執筆:EACH VIET NAM COMPANY LIMITED
配偶者の駐在に帯同する、ビザ免除で行き来しながら暮らす。理由はさまざまですが、「ベトナムに住みながら、仕事はリモートで続けたい」という社員からの相談は増えています。
こうした相談では、社員本人の税金や在留資格に目が向きがちです。しかし、検討すべき論点は会社の側にもあります。
※本稿では、会社の側の論点に絞って整理します。社員本人の個人所得税や、在留・就労資格の詳細には立ち入りません。
会社が見るべきは、滞在資格より勤務期間
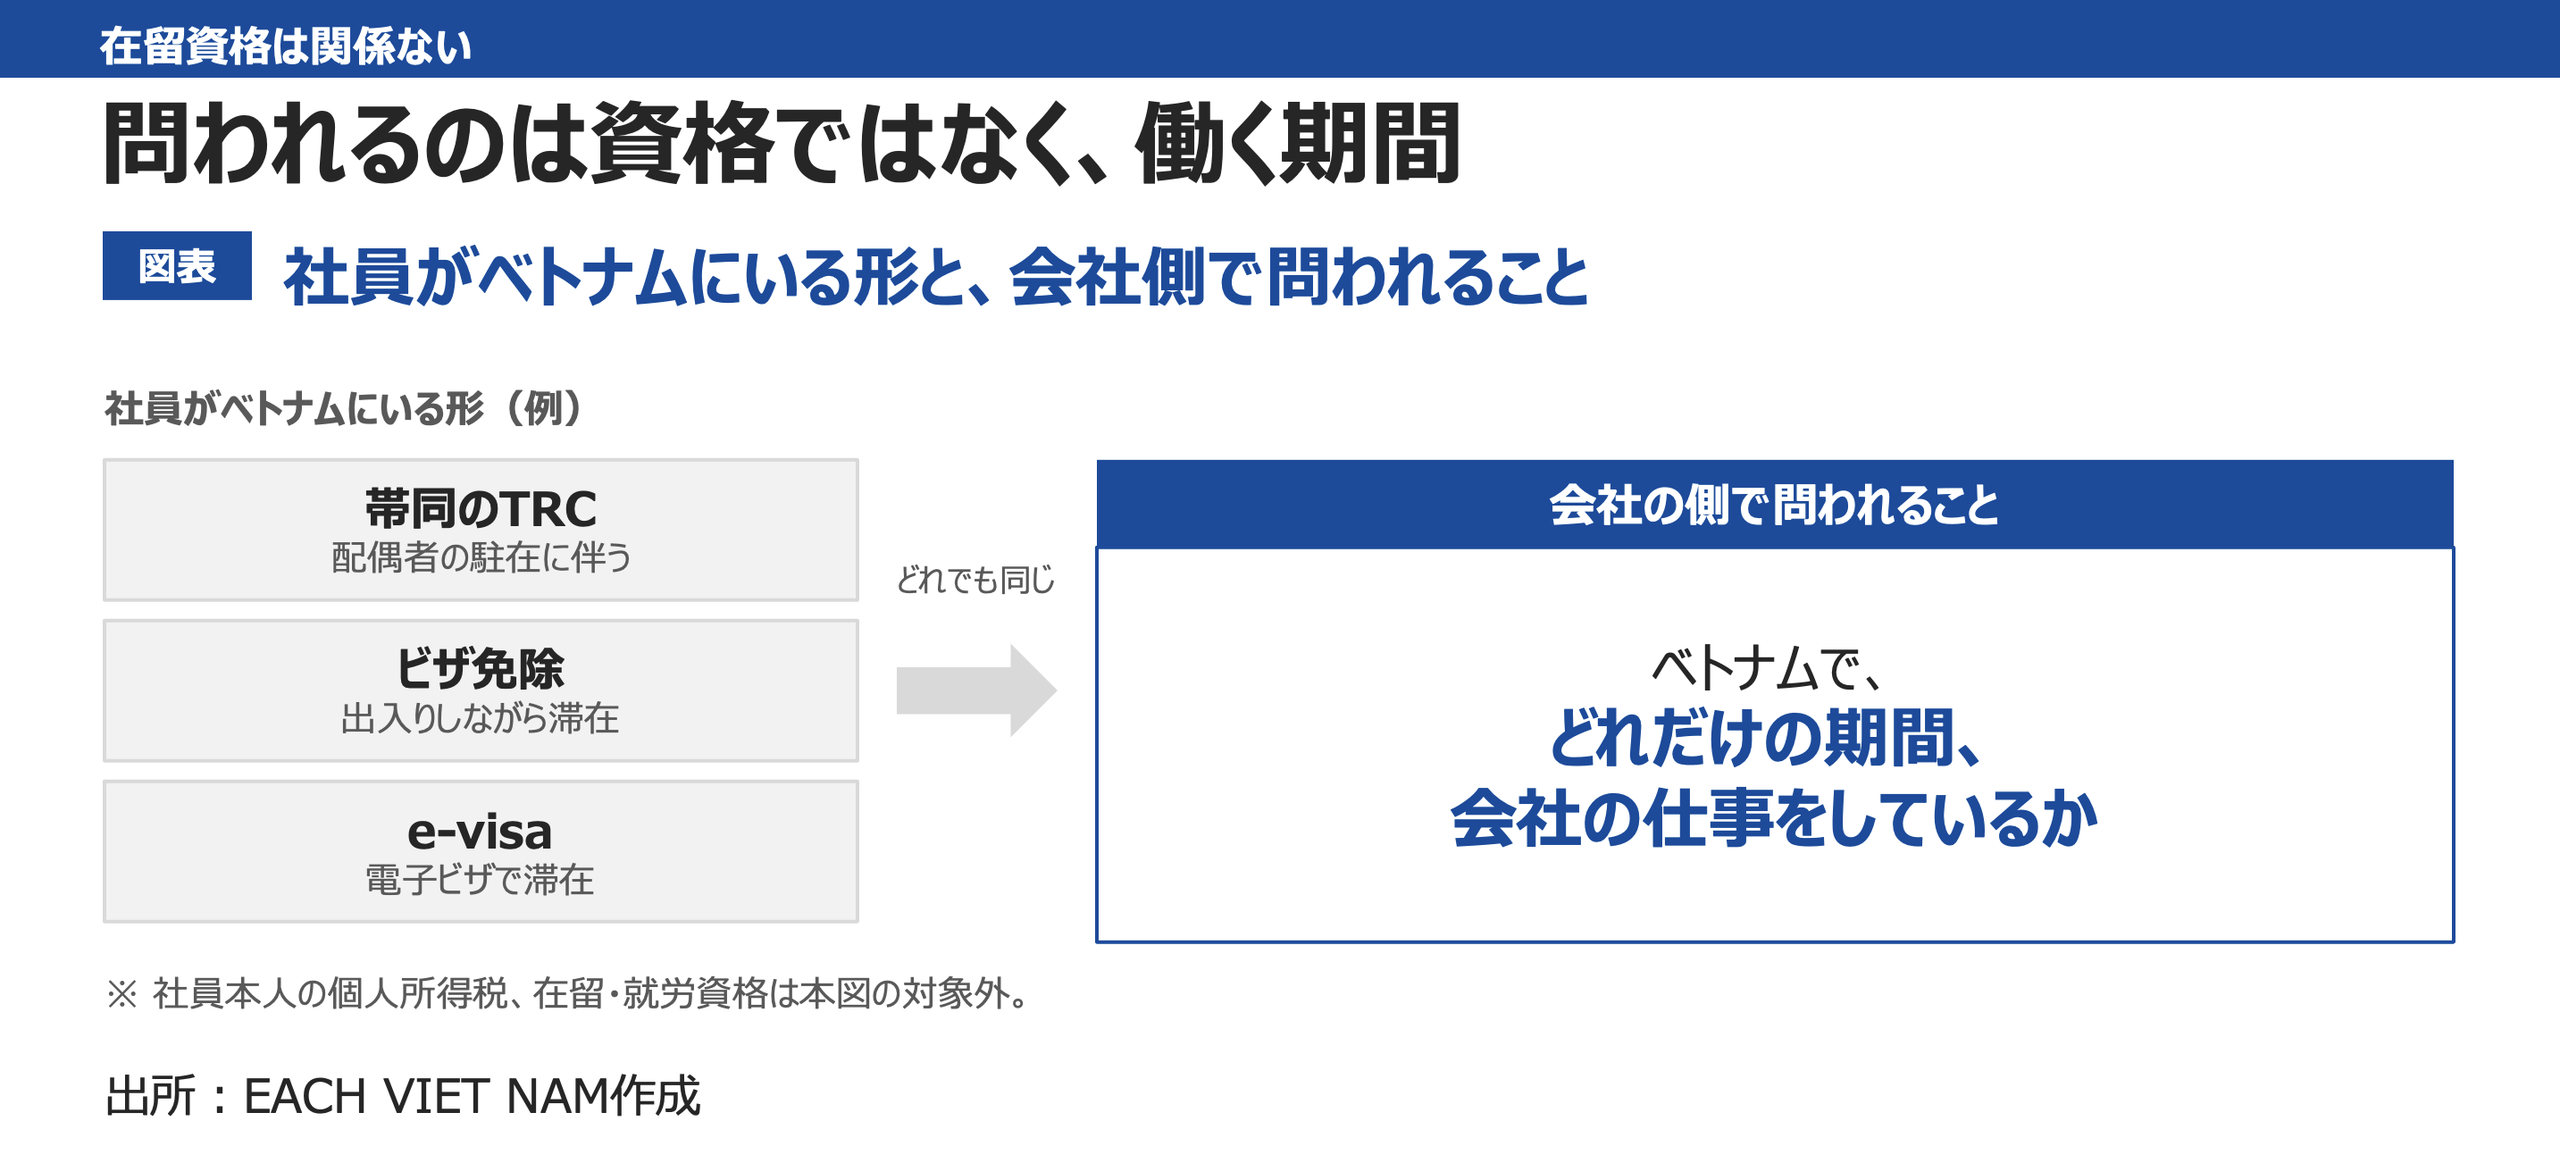
社員がベトナムに滞在する形は、配偶者の駐在に伴う帯同のTRC(一時在留カード)、ビザ免除での出入り、e-visaなど、人によって異なります。
ただし、会社の側で問われるのは、社員がどの資格でベトナムにいるかではありません。ベトナムで、どれだけの期間、会社の仕事をしているかです。帯同であってもビザ免除であっても、会社にとっての論点は変わりません。
社員の勤務が、ベトナムでの課税拠点とみなされる可能性
日越租税条約が定める基準
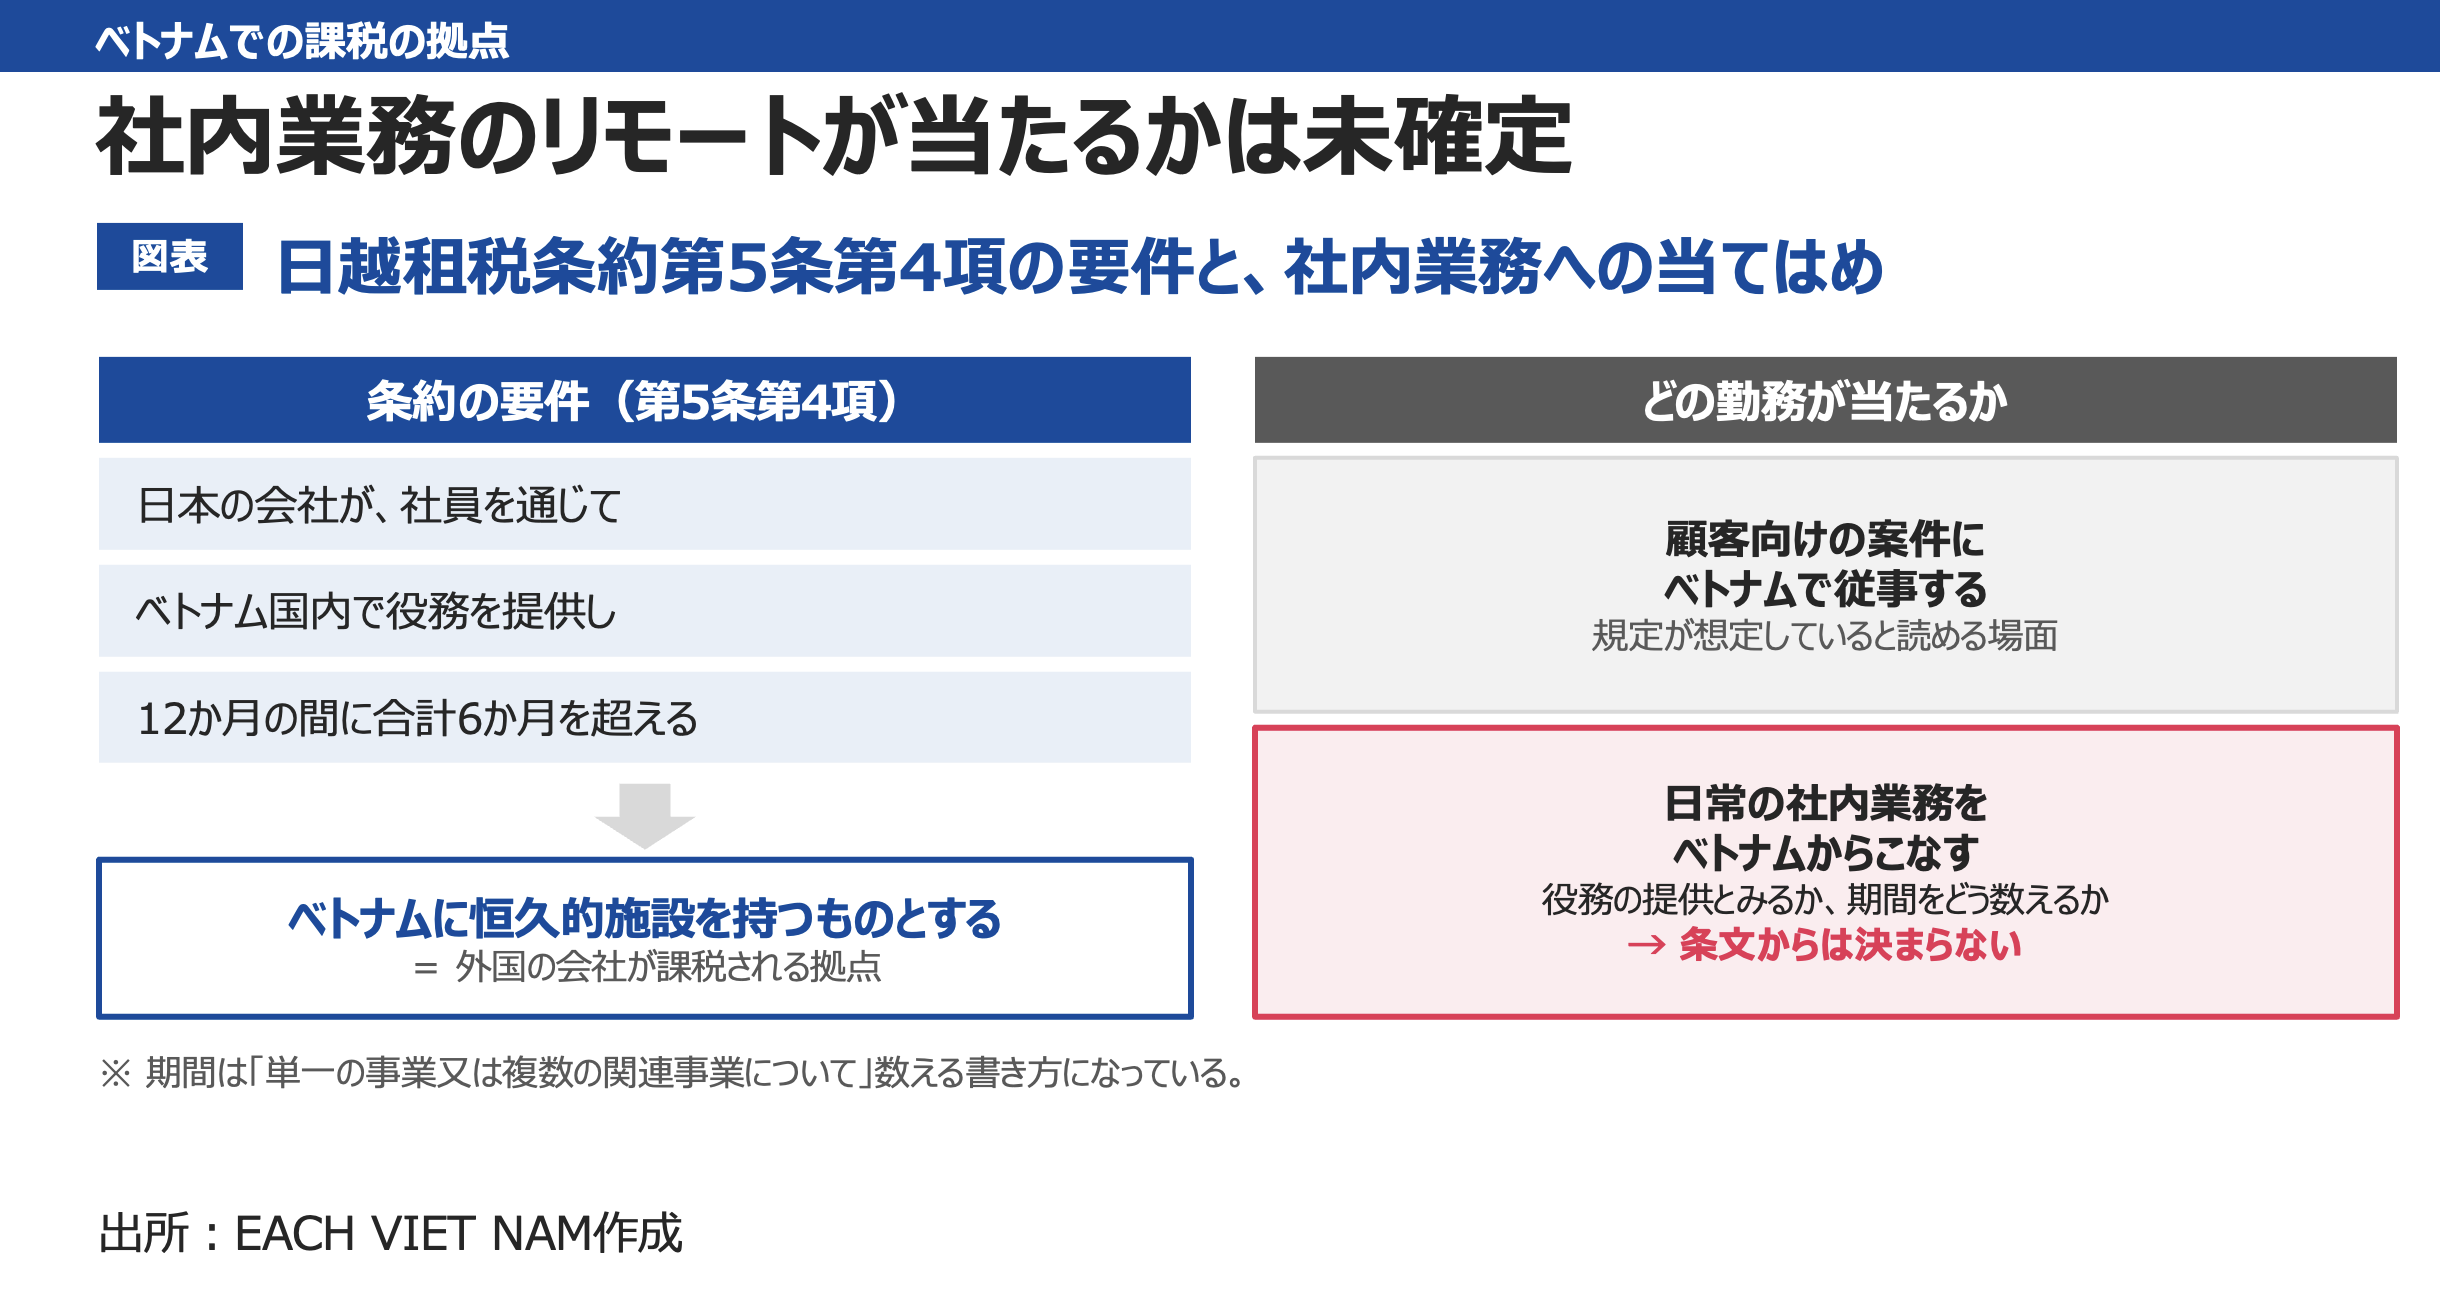
日越租税条約第5条第4項は、日本の会社が社員を通じてベトナム国内で役務を提供し、その期間が12か月の間に合計6か月を超える場合、その会社はベトナムに恒久的施設を有するものとすると定めています。
恒久的施設とは、外国の会社がその国で課税される拠点のことです。つまり、ベトナムに支店や事務所がなくても、社員がベトナムで一定期間働いていれば、課税の拠点があるとみなされる場合があるということです。
社内業務のリモート勤務が該当するかは、定まっていない
この規定は、期間を「単一の事業又は複数の関連事業について」数える書き方になっており、顧客向けの案件にベトナムで従事する場面を想定したものと読めます。
では、社員が特定の案件ではなく、日常の社内業務をベトナムからこなしている場合はどうでしょうか。それを役務の提供とみるのか、期間をどう数えるのかは、条文からは明確になりません。該当すると断定はできない一方で、該当しないと言い切れる根拠もありません。結果として、会社は自社の立場を明確に説明しにくい状態に置かれます。
ベトナムで登録・申告する立場になる
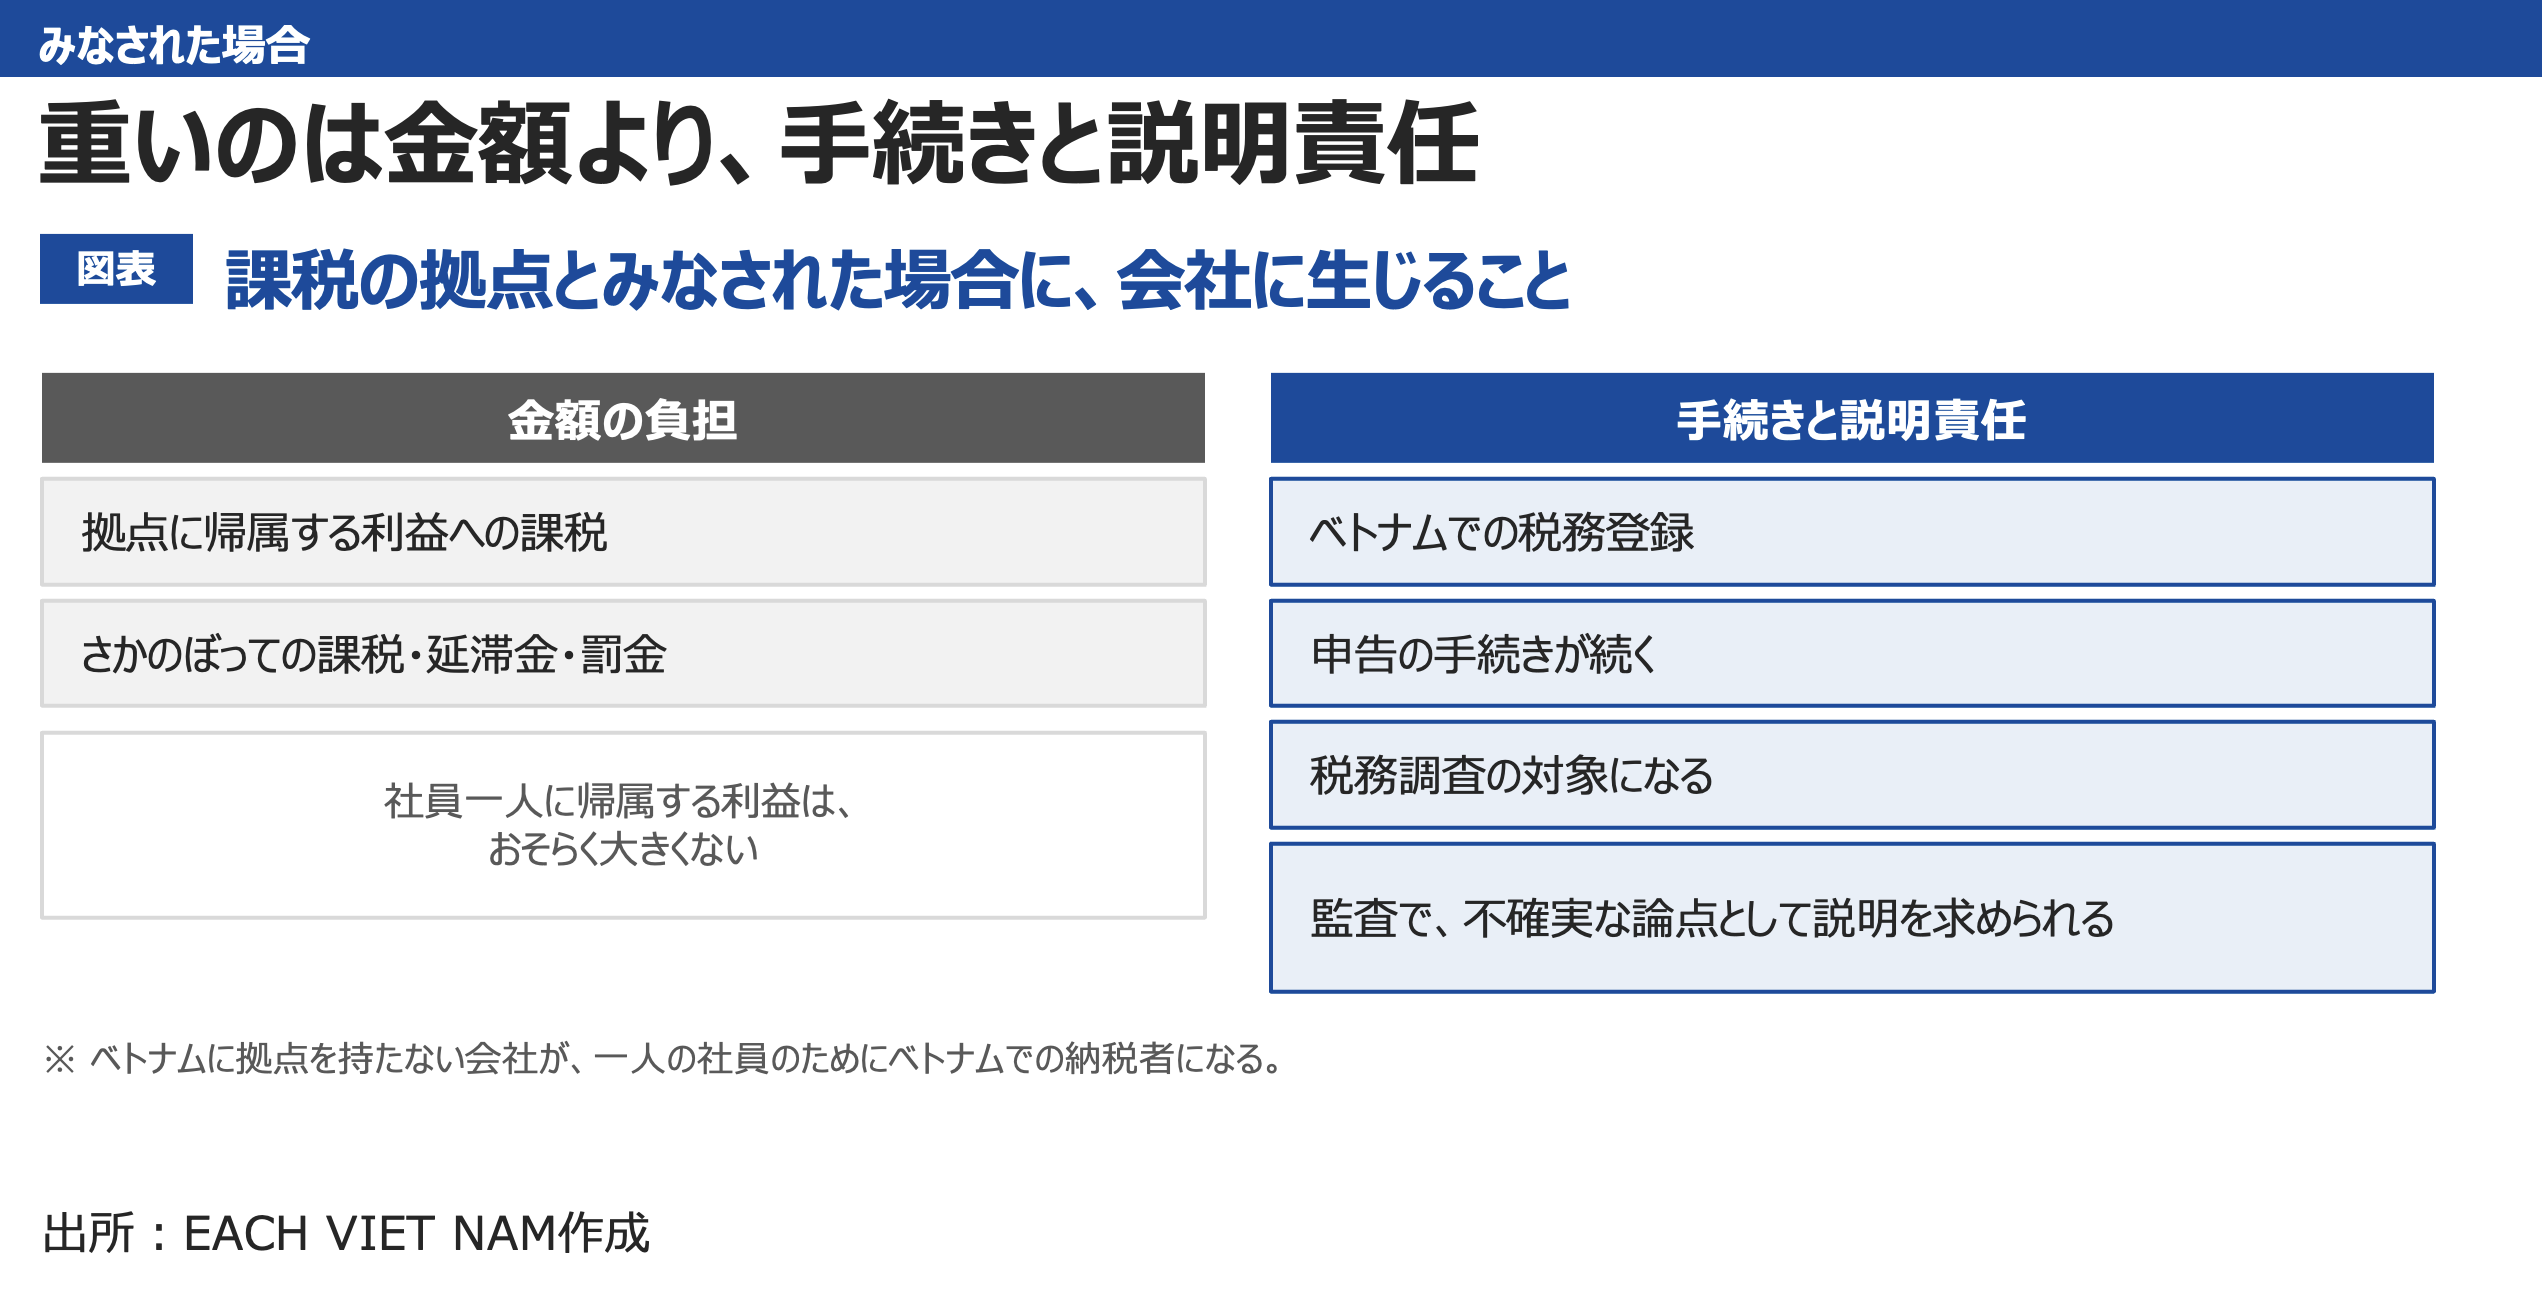
課税の拠点があるとみなされれば、日本の会社は、その拠点に帰属する利益についてベトナムで課税される立場になります。ベトナムでの税務登録と申告が必要となり、過去にさかのぼっての課税や延滞金、罰金の対象となる可能性もあります。
もっとも、社内業務を担う社員一人の勤務によって生じる利益は、限定的と考えられます。より大きな影響は、金額よりも手続きと説明責任の面にあります。
ベトナムに拠点を持たない会社が、一人の社員のためにベトナムで納税者となる可能性を抱えることになり、一度そうみなされれば、登録・申告の手続きが継続し、税務調査の対象にもなります。監査を受ける会社であれば、不確実な税務上の論点として説明を求められることにもなるでしょう。
「本人任せ」でも、会社の論点は残る
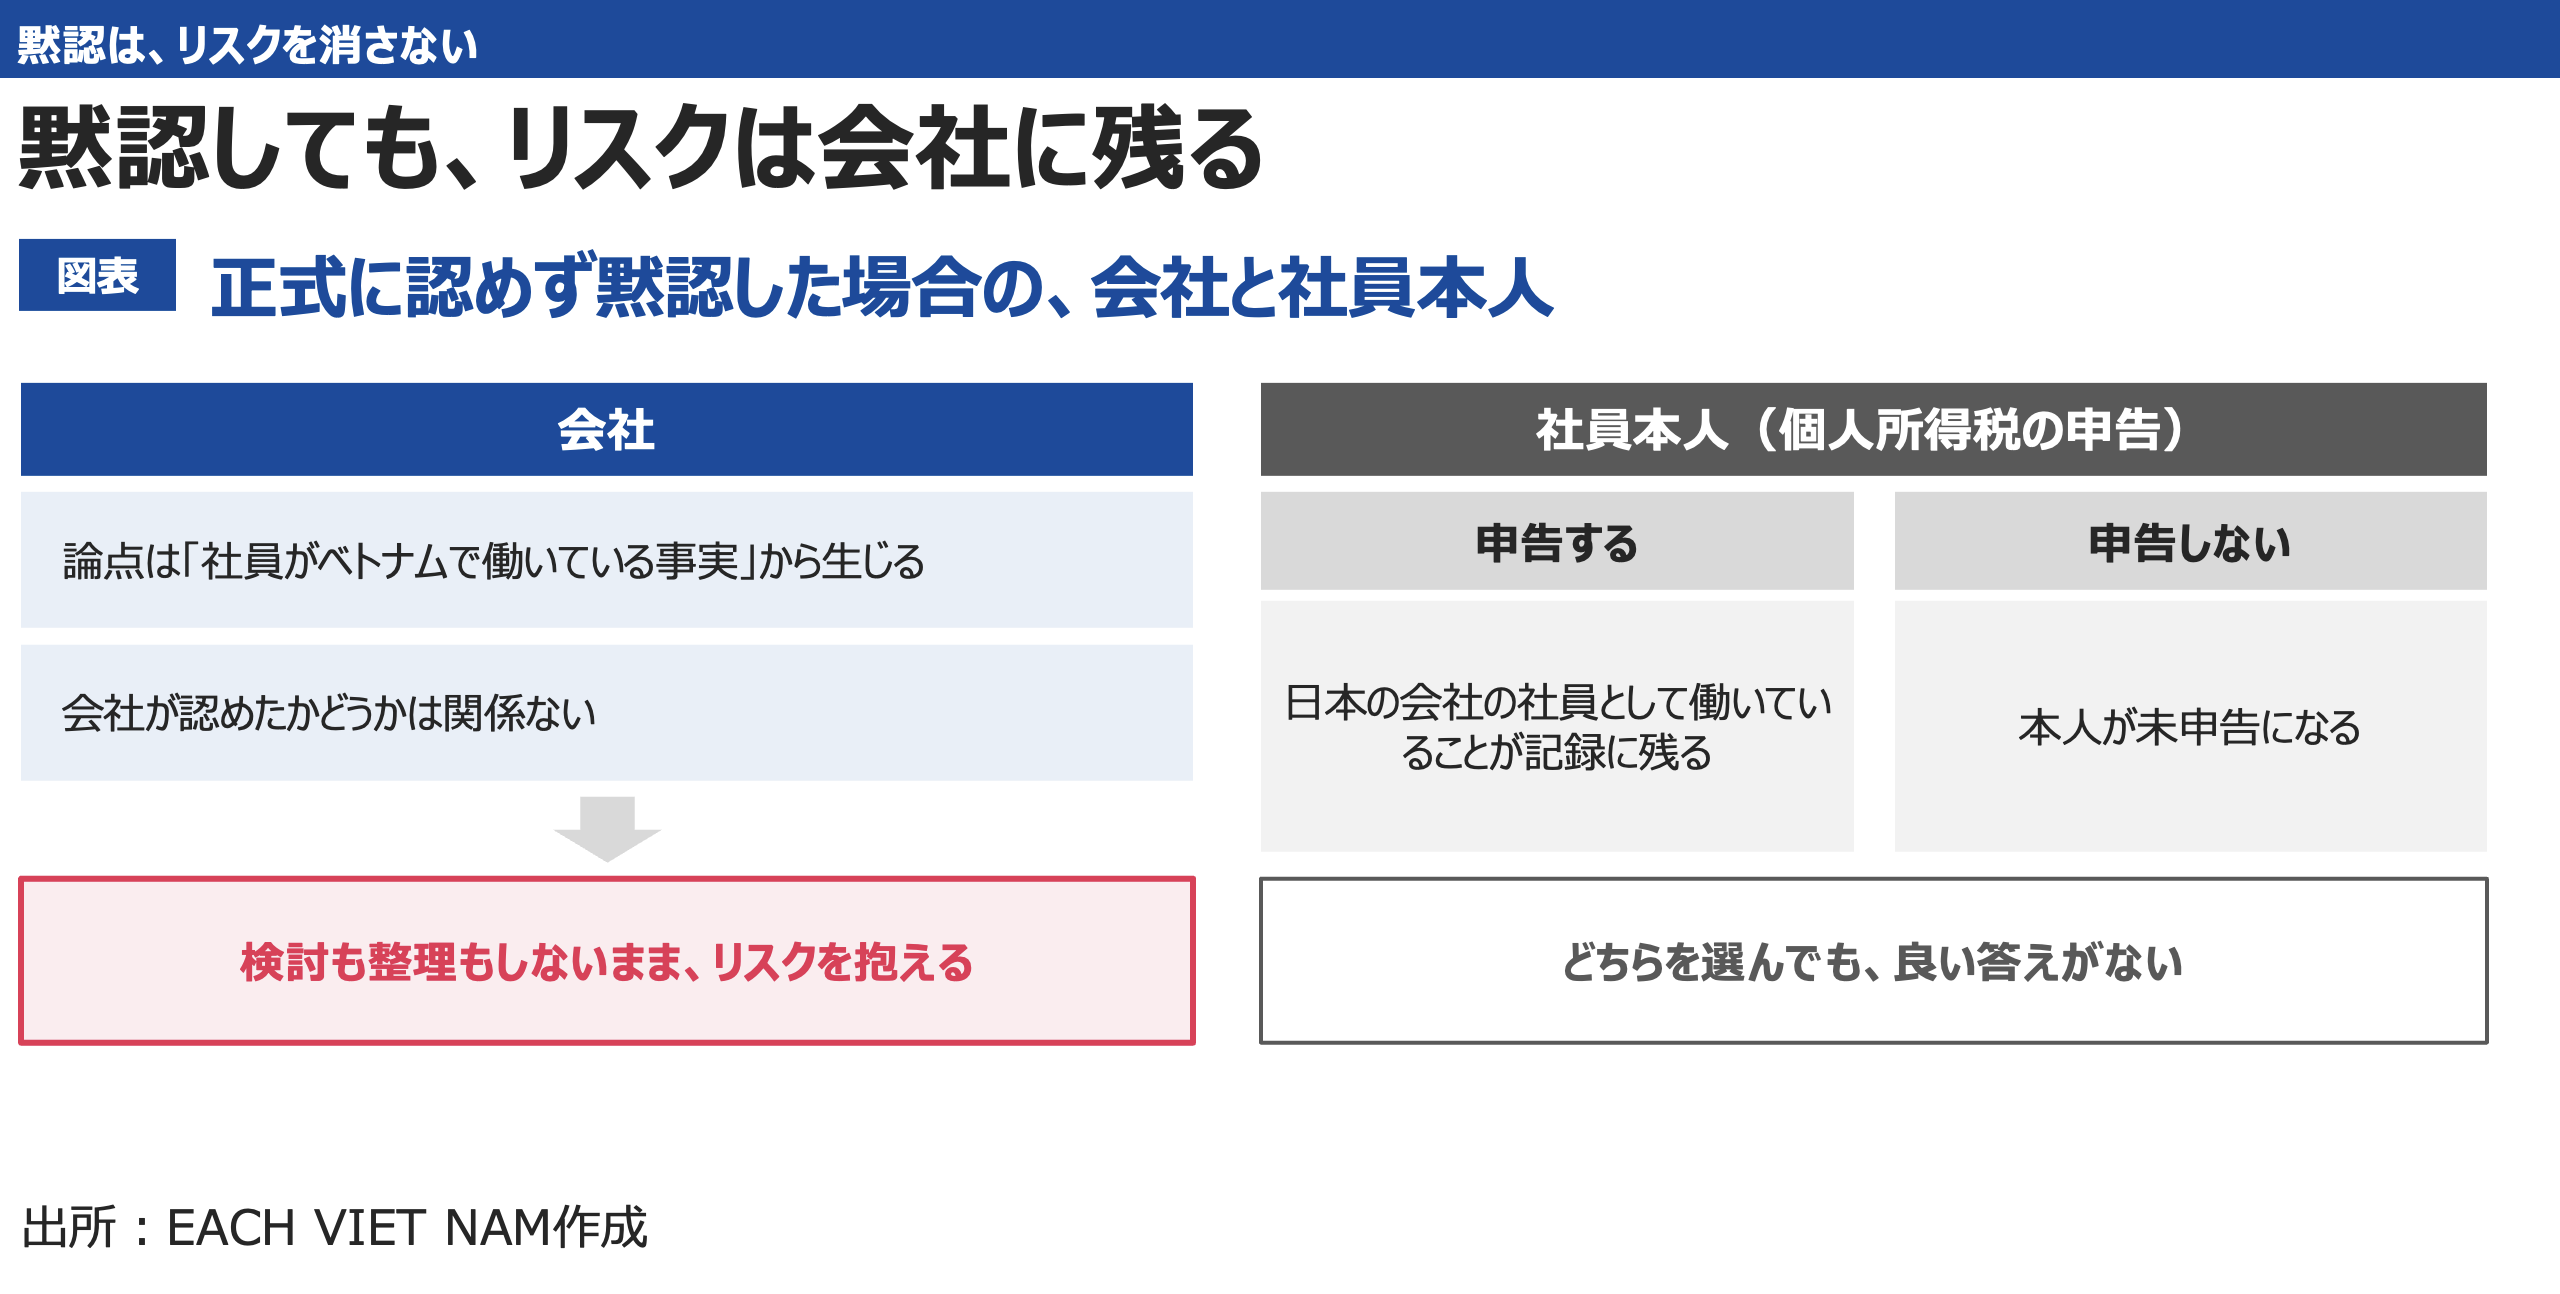
正式には認めず、本人の判断に任せて黙認しているケースもあると思われます。しかし、課税拠点の論点は、社員がベトナムで働いているという事実そのものから生じます。会社が認めたかどうかは関係がありません。黙認はリスクをなくすものではなく、検討や整理をしないまま、会社がリスクを抱え続ける形になります。
社員本人の側にも、ベトナムでの個人所得税の申告という課題があります。本人が正しく申告すれば、日本の会社の社員としてベトナムで働いていることが記録に残ります。一方、申告しなければ、本人が申告義務を果たしていない状態になります。会社と方針を整理していない以上、本人にとっても判断の拠り所がない状況です。
会社が取りうる三つの選択肢
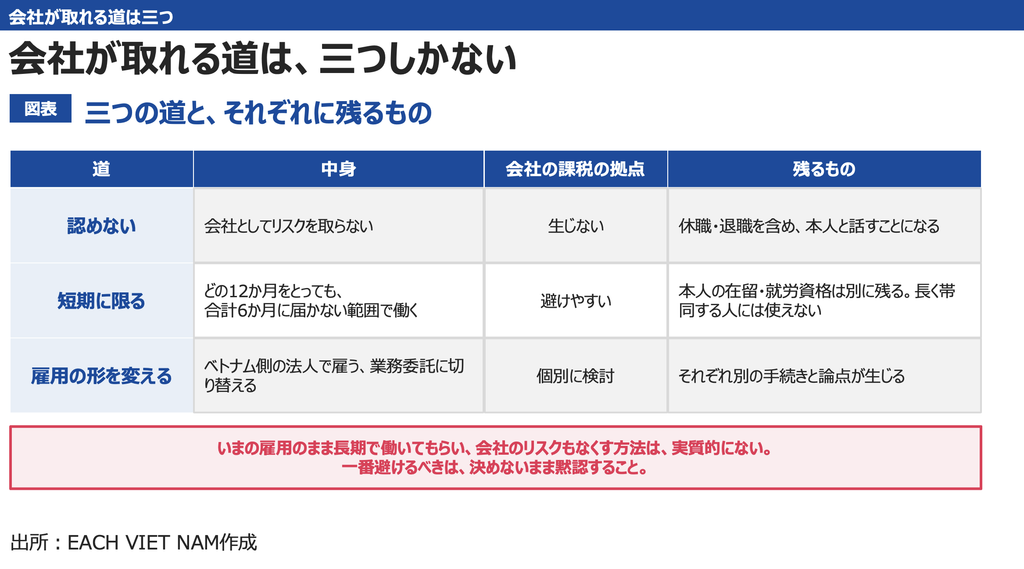
現在の雇用形態のまま、ベトナムから長期で働いてもらい、なおかつ会社のリスクをなくす方法は、実質的にありません。会社が取りうる選択肢は、次の三つです。
1. 認めない
会社としてリスクを取らないという判断です。この場合、休職や退職といった選択肢も含めて、本人と話し合うことになります。
2. 期間を短期に限る
ベトナムで働く期間を、12か月の間に合計6か月以内に収めれば、課税拠点の問題は避けやすくなります。社内業務の期間の数え方が定まっていなくても、働く期間そのものが6か月に届かなければ、基準を超えることはないためです。
注意したいのは、この12か月が暦年ではない点です。条約の英文(解釈が分かれた場合に優先される正文)は「いずれの12か月の期間においても」という書き方になっており、どの時点から数えても6か月に届かないよう管理する必要があります。
ただし、この方法で解決するのは会社側の課税の問題に限られます。社員本人の在留・就労資格の扱いは別途残るほか、配偶者に帯同して長期間住む人には、実質的に適用しにくい方法です。
3. 雇用の形を変える
ベトナム側の法人で雇用する、業務委託に切り替えるといった方法です。いずれもそれぞれ別の手続きや論点が生じるため、個別の検討が必要になります。
黙認のまま先送りしない
社員の希望に応えたいという思いと、会社が抱えるリスクは、分けて考える必要があります。制度が答えを示してくれるわけではないからこそ、会社としての方針を決めることが求められます。
認めない、短期に限る、雇用の形を変える。いずれを選んでも構いません。最も避けたいのは、方針を決めないまま黙認を続けることです。
EACH VIET NAM Co., Ltd 共同代表
川崎 大輔
DAISUKE KAWASAKI
一橋大学商学部卒業後、外資メーカー、投資顧問会社、自動車メーカーにて、会計、事業計画、財務分析、企業価値評価、税務、子会社管理、投資管理業務に従事。在職中に米国公認会計士試験および日本証券アナリスト協会検定試験に合格。
2020年以降はベトナムにて、日系企業向けの会社設立、許認可、バックオフィス運用、法務関連実務、現地法人管理を支援。支援実績は100件以上。
2024年、EACH VIET NAM Co., Ltd.を設立。会計・税務のライセンスを自社で保有し、進出前の検討段階から撤退局面まで日本語で対応している。
Webサイト https://eachvn.com/