執筆:EACH VIET NAM COMPANY LIMITED
ベトナムの税務居住者判定|183日ルールだけでは決まらない
ベトナムに駐在中の方や、出張ベースで現地事業に関わる方から「183日以上いなければ非居住者になりますよね」という前提でのご相談を数多くいただきます。
しかし実務上の判定基準は滞在日数だけではありません。テンポラリー・レジデンス・カード(以下TRC、一時居住証)を持っているか、183日以上の賃貸契約があるか。この二つがポイントです。
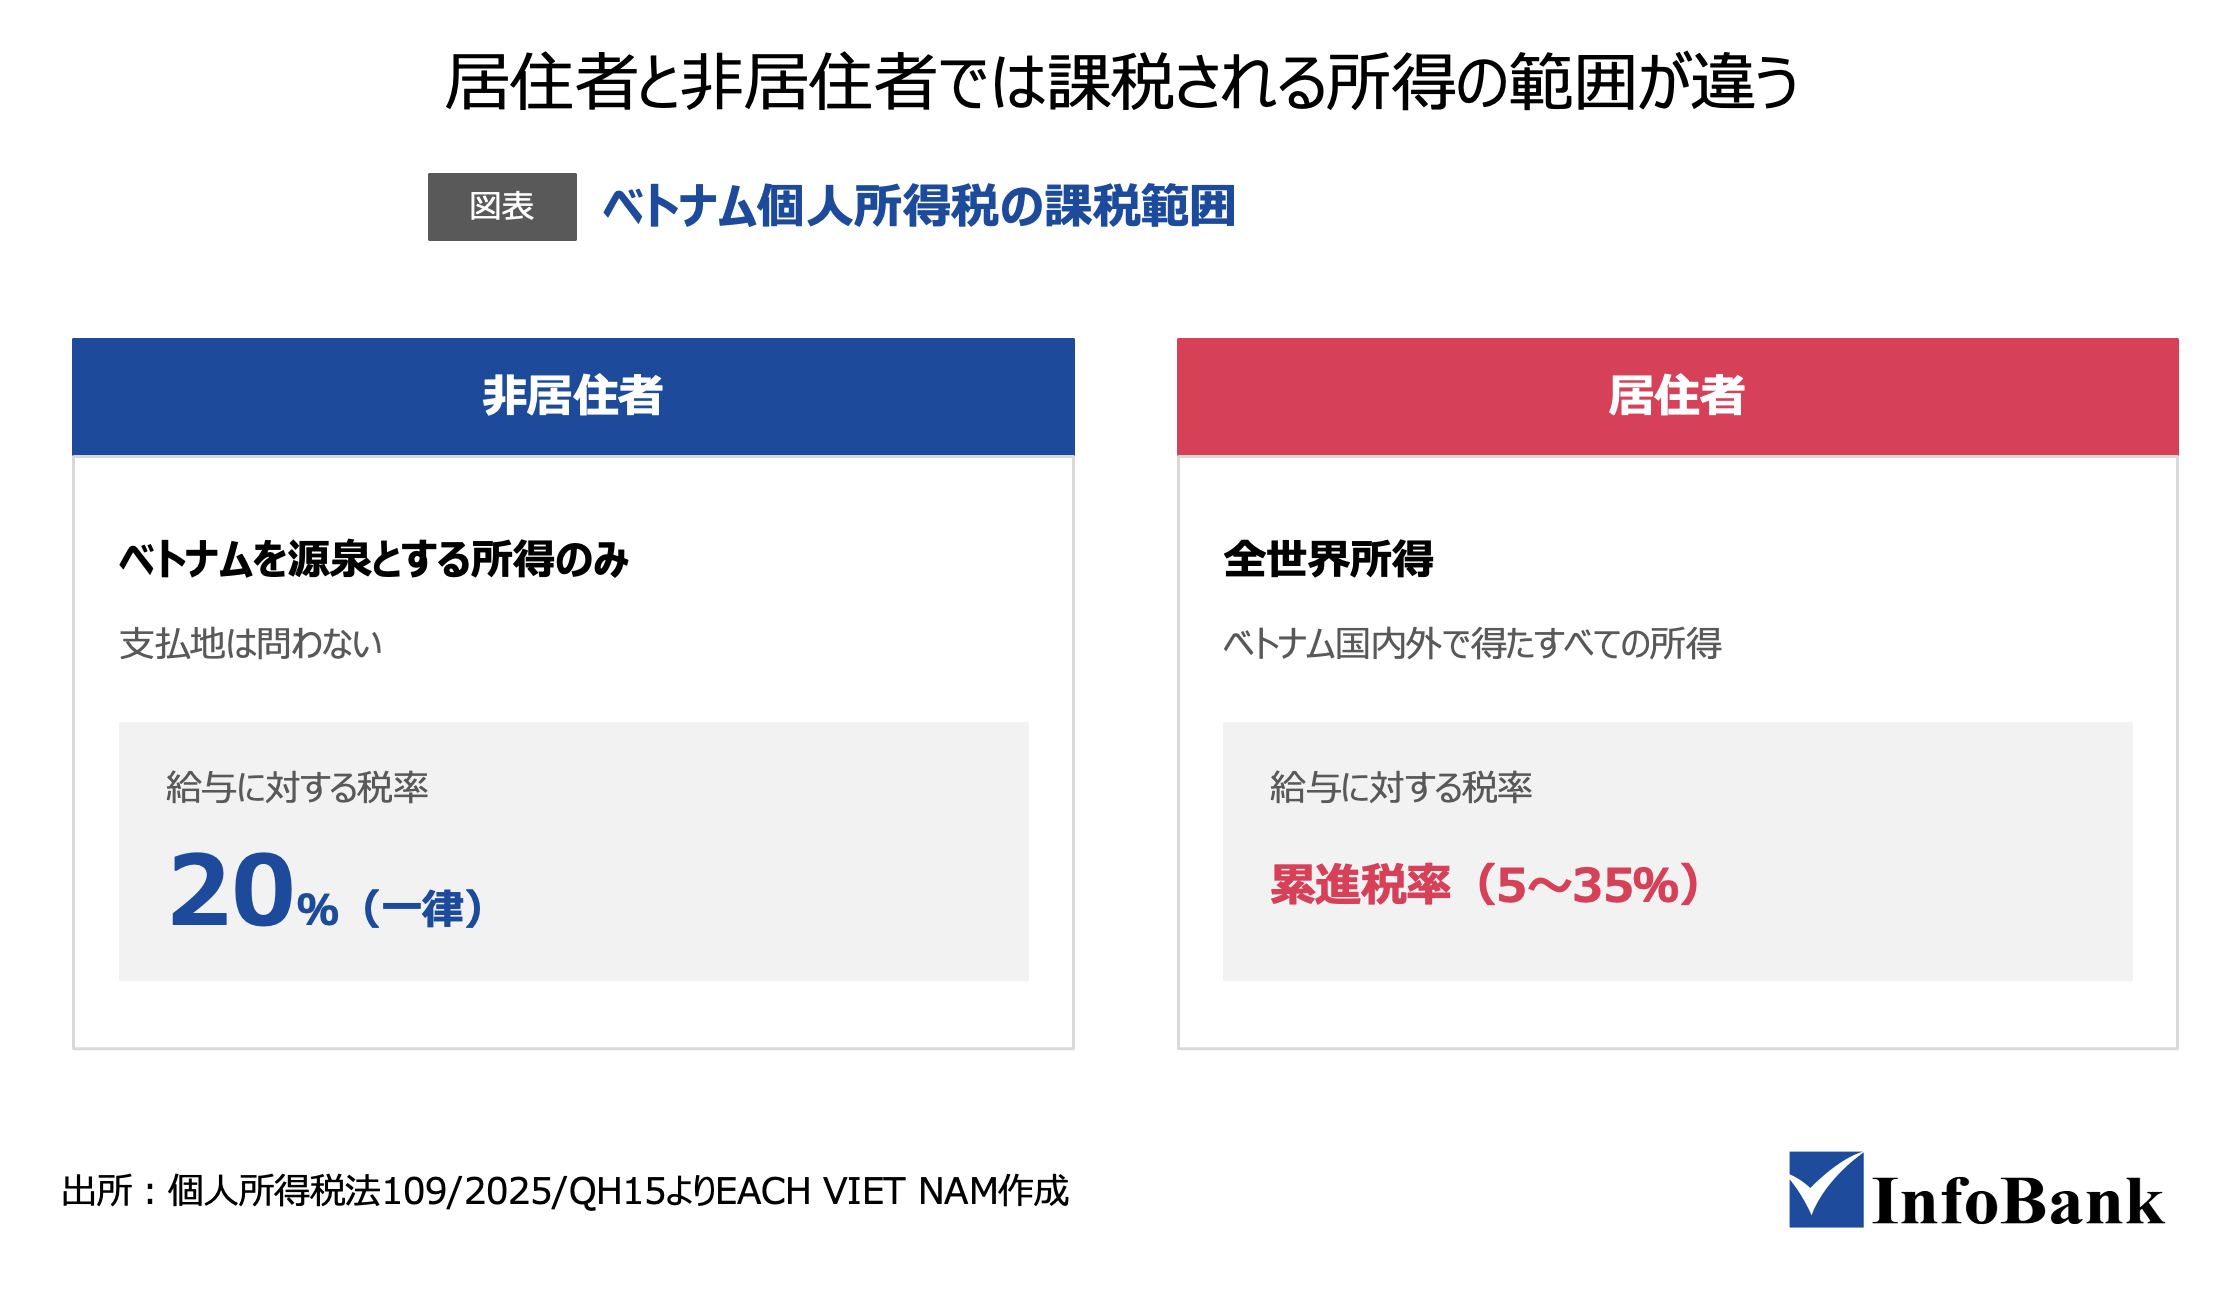
居住者と非居住者では課税範囲が大きく変わります。非居住者はベトナムを源泉とする所得のみが対象で、給与には一律20%が課されます。居住者になると全世界所得(国内と国外のすべての場所で得たすべての所得)が課税対象となるため、両者の差は小さくありません。
2026年7月には新しい個人所得税法が施行され、判定の枠組み自体は維持されたまま、これまで解釈が分かれていた点の一つが条文上整理されました。本稿では、税務居住者・非居住者の判定基準と、渡航前に確認しておきたい実務上のポイントを整理します。
税務居住者判定:二つの基準の「いずれか」
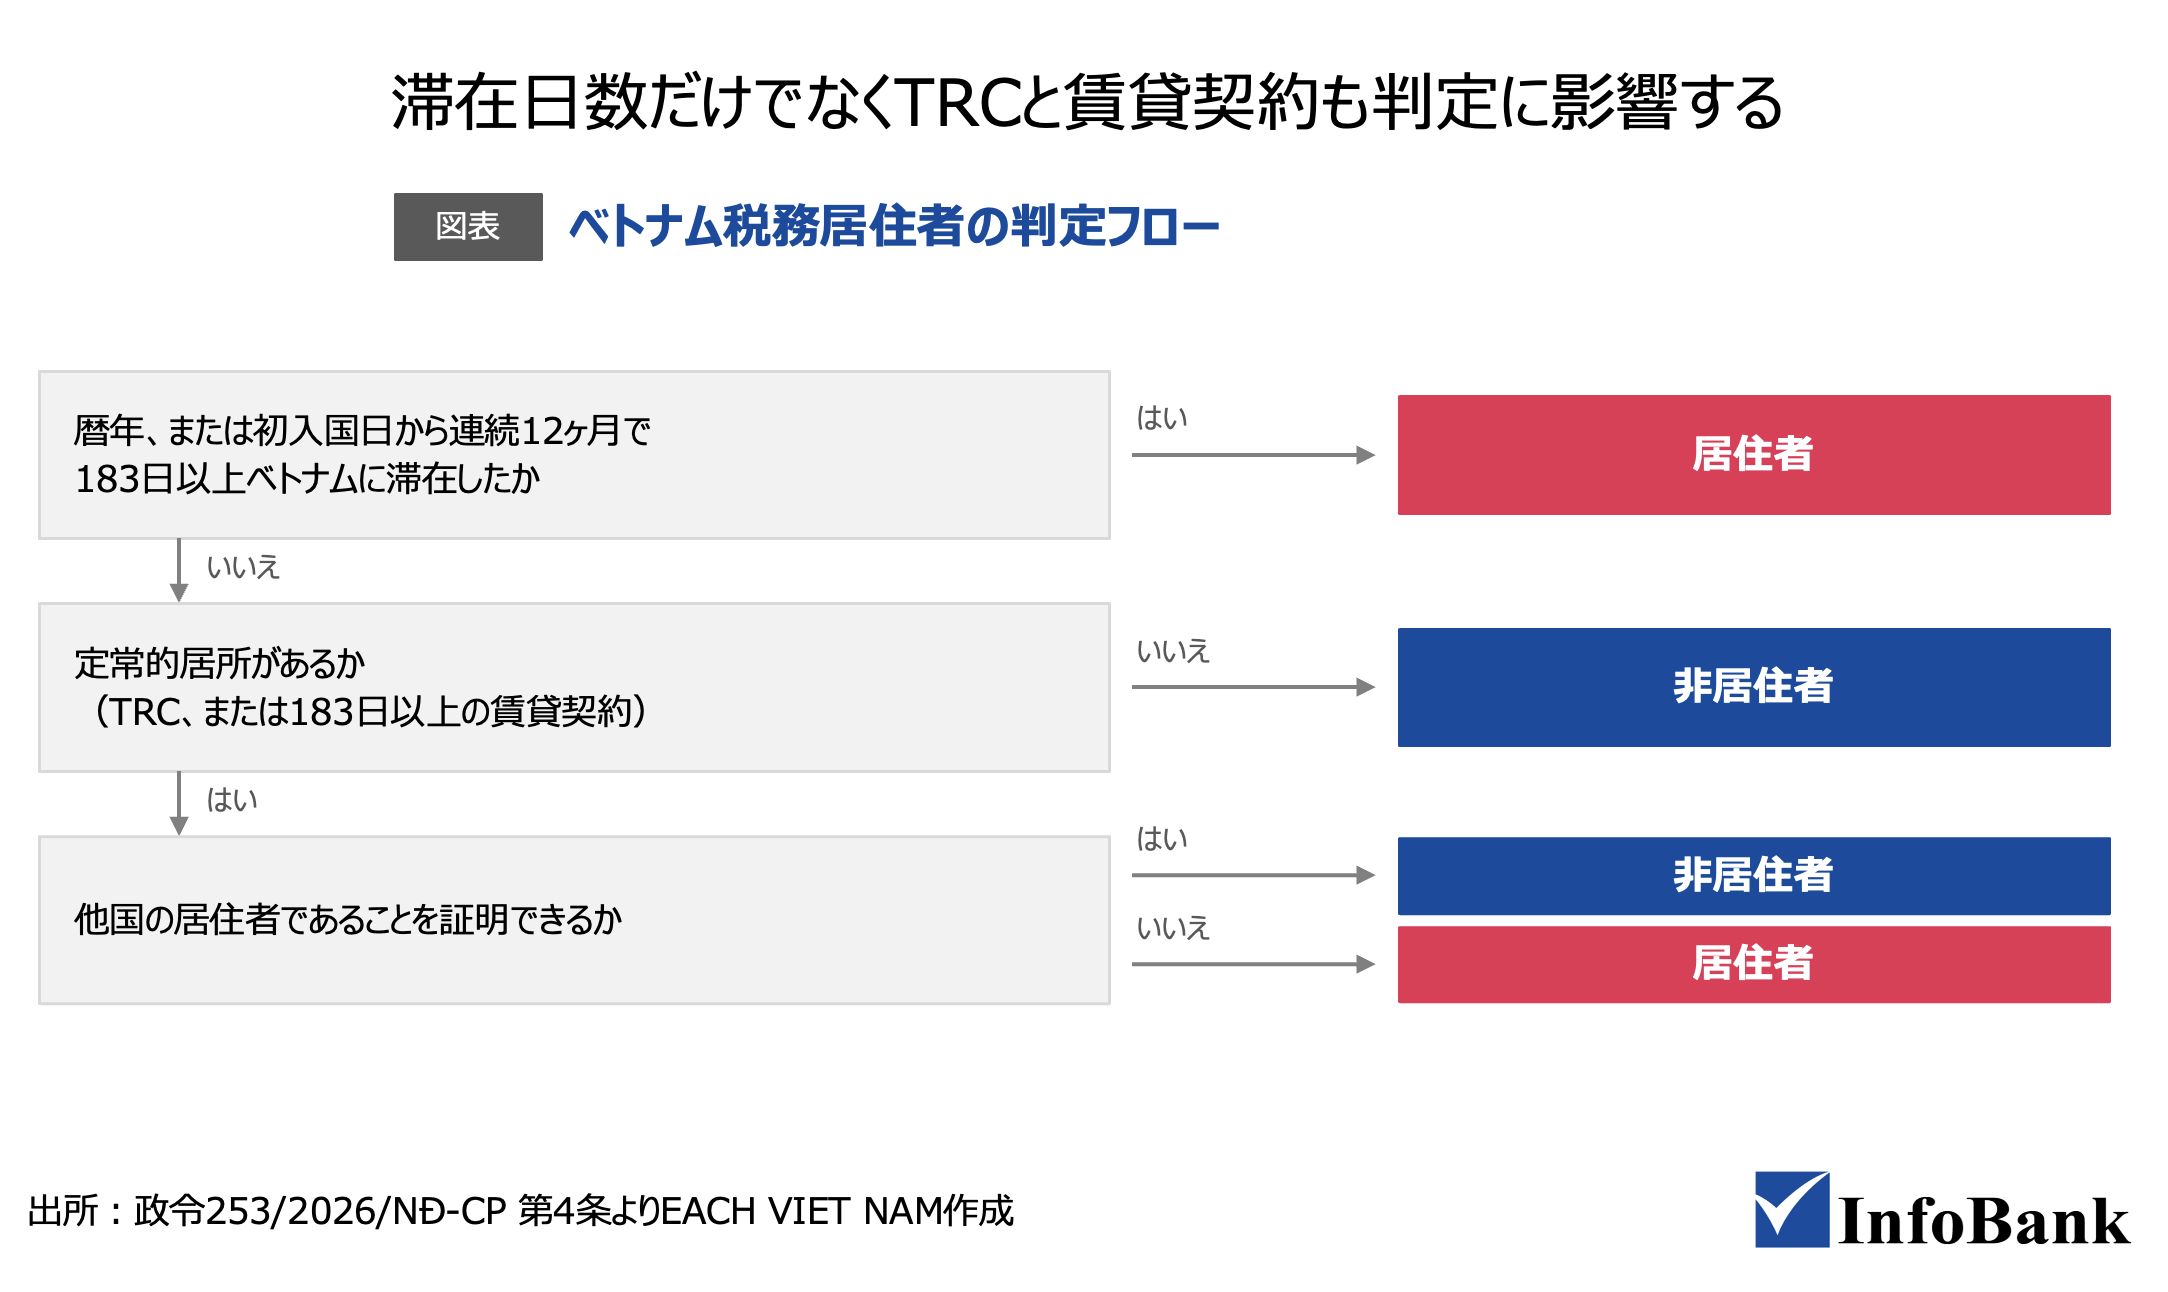
現行法は個人所得税法109/2025/QH15と政令253/2026/NĐ-CPです。政令第4条は、居住者を次のいずれかに該当する者と定めています。
- 暦年、またはベトナム初入国日から連続12ヶ月において183日以上の滞在
- ベトナムに定常的居所がある
ポイントは「いずれか」である点です。滞在が183日未満であっても、定常的居所があれば居住者に該当することがあります。
滞在日数のカウント方法と初年度判定の実務ポイント
日数の計算期間は、暦年と、初入国日から連続12ヶ月の二通りです。入国日と出国日はそれぞれ1日として数え、同日中に出入国した場合も1日とカウントします。
初年度は両方の期間で判定する必要があり、たとえば2026年4月に初入国した場合、2026年4月から2027年3月まで、2026年暦年、2027年暦年のいずれにおいても183日未満であることが求められます。2年目以降は暦年のみでの判定です。
定常的居所に該当する二つの類型とその要件
定常的居所については、政令第4条2項が二つの類型を挙げています。一つは常住登録地で、外国人の場合は永住カードに記載された住所、またはTRC申請時に届け出た一時居住地が該当します。
もう一つは、課税年度内の賃貸契約期間が合計183日以上の借家で、ホテルやゲストハウス、事務所も含まれ、本人が借りたか雇用主が借りたかは問われません。つまりTRCを取得した時点で、前者の要件には該当することになります。
TRCがあっても非居住者でいられる
ではTRCを取得すると、自動的に「定常的居所がある」とみなされ、居住者扱いになってしまうのでしょうか。ここに関連するのが政令第4条3項です。参考和訳は次の通りです。
「本条第2項の規定によりベトナムに定常的居所を有するが、課税年度において実際のベトナム滞在が183日未満であり、かついずれの国の居住者であるかを証明できない場合、その者はベトナムの居住者とする。」
この条文が定めているのは、どこの国の居住者でもない者をベトナムの居住者として扱うというルールです。裏を返せば、183日未満の滞在で、かつ他国の居住者であることを証明できれば、定常的居所があってもベトナムの居住者にはなりません。
旧通達との違い:「本項」の解釈をめぐる実務上の課題
旧通達111/2013/TT-BTCにも同様の規定はありましたが、参照先を「本項の規定により」と記載しており、この「本項」がTRCを含む範囲を指すのか、賃貸契約の部分だけを指すのかを条文だけから一意に読み切ることができませんでした。そのため実務では、TRCを取得しない、あるいは賃貸契約を183日未満にとどめるといった保守的な対応も広く行われてきました。
新政令253が明確化した非居住者認定の条件
新しい政令253は参照先を「本条第2項の規定により」と明記しています。第2項はTRCと賃貸契約の両方を含むため、TRC保有者についても、他国の居住者であることを証明すれば非居住者となりうることが条文上は明確になりました。
現行法において非居住者と認められるための条件は、滞在183日未満であることと、他国の居住証明ができることの二つです。この二つを満たす限り、TRCの有無や賃貸契約の期間は結論を左右しません。
居住証明として何を出すか?
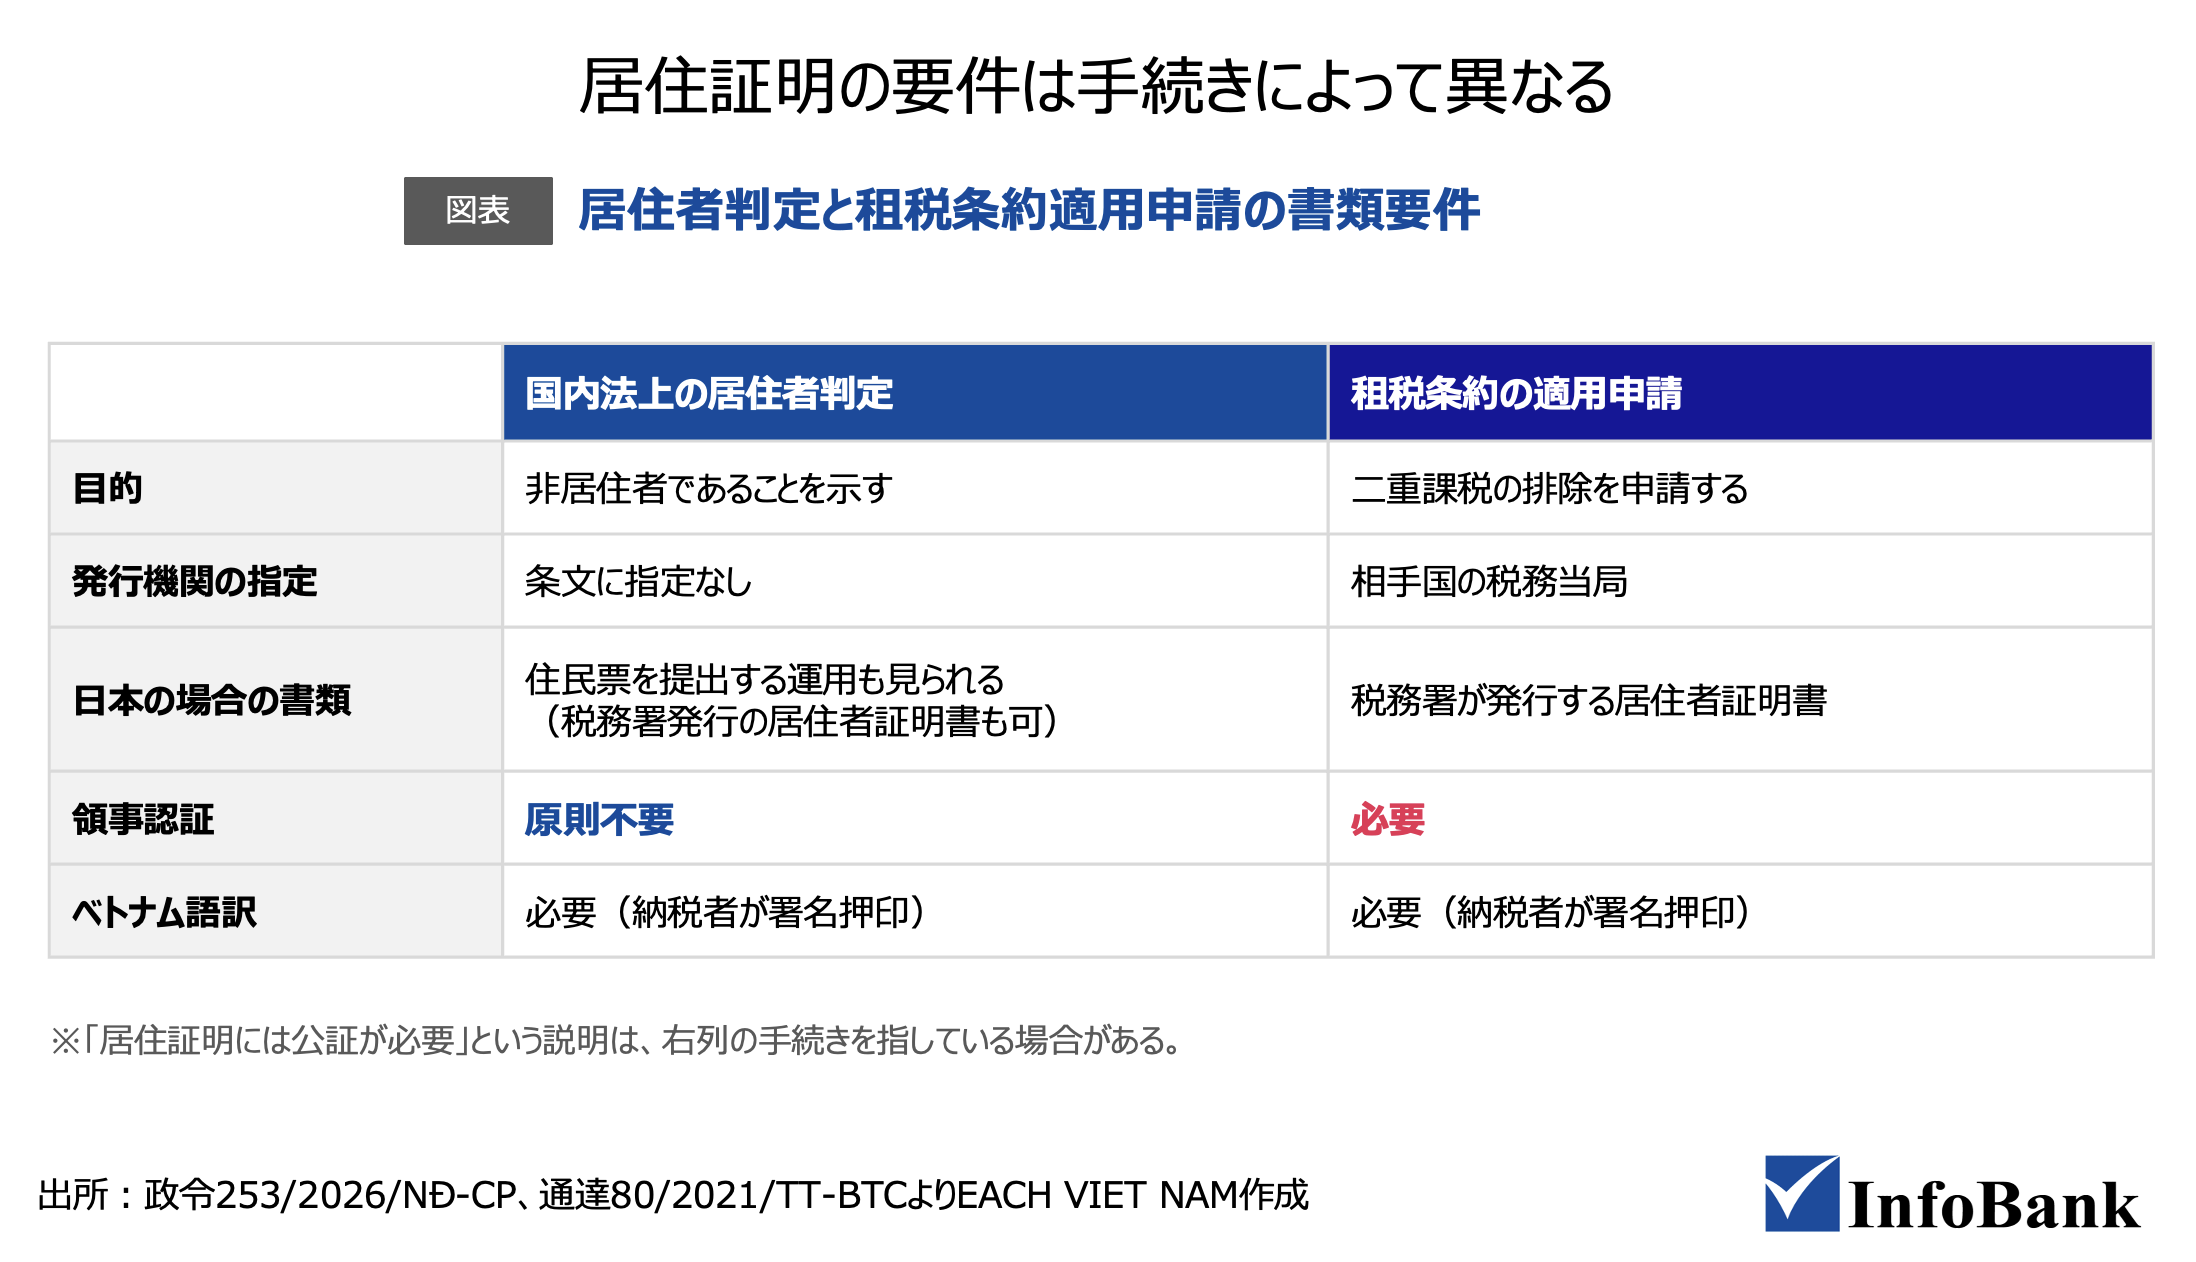
政令は「居住証明書」とのみ定めており、どの機関が発行したものかまでは指定していません。日本の居住者であることを主張する場合、税務署が発行する居住者証明書のほか、市区町村が発行する住民票を提出する運用も見られます。
通達80/2021/TT-BTC第85条により、税務書類の言語はベトナム語とされています。外国語の資料は翻訳のうえ、納税者が署名押印して内容に責任を負う形が一般的です。
なお同条が定める外国機関発行書類の領事認証は、通達に限定列挙された手続きに限られており、居住者判定はその対象に含まれていません。そのため居住者証明書や住民票については、領事認証は原則不要と考えられています。
租税条約に基づく二重課税排除申請では扱いが異なる
一方、租税条約に基づいて二重課税の排除を申請する場合は話が別です。この場合の居住証明書は、相手国の税務当局が発行し、領事認証を経たものが求められます。日本であれば税務署発行の居住者証明書がこれにあたります。「居住証明には公証が必要」という説明を受けることがありますが、こちらの手続きを指しているケースが多く、国内法上の居住者判定とは区別して考える必要があります。
法令に明記のない領域への現実的な備え方
とはいえ、どの書類が受理されるか、領事認証が本当に不要かという点は、法令上明確に書き切られているわけではなく、税務署や担当者によって判断が分かれることがあります。
それが数年に一度の税務調査時に初めて判明することも珍しくなく、税務判断を完全に確実なものとして担保することは現実的には難しい部分です。これは居住者判定に限った話ではなく、法令に明記のない領域全般に共通する実務上の課題です。
事前に法令の内容を把握したうえで、判断が分かれた場合にどう説明するかまで準備しておくことが、現実的な備え方といえます。なお税務当局に照会文書を提出して回答を得る方法もあり、弊社でも活用していますが、回答が一般的な条文の引用にとどまる例もあり、期間と費用をかけても確実性の向上には直結しないことがあります。
渡航前に整理しておくこと
非居住者としての扱いを希望する場合、確認すべき点は二つに絞られます。課税年度ごとの滞在日数が183日未満に収まるか、そして他国の居住証明を用意できるかです。
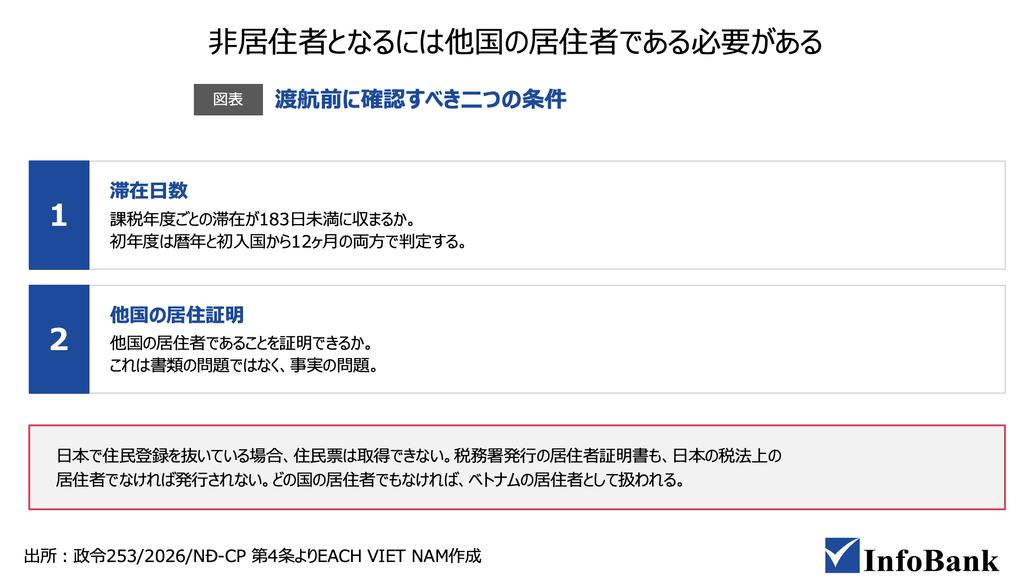
後者は書類の問題に見えて、実際には事実の問題です。日本で住民登録を抜いている場合、住民票は取得できません。税務署発行の居住者証明書も、日本の税法上の居住者でなければ発行されないためです。
この書類はあくまで「租税条約上、日本の居住者であること」を証明するものです。どの国の居住者でもない状態では、政令が求める証明を満たすことができず、その場合はベトナムの居住者として扱われることになります。TRCを取得するかどうかより、この点の方が判定に先んじて効いてくることを押さえておく必要があります。
EACH VIET NAM Co., Ltd 共同代表
川崎 大輔
DAISUKE KAWASAKI
一橋大学商学部卒業後、外資メーカー、投資顧問会社、自動車メーカーにて、会計、事業計画、財務分析、企業価値評価、税務、子会社管理、投資管理業務に従事。在職中に米国公認会計士試験および日本証券アナリスト協会検定試験に合格。
2020年以降はベトナムにて、日系企業向けの会社設立、許認可、バックオフィス運用、法務関連実務、現地法人管理を支援。支援実績は100件以上。
2024年、EACH VIET NAM Co., Ltd.を設立。会計・税務のライセンスを自社で保有し、進出前の検討段階から撤退局面まで日本語で対応している。
Webサイト https://eachvn.com/