はじめに
外資企業がベトナムに進出する際の手法としてのM&Aや、すでに進出している企業のグループ再編の一環として、ベトナムに所在する法人が別の法人や個人に譲渡される例は多い。こうした譲渡で生じるキャピタルゲインには、法令上、ベトナムで源泉徴収課税が行われる。ただ、このM&Aに伴うキャピタルゲイン課税をめぐっては、行政や産業界をはじめ各方面から見解が分かれており、適用税率などはこれまで何度も改正を重ねてきた。
直近の動きとしては、改正法人所得税法(法律第67/2025/QH15号、以下「改正CIT法」)が2025年10月1日に施行された。これにより、外国法人が有限会社の持分や非上場株式会社の株式(以下「非上場株式」)を譲渡する場合の課税は、従来の「譲渡益×20%」から「譲渡価額×2%」の一律課税へと大きく転換したほか、一定の条件を満たすグループ内再編取引を免税とする規定も新たに設けられた。
あわせて、施行細則となる政令第320/2025/ND-CP号(以下「新政令320」)が2025年12月に、税務実務の詳細を定める通達第20/2026/TT-BTC号(以下「新通達20」)が2026年3月に、それぞれ公布・施行されている。本レポートでは、これら一連の改正を踏まえて、キャピタルゲイン課税の実務上の取扱いを解説する。
【本記事の執筆者】
I-GLOCALグループ
山中 宏仁
パートナー
2007年早稲田大学法学部卒業。有限責任監査法人トーマツにてデロイトインドネシアへの駐在を含め10年弱、さまざまな規模・業種の企業の会計監査に従事した後、2020年にI-GLOCALに参画。
I-GLOCALではM&Aや内部統制関連、移転価格税制コンサルティングなどを手掛けるFAS/TP部門の責任者を務めるほか、日系ベトナム企業の社外監査役も務める。
I-GLOCALグループ
谷口 裕哉
コンサルタント
2021年神戸大学経済学部を卒業。在学中は交換留学生としてスペインのバルセロナ大学経済学部に留学。卒業後は三井住友銀行に入行し、法人営業に加え、主にAPAC地域の海外拠点におけるリスク管理業務に従事。
2024年にI-GLOCALへ参画し、日系企業のベトナム進出支援および進出後の会計税務・労務を含む各種コンサルティングを幅広く担当している。銀行で培った財務知見を強みに、借入や資本政策(株式譲渡を伴う案件の論点整理・実行支援)など、ファイナンス領域を中心とした実務対応を多く担当。
ベトナムにおけるM&Aキャピタルゲイン課税の税制と税務実務
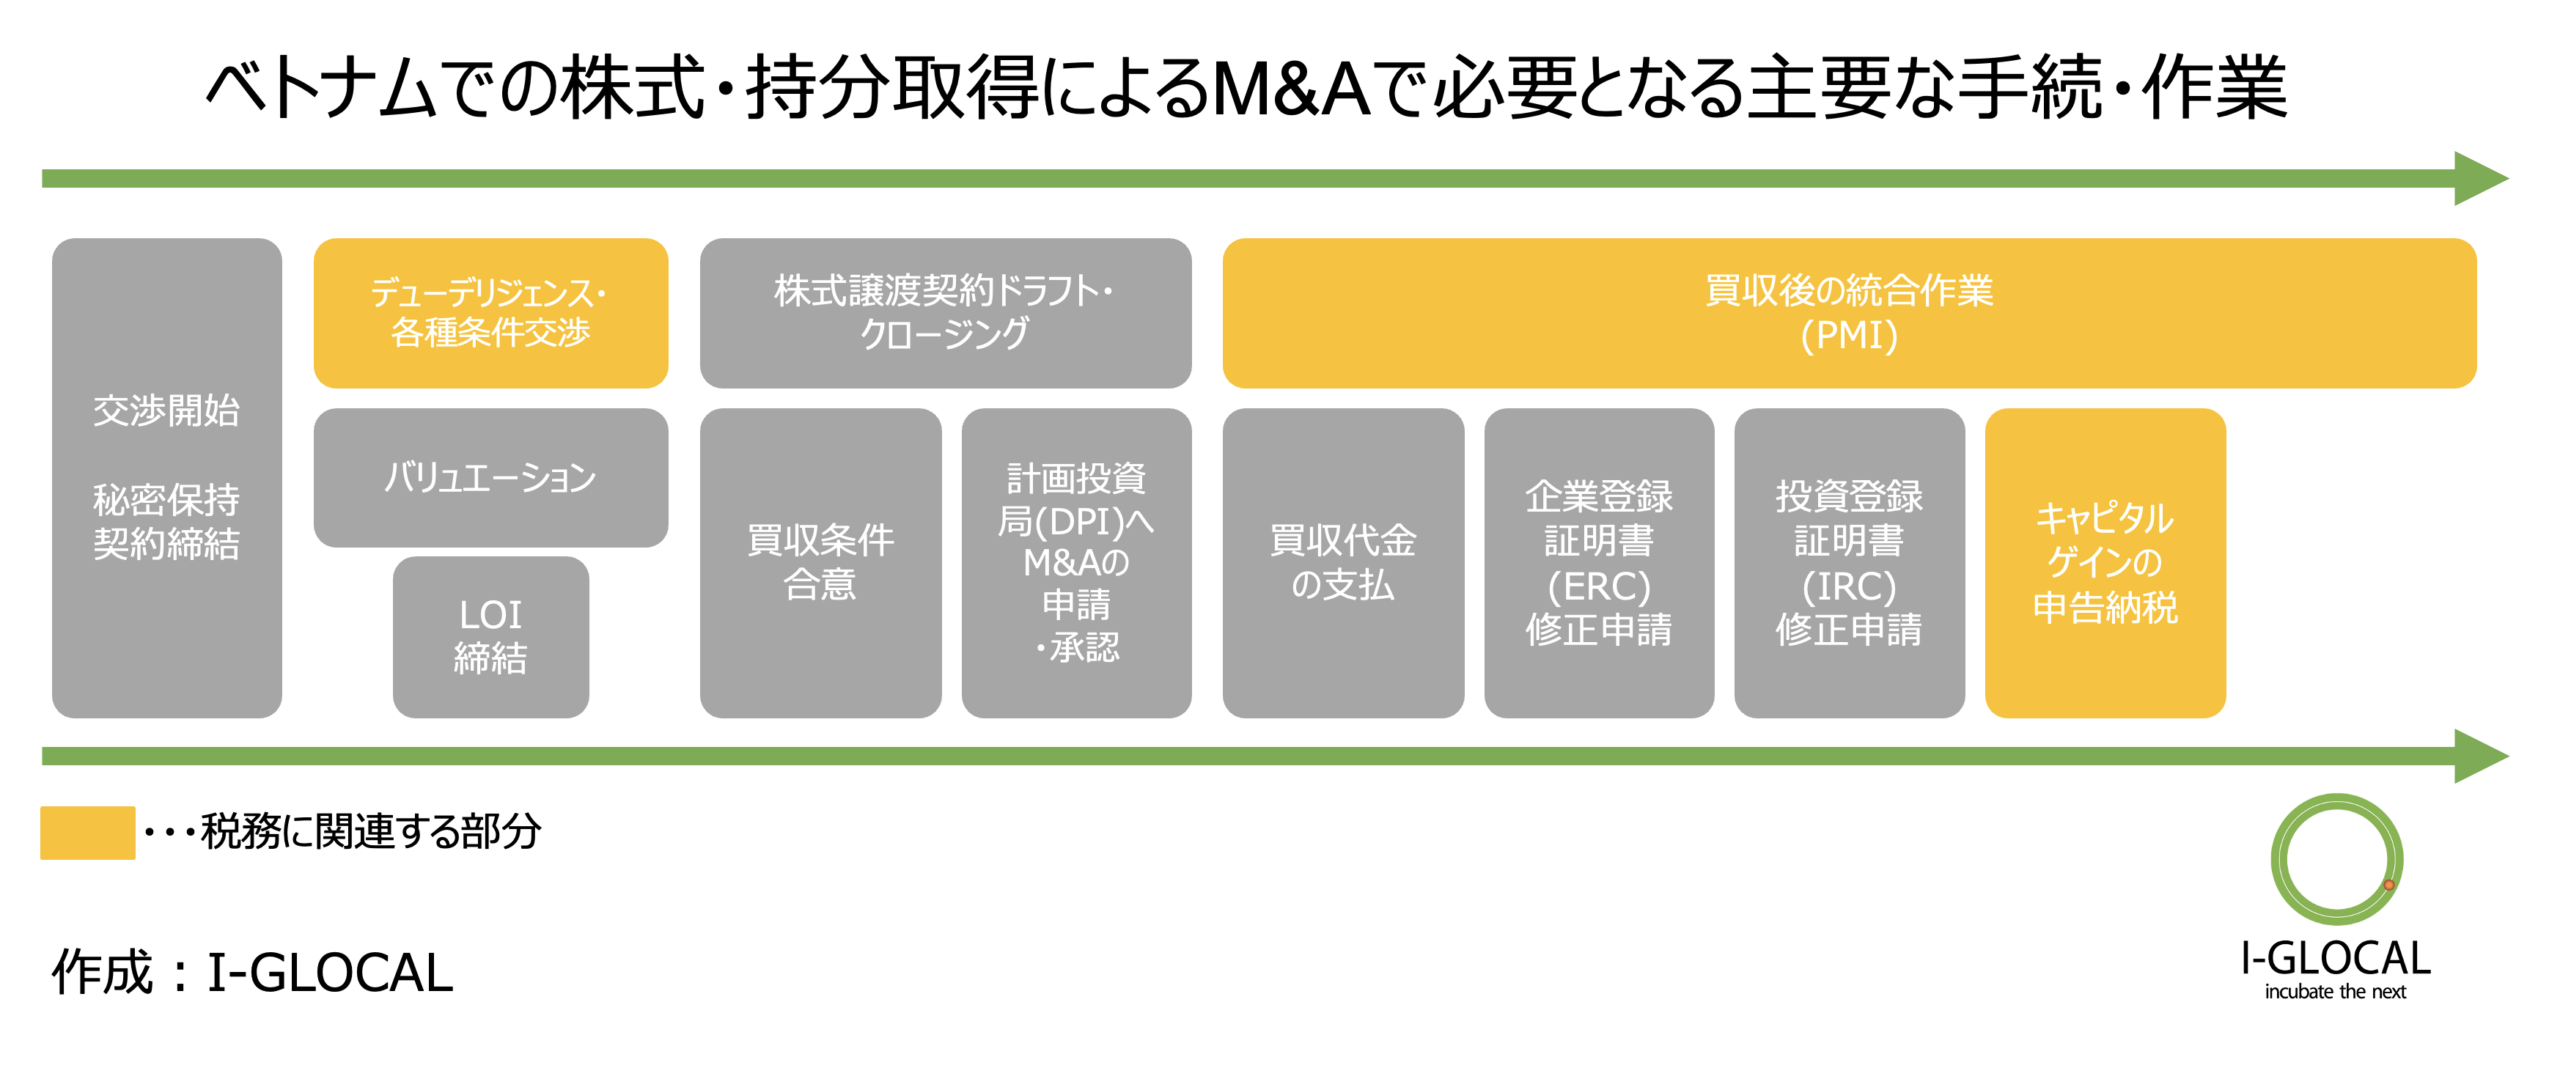
下図は、ベトナムで株式・持分の取得によりM&Aを行う際に必要となる主な手続と作業を示したものである。本レポートで扱うキャピタルゲインの申告納税は、このうちM&Aの最終フェーズに位置づけられる。
税目・課税標準および適用税率
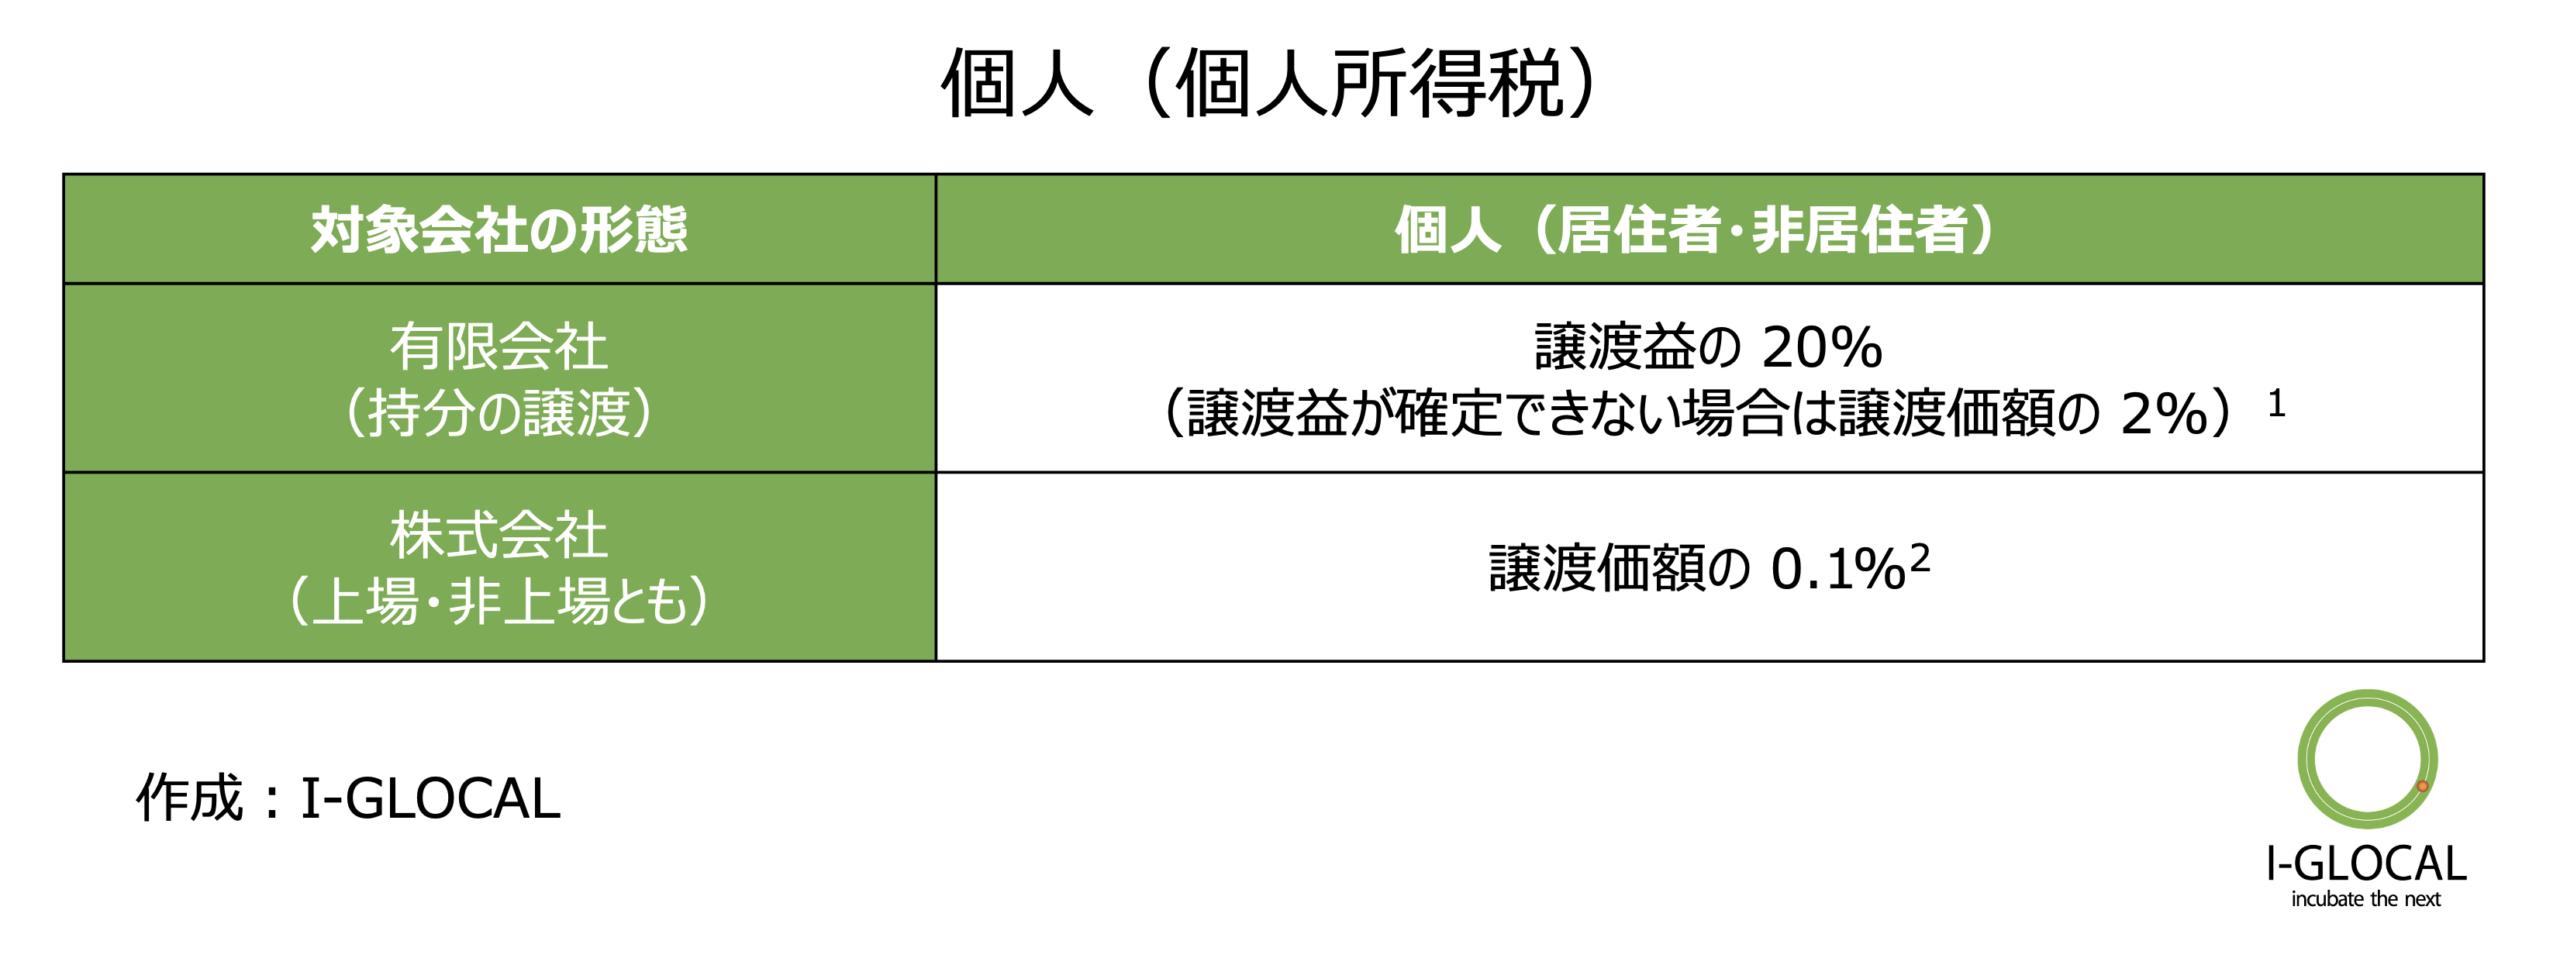
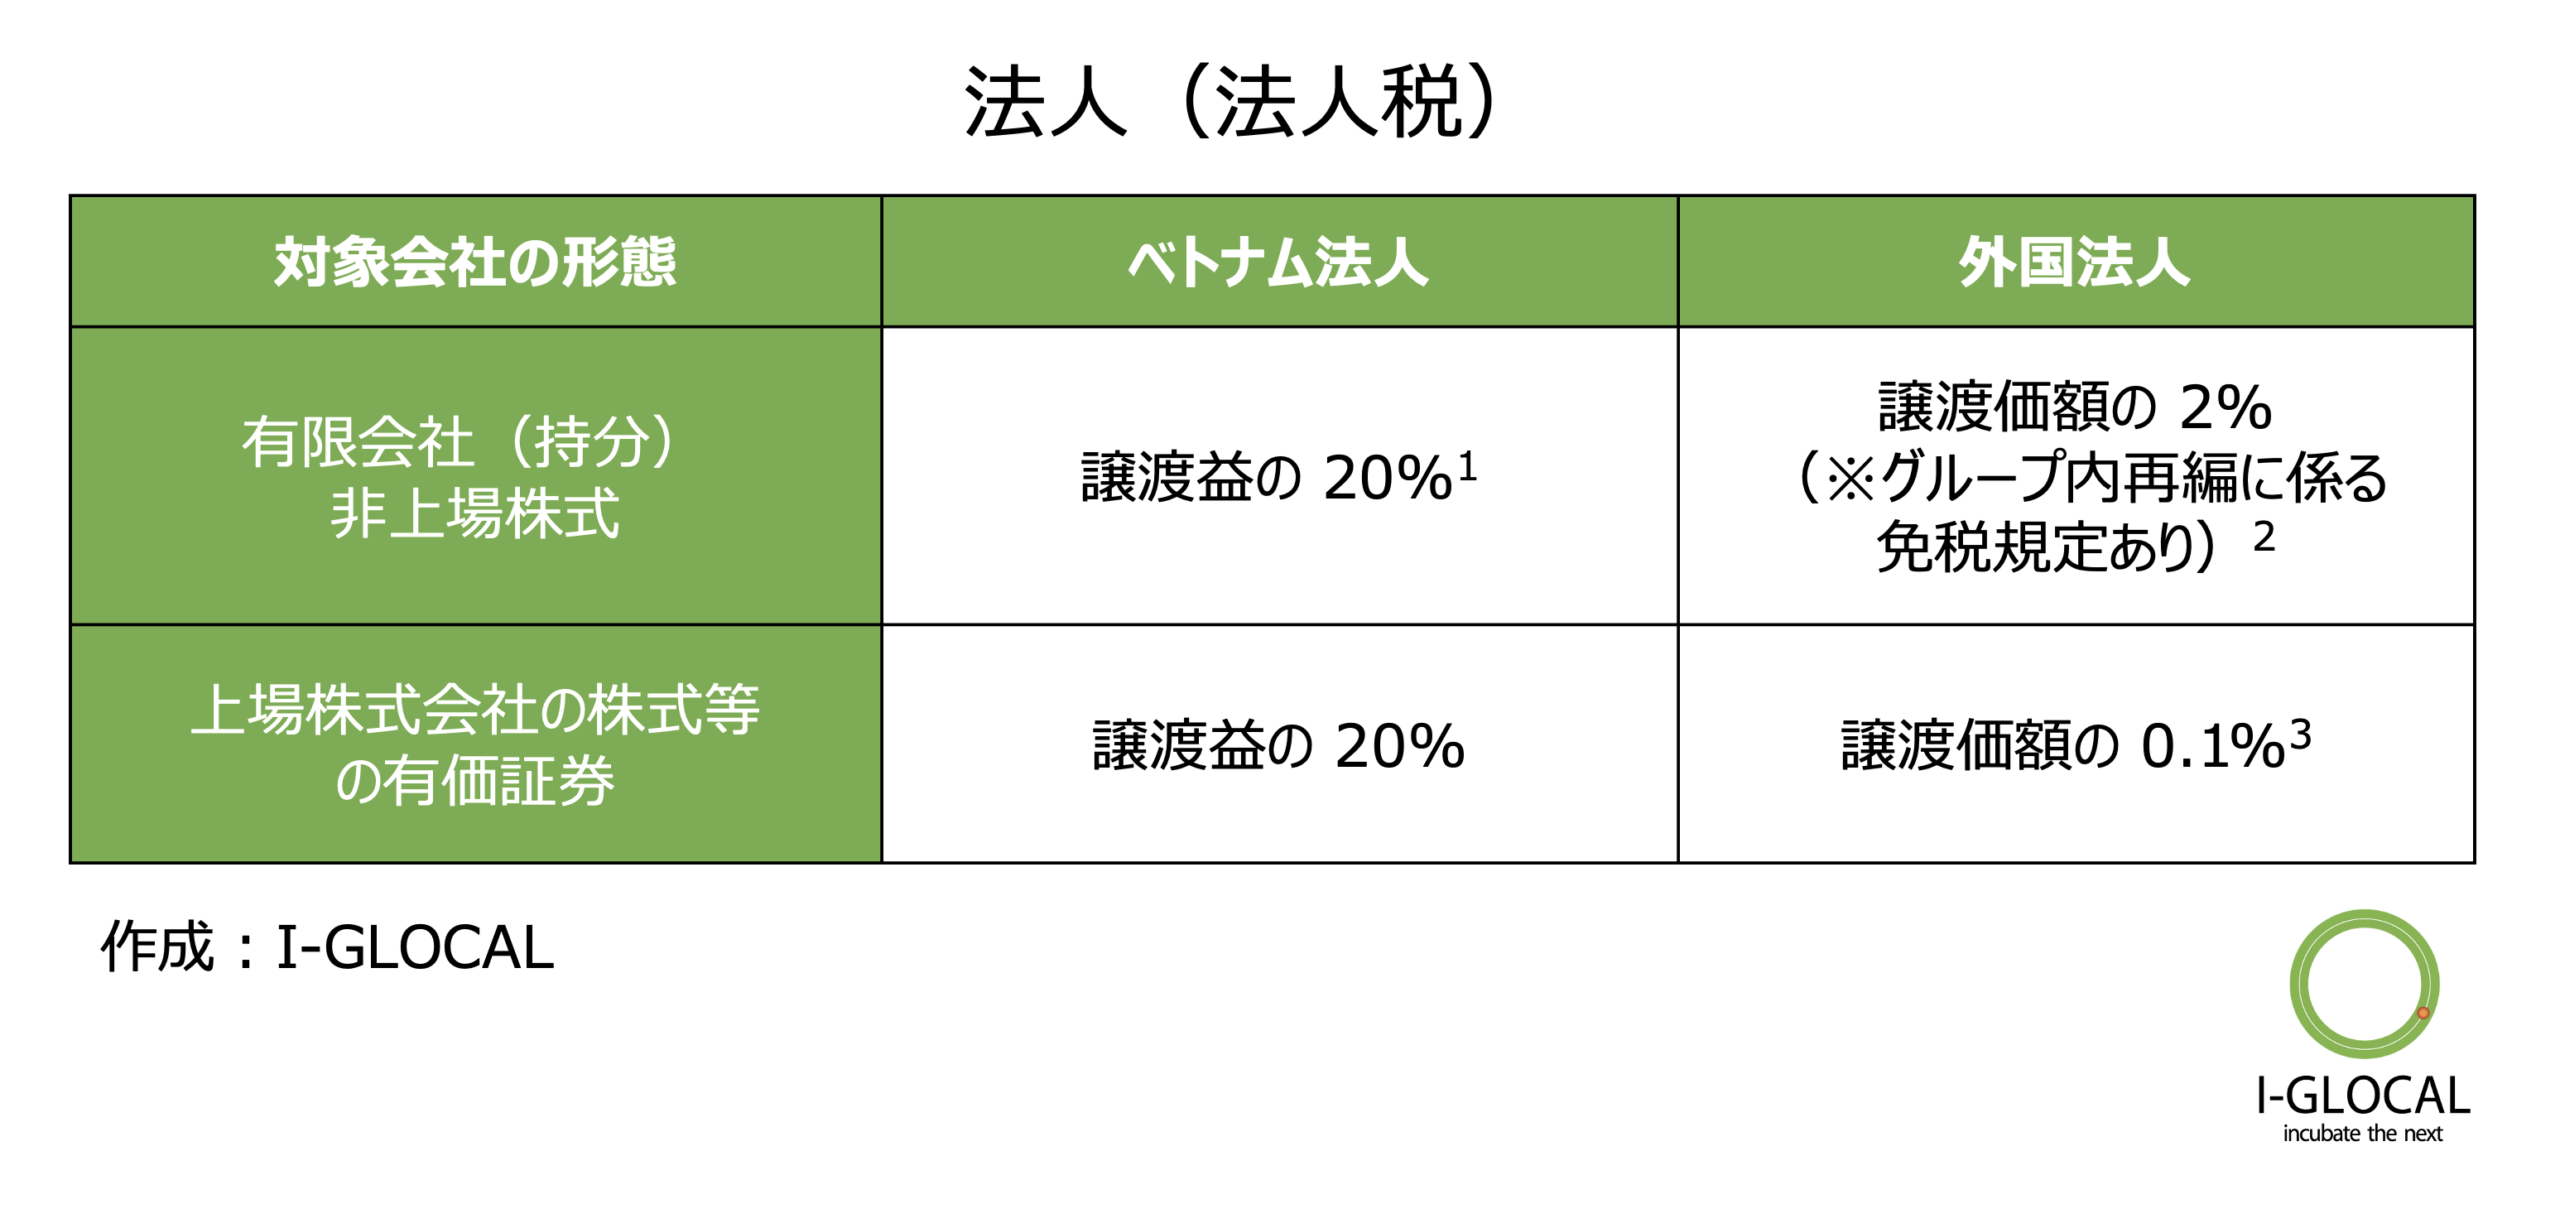
ベトナムで株式・持分の取得によりM&Aを行う場合、税務上は株式等の譲渡取引にあたり、関係する税目は個人所得税と法人税である。買手にとっては株式等の購入にすぎないため特段の課税は生じないが、売手側には課税が発生する。売手に対するキャピタルゲイン課税の概要は以下のとおりである。
[1] 個人所得税法109/2025/QH15 第13条第1項(居住者)・第23条第1項(非居住者)、Decree 253/2026/ND-CP
[2] 個人所得税法109/2025/QH15。個人による非上場株式会社の株式譲渡は、有価証券の譲渡として扱われる
[3] 法人所得税法67/2025/QH15 第11条第2項、Decree 320/2025/ND-CP 第13条。法人による非上場株式会社の株式譲渡は、資本譲渡として扱われる
[4] Decree 320/2025/ND-CP 第12条第3項i号。免税の要件は新通達20第7条第2項m号による
[5] Decree 320/2025/ND-CP 第14条
ここで押さえておきたいのは、非上場株式会社の株式譲渡が、売手が個人か法人かによって税務上異なる区分で扱われる点である。個人の場合は「有価証券の譲渡」として譲渡価額の0.1%が課されるのに対し、法人の場合は「資本譲渡」として扱われ、ベトナム法人であれば譲渡益の20%、外国法人であれば譲渡価額の2%が適用される。売手の属性によって税率が大きく変わるため、取引ストラクチャーを検討する際には、まず売手が個人なのか法人なのかを正確に確認しておくことが重要になる。
売手が外国法人である場合には例外規定があり、新政令320第12条第3項i号のただし書きによって、グループ内再編取引は一定の条件のもとで免税の適用を受けられる。続いて公布された新通達20の第7条第2項m号では、次の4つの条件をすべて満たすことが免税適用の要件とされている。
①最終受益者(親会社)に変更がないこと
②譲渡価額が帳簿価額または当初出資額を上回らないこと
③取引によって価値差額が生じず、承認された再編計画に基づく価値が帳簿価額を上回らないこと
④譲受人が資本価値・義務・権利をすべて承継すること
もっとも、②でいう「帳簿価額」をどの時点の金額で判断するのか、外貨で出資している場合に為替変動による帳簿価額の変動をどう扱うのかなど、条文からは読み取りにくい点がいくつか残っている。免税の適用を検討する場合は、案件ごとに必要に応じて所管税務局へ照会するなどしたうえで、慎重に判断することをお勧めしたい。
なお、改正個人所得税法(法律第109/2025/QH15号、以下「新PIT法」)の施行令については、2026年3月時点で公表されていた草案の段階では、非上場株式の譲渡益に20%を適用する案が示されていた。しかし、正式に公布された政令第253/2026/ND-CP号(以下「新政令253」)では、非上場株式は従来どおり「譲渡価額×0.1%」で課税を続けることが確定している。したがって、個人(居住者・非居住者を問わず)による非上場株式の譲渡については、新PIT法の施行後も税率・区分のいずれにも変更はない。
課税標準の計算方法
譲渡価額は、株式譲渡契約などで合意された金額を指す。譲渡益は「譲渡価額-取得価額-譲渡関連費用」で求められる。取得価額は売手の出資額、または第三者から購入した場合はその購入価額であり、譲渡関連費用は譲渡に直接関係して実際に支払った費用、たとえば弁護士や税理士といった専門家への報酬や各種手続の手数料がこれにあたる。譲渡関連費用を損益計算に含めるには、契約書や請求書などの証憑を揃えておく必要がある。
譲渡損益の計算、とりわけ譲渡損となる場合には、申告納税の時点やその後の税務調査で指摘を受け、税務当局が算定した時価が譲渡価額とみなされるケースがしばしば見られる。そのため、外部専門家による企業価値評価報告書など、譲渡価額の客観性と妥当性を十分に説明できる根拠資料を用意しておくことが望ましい。
また実務上は、米ドルなどの外貨で現地法人(譲渡対象会社)に出資し、売却も外貨で行うケースが多い。この場合、外貨ベースでは譲渡益が出ていなくても、ベトナムドンに換算した結果として譲渡益が算出される可能性がある。適用する為替レートの取扱いは現行規定上なお明確でない部分が残るため、案件ごとに確認することをお勧めする。
キャピタルゲイン課税の納税者と納税期限
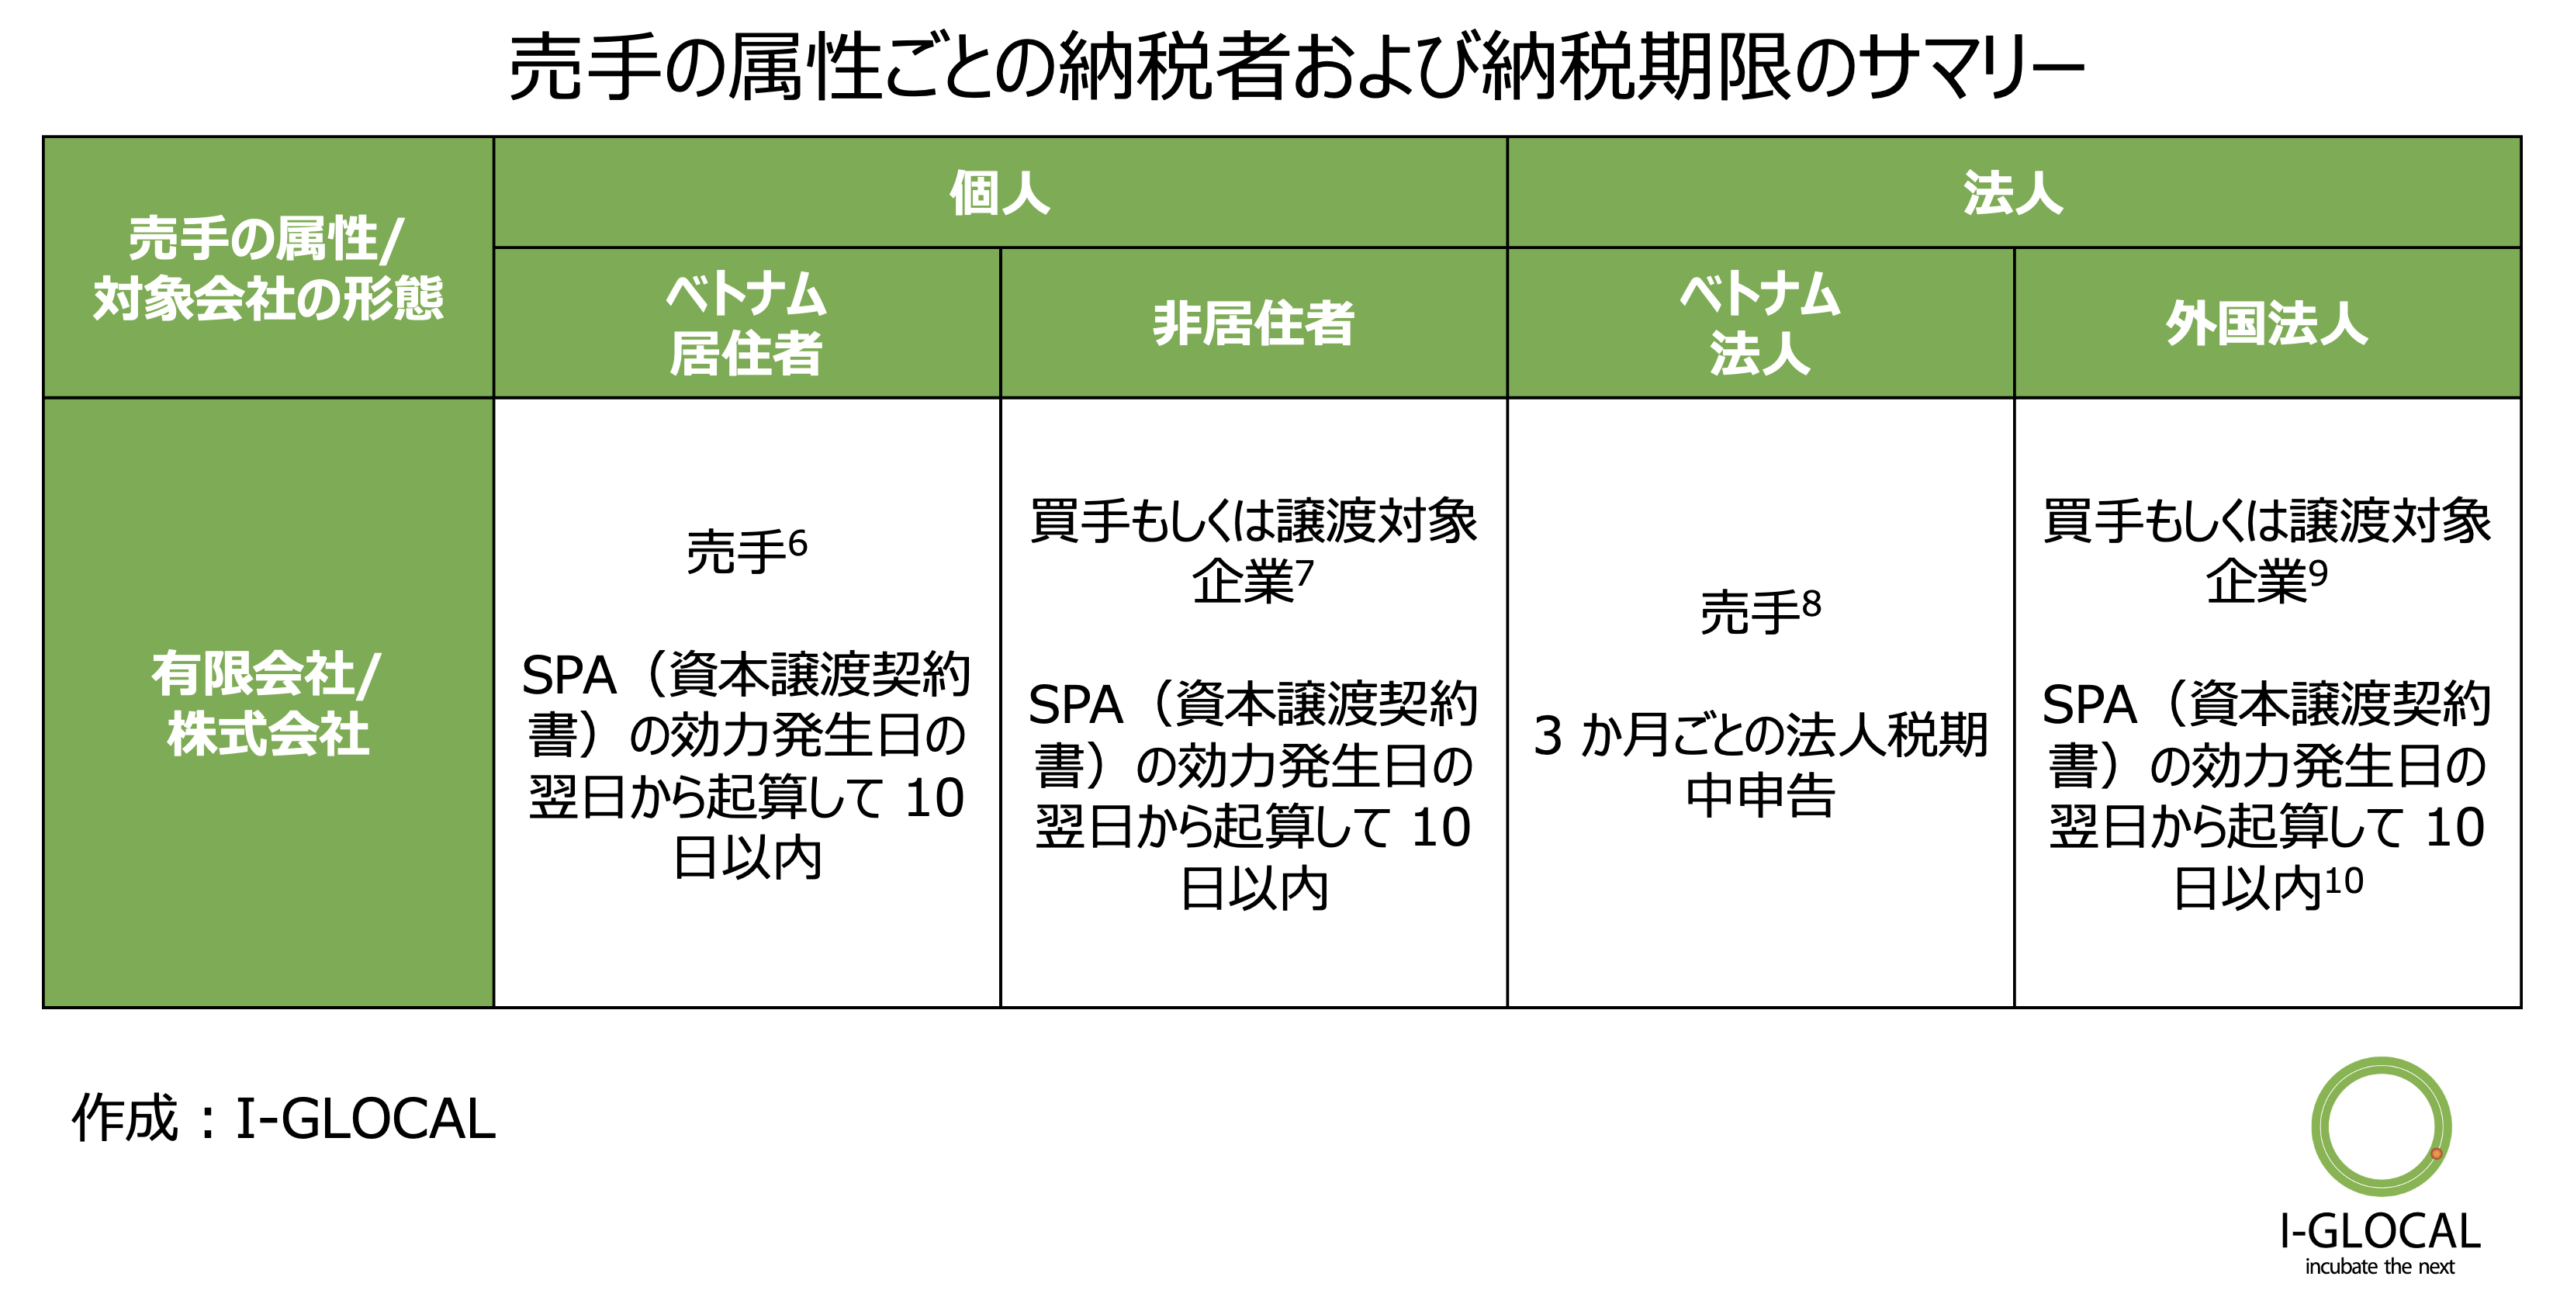
納税者は原則として売手である。ただし、売手が外国法人などで、ベトナムでの税コード取得や海外送金による納税が実質的に難しい場合には、ベトナムに所在する譲渡対象企業や買手を納税者として指定する仕組みが用意されている。売手の属性ごとの納税者と納税期限は、以下の表のとおりである。
[6] Circular 87/2026/TT-BTC、Decree 253/2026/ND-CP
[7] Decree 252/2026/ND-CP 第10条第1項、Circular 87/2026/TT-BTC
[8] Decree 252/2026/ND-CP 第9条第2項(a)
[9] Decree 320/2025/ND-CP 第2条第2項
[10] Circular 20/2026/TT-BTC 第5条第2項(a)、Decree 252/2026/ND-CP 第10条第1項、税務管理法108/2025/QH15 第14条第1項(a)
外国法人の納税期限は、新通達20の施行によって起算点の考え方が改められた。従来は「(a)管轄当局による資本譲渡の承認日」または「(b)承認が不要な場合は契約書上の合意日」のいずれかとされていたが、これが最初のSPA(資本譲渡契約書)の効力発生日を起算点とする方式に一本化されている。日数の数え方についても、従来の「発生日から10日」から「発生日の翌日から起算して10日」へと変更された。
ところで、資本譲渡に係る法人税が都度申告の対象であることを明示する規定は、現行の政令には置かれていない。これは、従来その対象税目を列挙していた政令第126/2020/ND-CP号(以下「旧政令126」)が廃止され、後継となる政令第252/2026/ND-CP号(以下「新政令252」)には都度課税期間の定義があるにとどまるためである。とはいえ、新通達20が資本譲渡について取引ごとの収益認識時点を定めている以上、都度申告として扱うという解釈に実務上の疑義はなく、税務当局の運用も従来と変わっていない。
公開企業の株式などを証券会社等を通じて売買する場合には、上記の取扱いによらず、証券口座を通じて証券会社等が源泉徴収を行う。
もう一点、納税のタイミングとディールの条件によっては、譲渡代金が入金されるより前に申告納税を行わなければならない可能性がある。納税資金の手当てについてもあらかじめ考慮しておきたい。
提出書類
法人税の申告時に求められる書類は次のとおりである。[11]
ⅰ. 資本譲渡による法人税の税務申告書
ⅱ. 譲渡契約書のコピー(外国語で作成されている場合は、主要項目のベトナム語翻訳を添付)
ⅲ. ライセンス発行機関による譲渡承認決定書のコピー
ⅳ. 出資証明書(Certificate of Contributed Capital)のコピー
ⅴ. 譲渡に関連して発生した費用の証憑
実務上は税務当局から追加書類を求められることが多いため、企業登録証明書(ERC)のコピーや、譲渡代金の入金を確認できる銀行の入出金明細なども事前に準備しておくとよい。個人所得税が適用される場合も、提出書類はおおむね同様である。
[11] Circular 21/2026/TT-BTC(様式05/TNDN)
ペナルティ
申告の漏れや誤りがあった場合、追徴税額(正しい税額から納付済税額を差し引いた金額)に加えて、その20%が加算税として課され、さらに延滞税として1日あたり0.03%の利息が発生する。脱税や不正行為に対しては、重加算税として追徴税額の100%から300%が課されるうえ、行政罰として最大2億ドン(約100万円)の過料が科される可能性もある。追徴税額と延滞税は10年前まで遡って課されうるため、申告の漏れや誤りによる金額的な損失は大きくなりかねない。
日本法人がベトナム子会社を別の日本法人に売却する場合の日越二重課税
日本法人がベトナム子会社を別の日本法人に売却する場合、日本の税法上は株式譲渡益として法人税が課される一方で、前述のとおりベトナムでも譲渡価額の2%が課税されるため、二重課税が生じる。
この二重課税については、日越租税条約に基づき、いずれか一方の国で外国税額控除を適用できる仕組みになっている。ただし実務上、ベトナム側で適用を受けようとすると、税務当局から長期にわたって追加資料や説明を求められる事例も見られる。日本側で外国税額控除を適用できるかどうかも含めて、対応を検討されたい。
おわりに
本レポートでは、2025年10月1日に施行された改正CIT法と新政令320によるキャピタルゲイン課税の主な変更点を解説した。
ベトナムは、地政学的な安定性や高い経済成長の余力を背景とする消費市場としての魅力などから、日系企業にとって製造拠点としても販売市場としても大きなビジネスチャンスのある国である。政府も外国からの投資を奨励しているが、その一方で税務当局は課税収入の確保に積極的に取り組んでおり、今回の改正もその流れに沿ったものといえる。税制の変更点を正確に理解し、税務リスクを適切に評価して対応したうえで、M&Aによる事業機会を成果につなげるために、本レポートを役立てていただければ幸いである。
I-GLOCALグループ
I-GLOCALグループは、企業のベトナム進出を、会社設立やM&Aの段階から、進出後の会計、税務、監査、人事労務まで包括的に支援致します。
Webサイト https://www.i-glocal.com/