ベトナムの若年消費者は、近代小売と伝統小売を単純に乗り換えるのではなく、併用している。
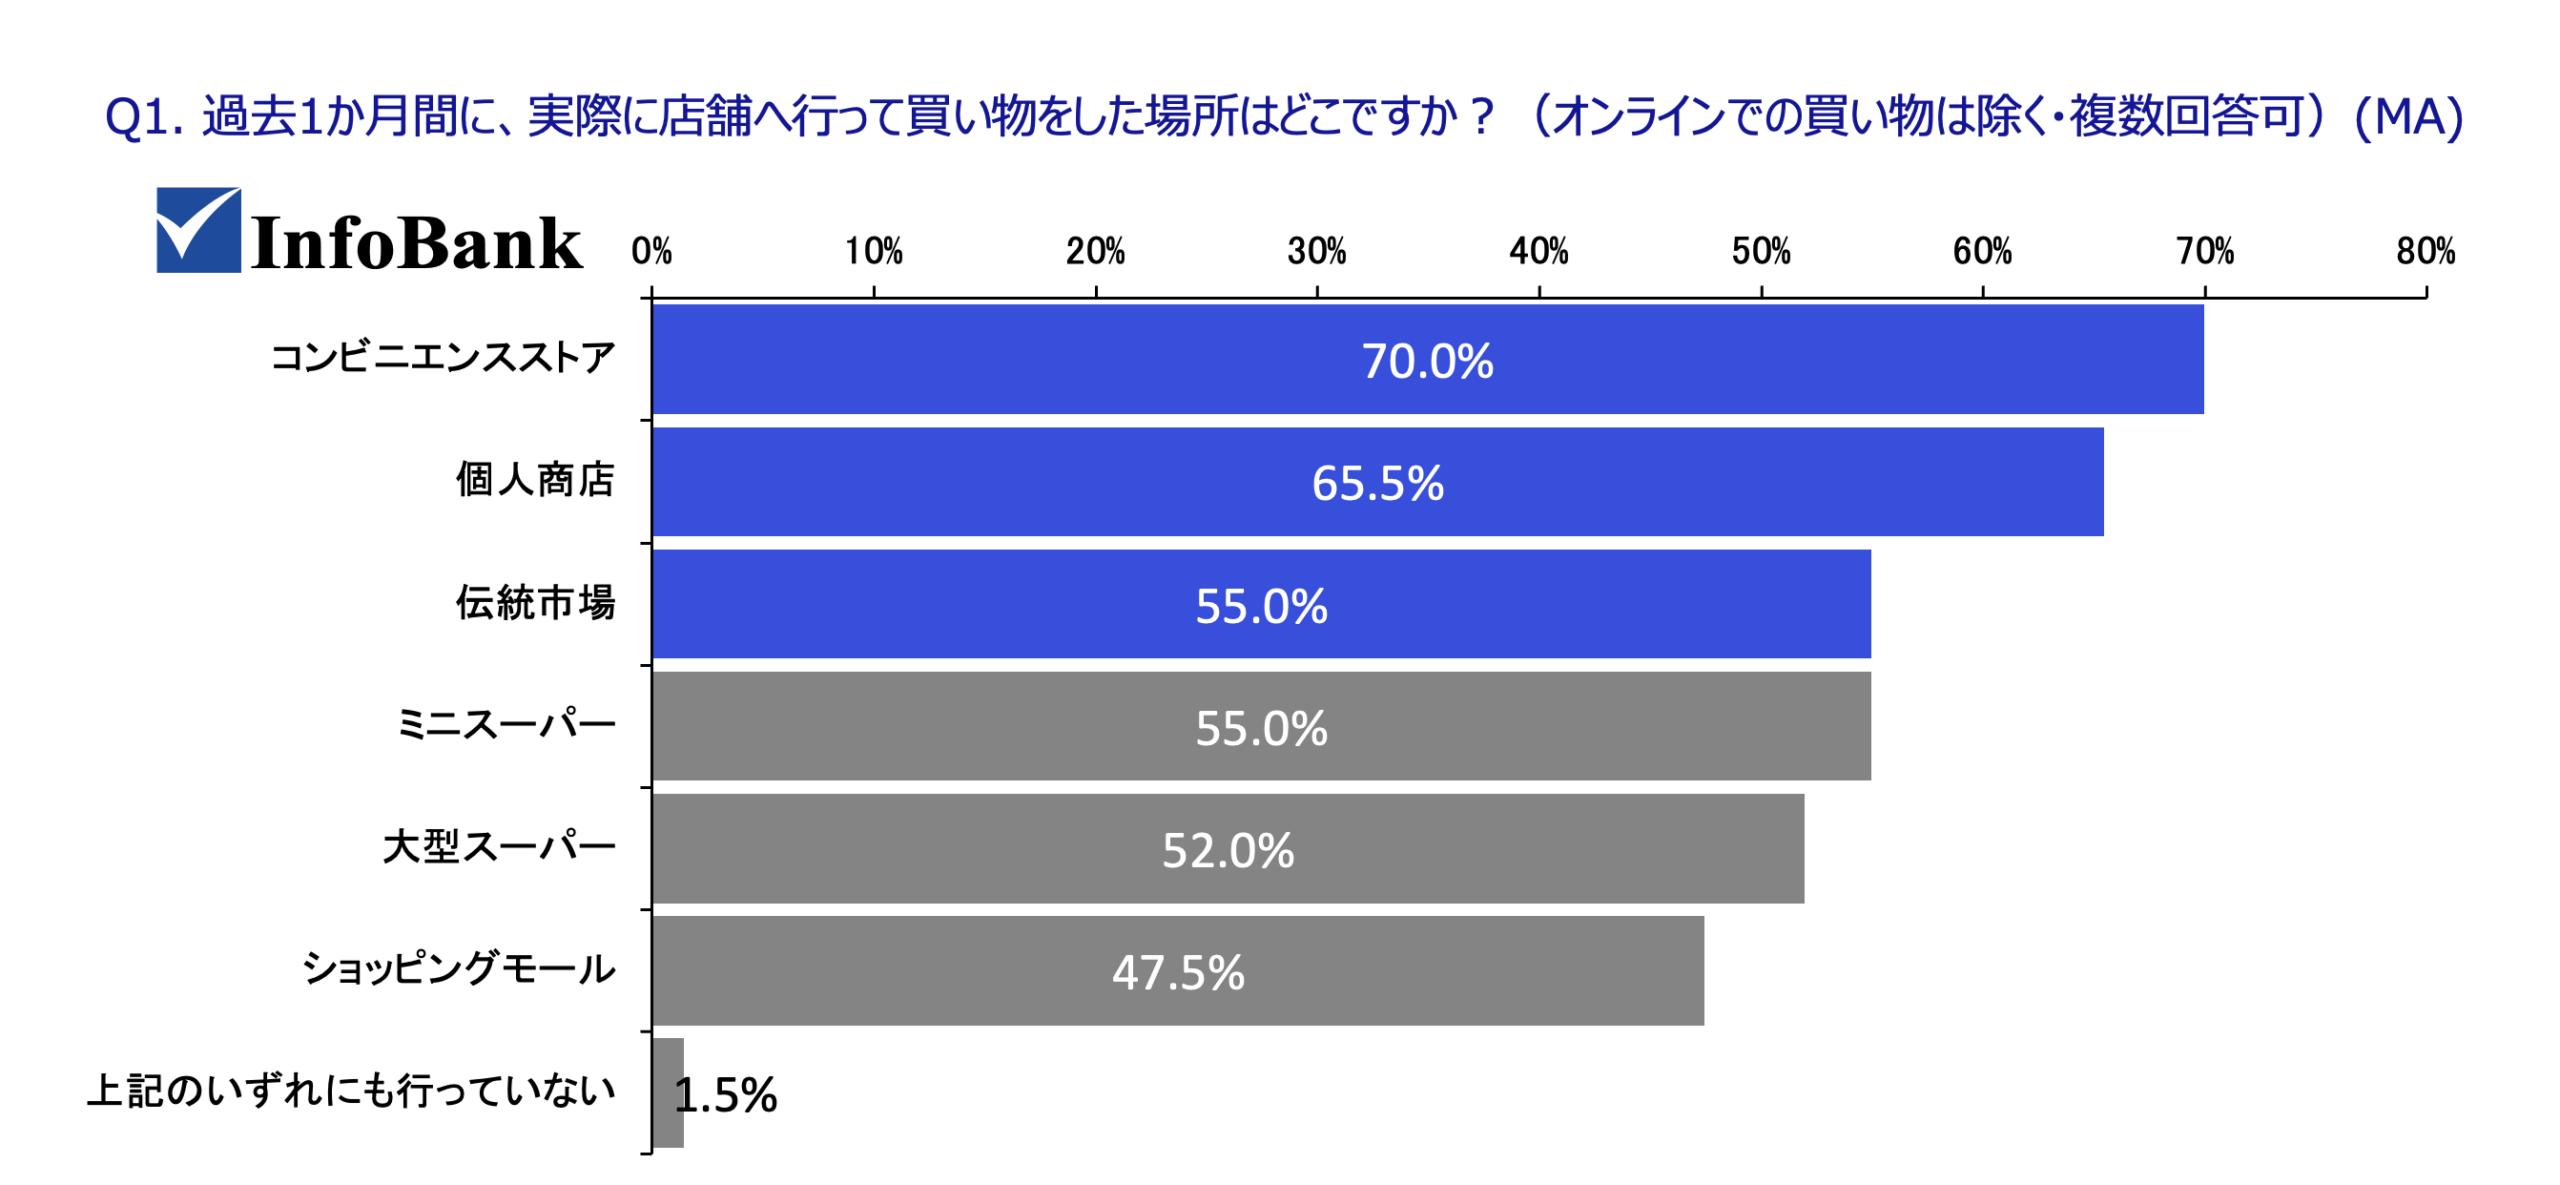
InfoBankがベトナム都市部の15〜34歳200人に実施した小売利用の調査で、過去1か月にコンビニで買い物をした人は70.0%に上る一方、個人商店も65.5%、伝統市場も55.0%が利用していた。
大型スーパーやコンビニを主な買い物先にしたい層でさえ、伝統市場の利用率は全体と変わらない。日系店舗は「モダン」「安全」「清潔」で評価されるが、来店頻度を左右するのは価格と近さで、「日本の商品」は来店条件の最下位だった。
ベトナム若年層の小売利用、近代と伝統の併用が主流
コンビニ70%、個人商店65.5%、伝統市場55%が並ぶ
過去1か月に実際に店舗で買い物をした場所を複数回答で聞いたところ、コンビニが70.0%で最も高く、個人商店(65.5%)、伝統市場(55.0%)が続いた。伝統小売の2業態は、ミニスーパー(55.0%)や大型スーパー(52.0%)と同等以上の水準にある。
都市部の若年層は近代小売を好むとされるが、少なくとも日常の買い物先としては、伝統小売がいまも半数以上に使われている。1人あたりの利用業態は平均3.45業態で、業態を一つに絞るのではなく、目的や場面に応じて使い分けている姿が浮かぶ。
近代小売を選びたい層でも伝統市場57.6%、個人商店63.5%
併用の構図は、今後の意向と実際の行動を突き合わせると明確になる。今後1年間で最も多く買い物に行きたい店舗を一つ選んでもらうと、大型スーパー/ショッピングモールが42.5%で最多となり、コンビニ(21.0%)、ミニスーパー(12.0%)を合わせた近代小売が75.5%を占めた。伝統市場(10.0%)と個人商店(9.5%)を主な買い物先に挙げた人は2割に満たない。
しかし、大型スーパー/モールを選んだ85人の過去1か月の利用を見ると、伝統市場は57.6%、個人商店は63.5%で、全体(55.0%、65.5%)とほぼ同じだった。コンビニを選んだ42人でも伝統市場57.1%、個人商店71.4%と水準は変わらない。
近代小売を主な買い物先にしたいという意向は、伝統小売の利用を減らす方向には働いていない。近代小売は伝統小売を置き換えているのではなく、その上に積み上がる形で広がっている。
業態を分けるのは年齢よりライフステージ、スーパーは地場チェーンが首位
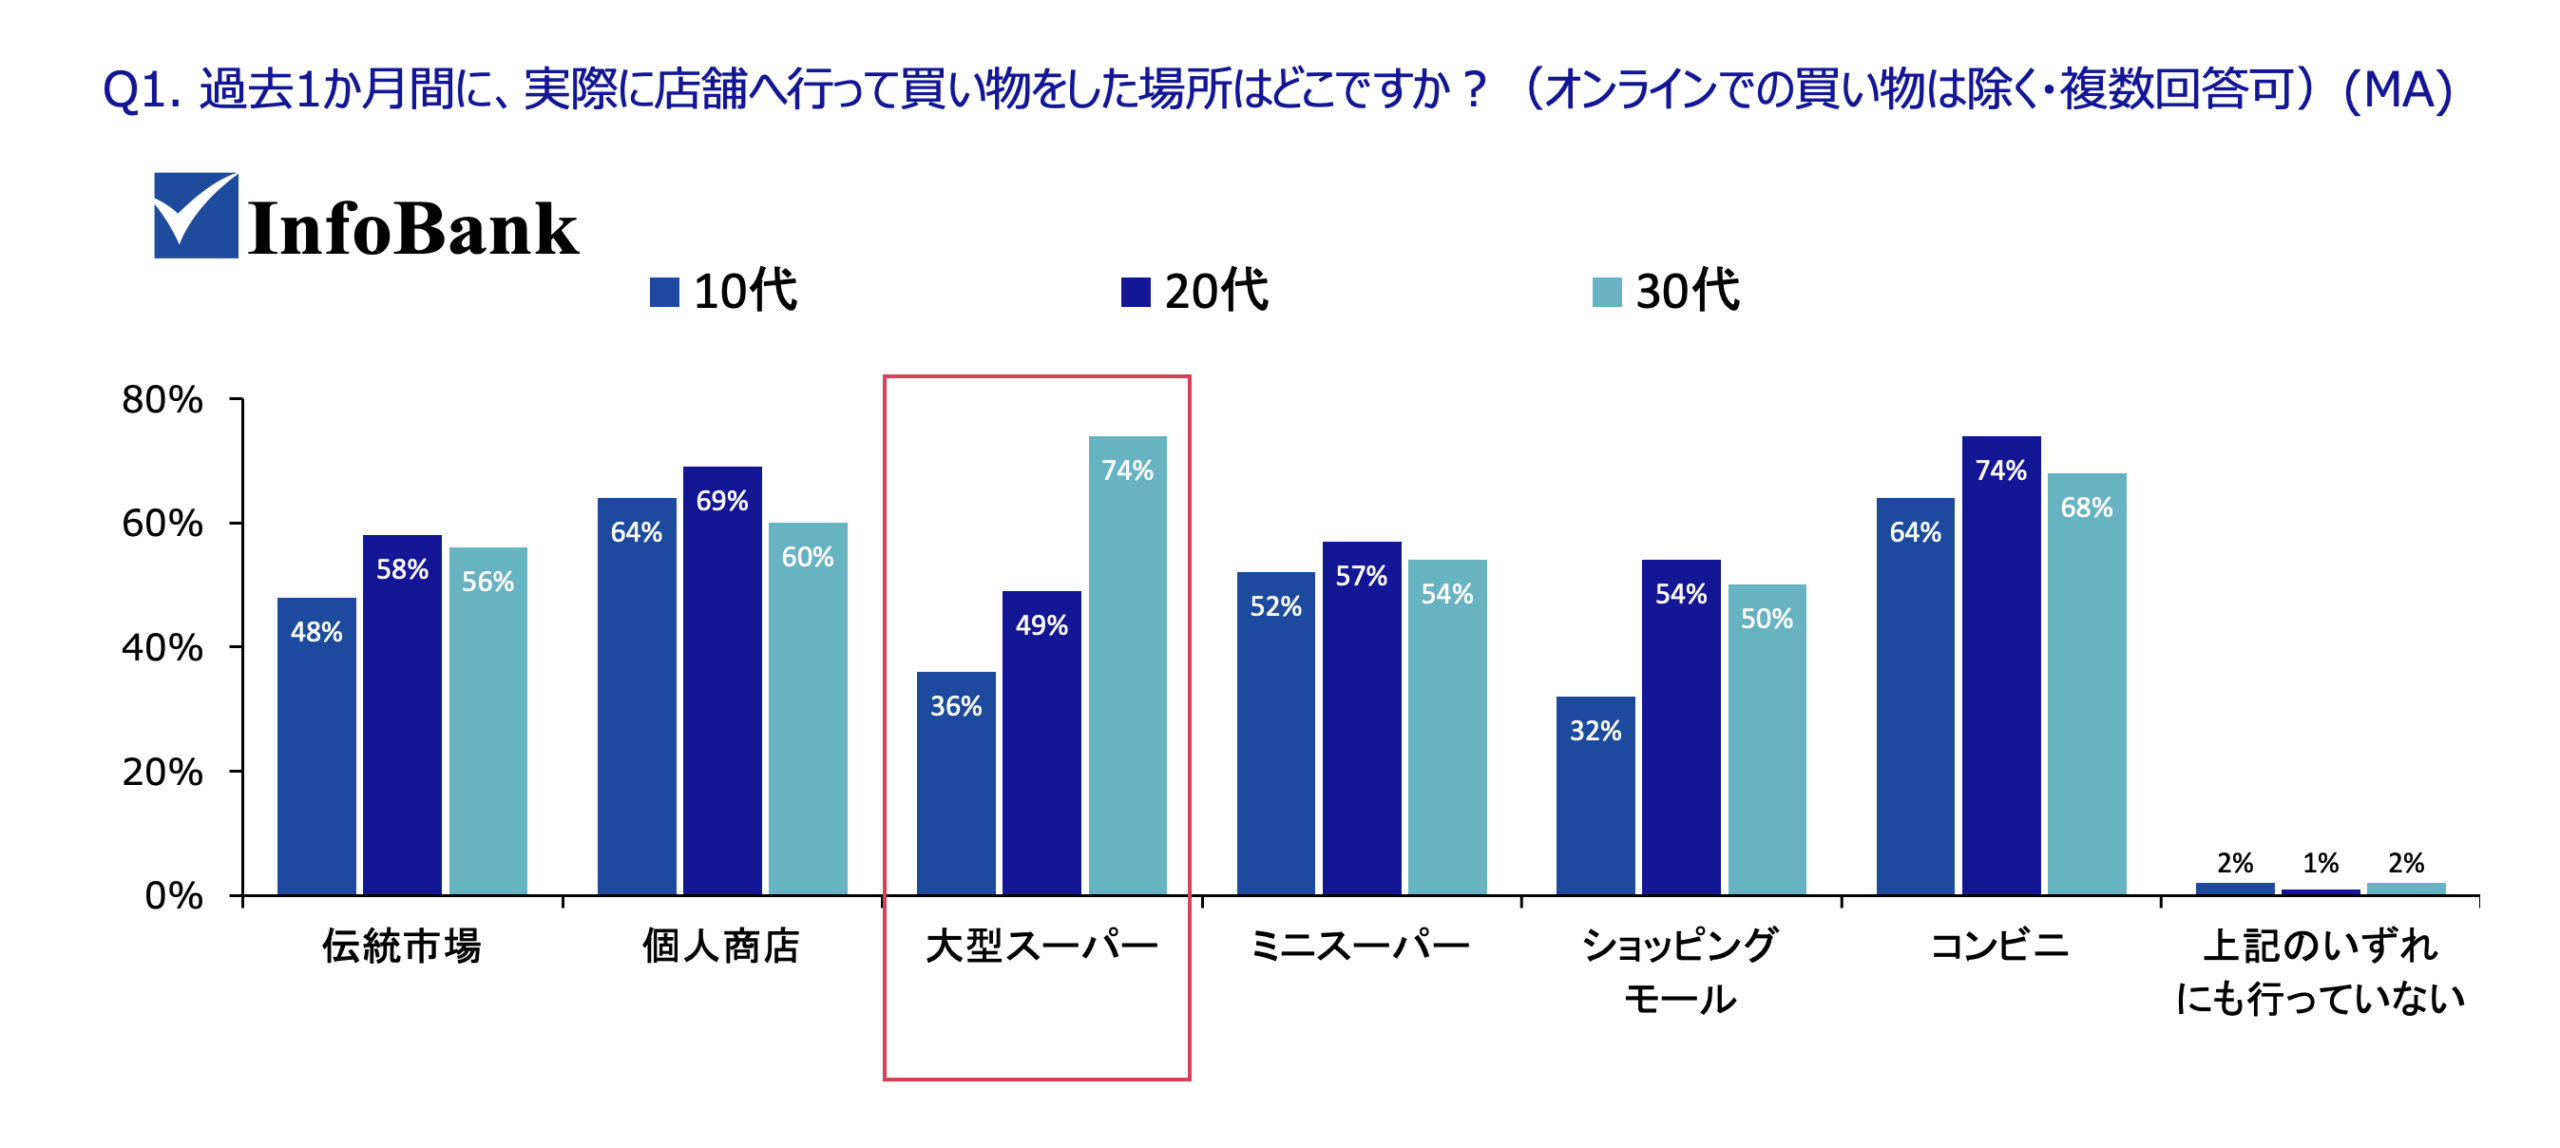
大型スーパーは10代36%から30代74%へ、30代ではコンビニを抜く
年代別で差が最も大きいのは大型スーパーで、10代36%、20代49%、30代74%と上昇し、30代ではコンビニ(68%)を抜いて首位に立つ。10代は個人商店とコンビニ(各64%)が並び、大型店・モールは3割台にとどまる。
結婚や子育てに伴うまとめ買いの需要が、業態の選択を動かしているとみられる。若いほど近代小売を選ぶという単純な構図ではなく、世帯形成などのライフステージや行動範囲の違いが、業態の使い分けを決めている。
女性は平均3.72業態、モールと伝統市場の両方を使う
男女別では、女性は大型スーパーを除く全業態で男性を上回り、平均利用業態数は男性3.18に対し女性3.72だった。差が最も大きいのはショッピングモール(男性37%、女性58%)で、伝統市場(48%、62%)が続く。
女性は近代小売と伝統市場の双方を幅広く使っており、食材の買い出しを担う機会の多さが背景にあるとみられる。近代小売の利用が広がっても市場から離れるわけではなく、市場で買い物をする習慣は若い女性にも根強く残っている。
利用スーパーはBach Hoa Xanh55%、AEONは外資系首位の43.5%
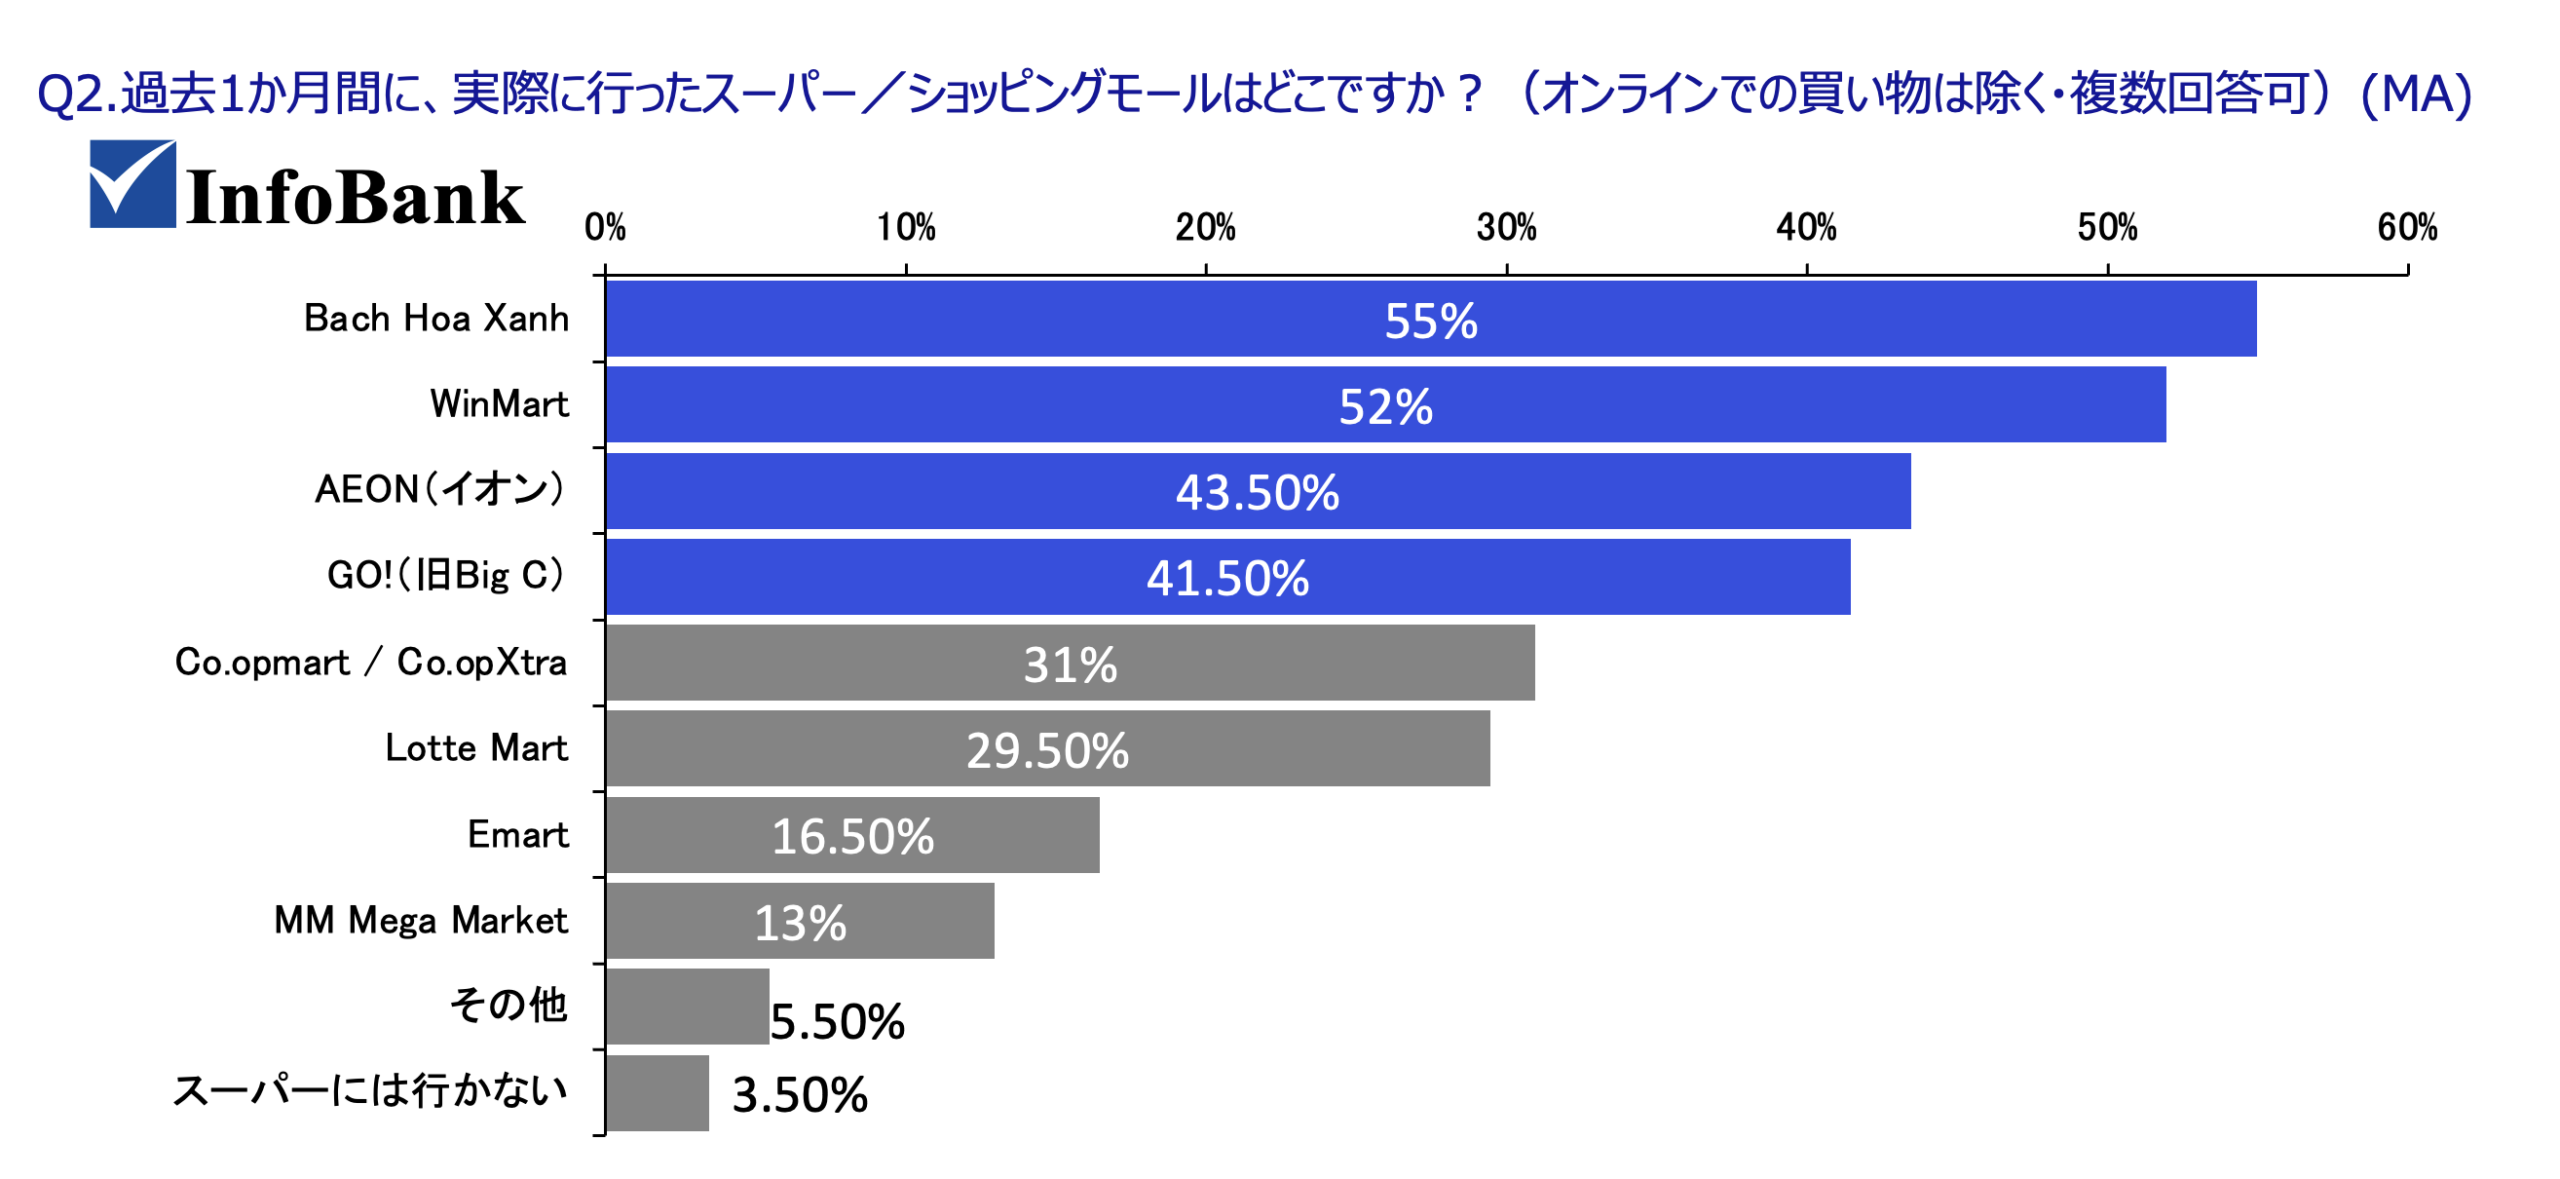
過去1か月に利用したスーパー・ショッピングモールでは、地場チェーンのBách Hóa Xanh(55.0%)とWinMart(52.0%)が上位を占めた。いずれも生鮮食品を武器に小型店を多店舗展開するチェーンである。大型店ではAEON(43.5%)とGO!(41.5%)がほぼ並び、AEONは外資系で首位となった。利用チェーン数は1人平均約2.9で、日常の買い物は近隣の地場チェーン、まとめ買いや外出先は大型店という使い分けが進んでいる。
男女別に見ると、Bách Hóa XanhとWinMartの男女差は2ptにとどまる一方、Co.opmart、GO!、MM Mega Marketでは女性が7〜8pt上回った。
大型スーパーの利用率自体には男女差がないことから、女性は複数の大型店を比べながら回っているとみられる。AEONはモール利用に21ptの男女差があったにもかかわらず、男性42%、女性45%と差が小さく、男女を問わず訪れる場となっている。
日系小売は「モダン」49.5%で評価、購入は低単価品が中心
評価の中心は運営品質、「日本の商品が多い」は38%止まり
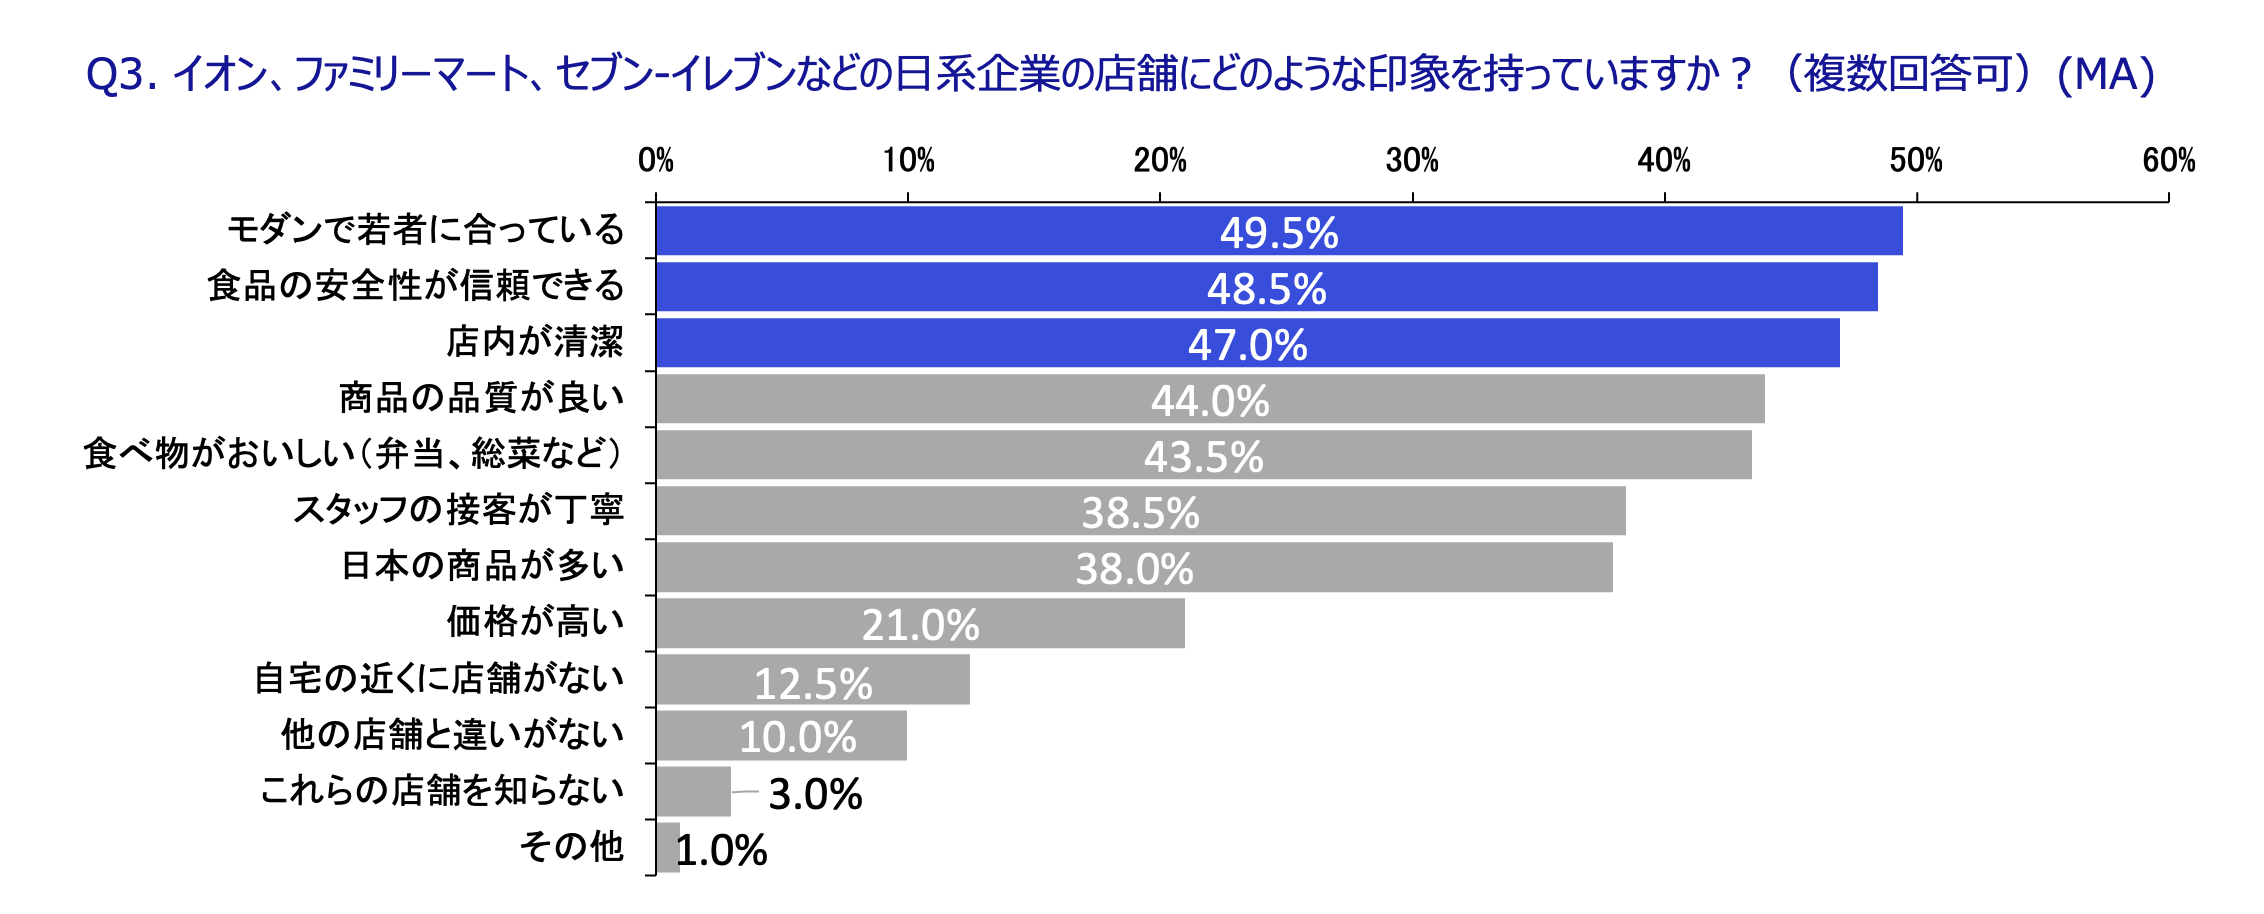
イオン、ファミリーマート、セブン-イレブンなどの日系店舗への印象は、「モダンで若者に合っている」(49.5%)、「食品の安全性が信頼できる」(48.5%)、「店内が清潔」(47.0%)が上位で、商品の品質(44.0%)、食べ物のおいしさ(43.5%)を含む5項目が4〜5割で並んだ。
「日本の商品が多い」は38.0%と、これらを約10pt下回る。若年消費者が日系店舗に見いだしている価値は、輸入品の豊富さより、衛生や品質管理といった運営の質にある。ただし伝統市場は5割超に使われており、安全性への高い評価が業態の乗り換えに直結しているわけではない。
購入はパン44.5%・日用品43.5%、弁当は21.5%にとどまる
日系店舗で普段購入するものは、パン・洋菓子(44.5%)、日用品(43.5%)、飲料(40.0%)が上位で、低単価の嗜好品と日常の補充購買が中心である。日本のコンビニで主力の弁当(21.5%)、おにぎり(21.0%)、サンドイッチ(17.0%)は2割前後にとどまった。
「食べ物がおいしい」と評価する人が43.5%いるにもかかわらず、味への評価が主食の購入には結びついていない。屋台や食堂での外食が日常的なベトナムでは、客単価を押し上げる食事需要の取り込みはまだ途上にある。
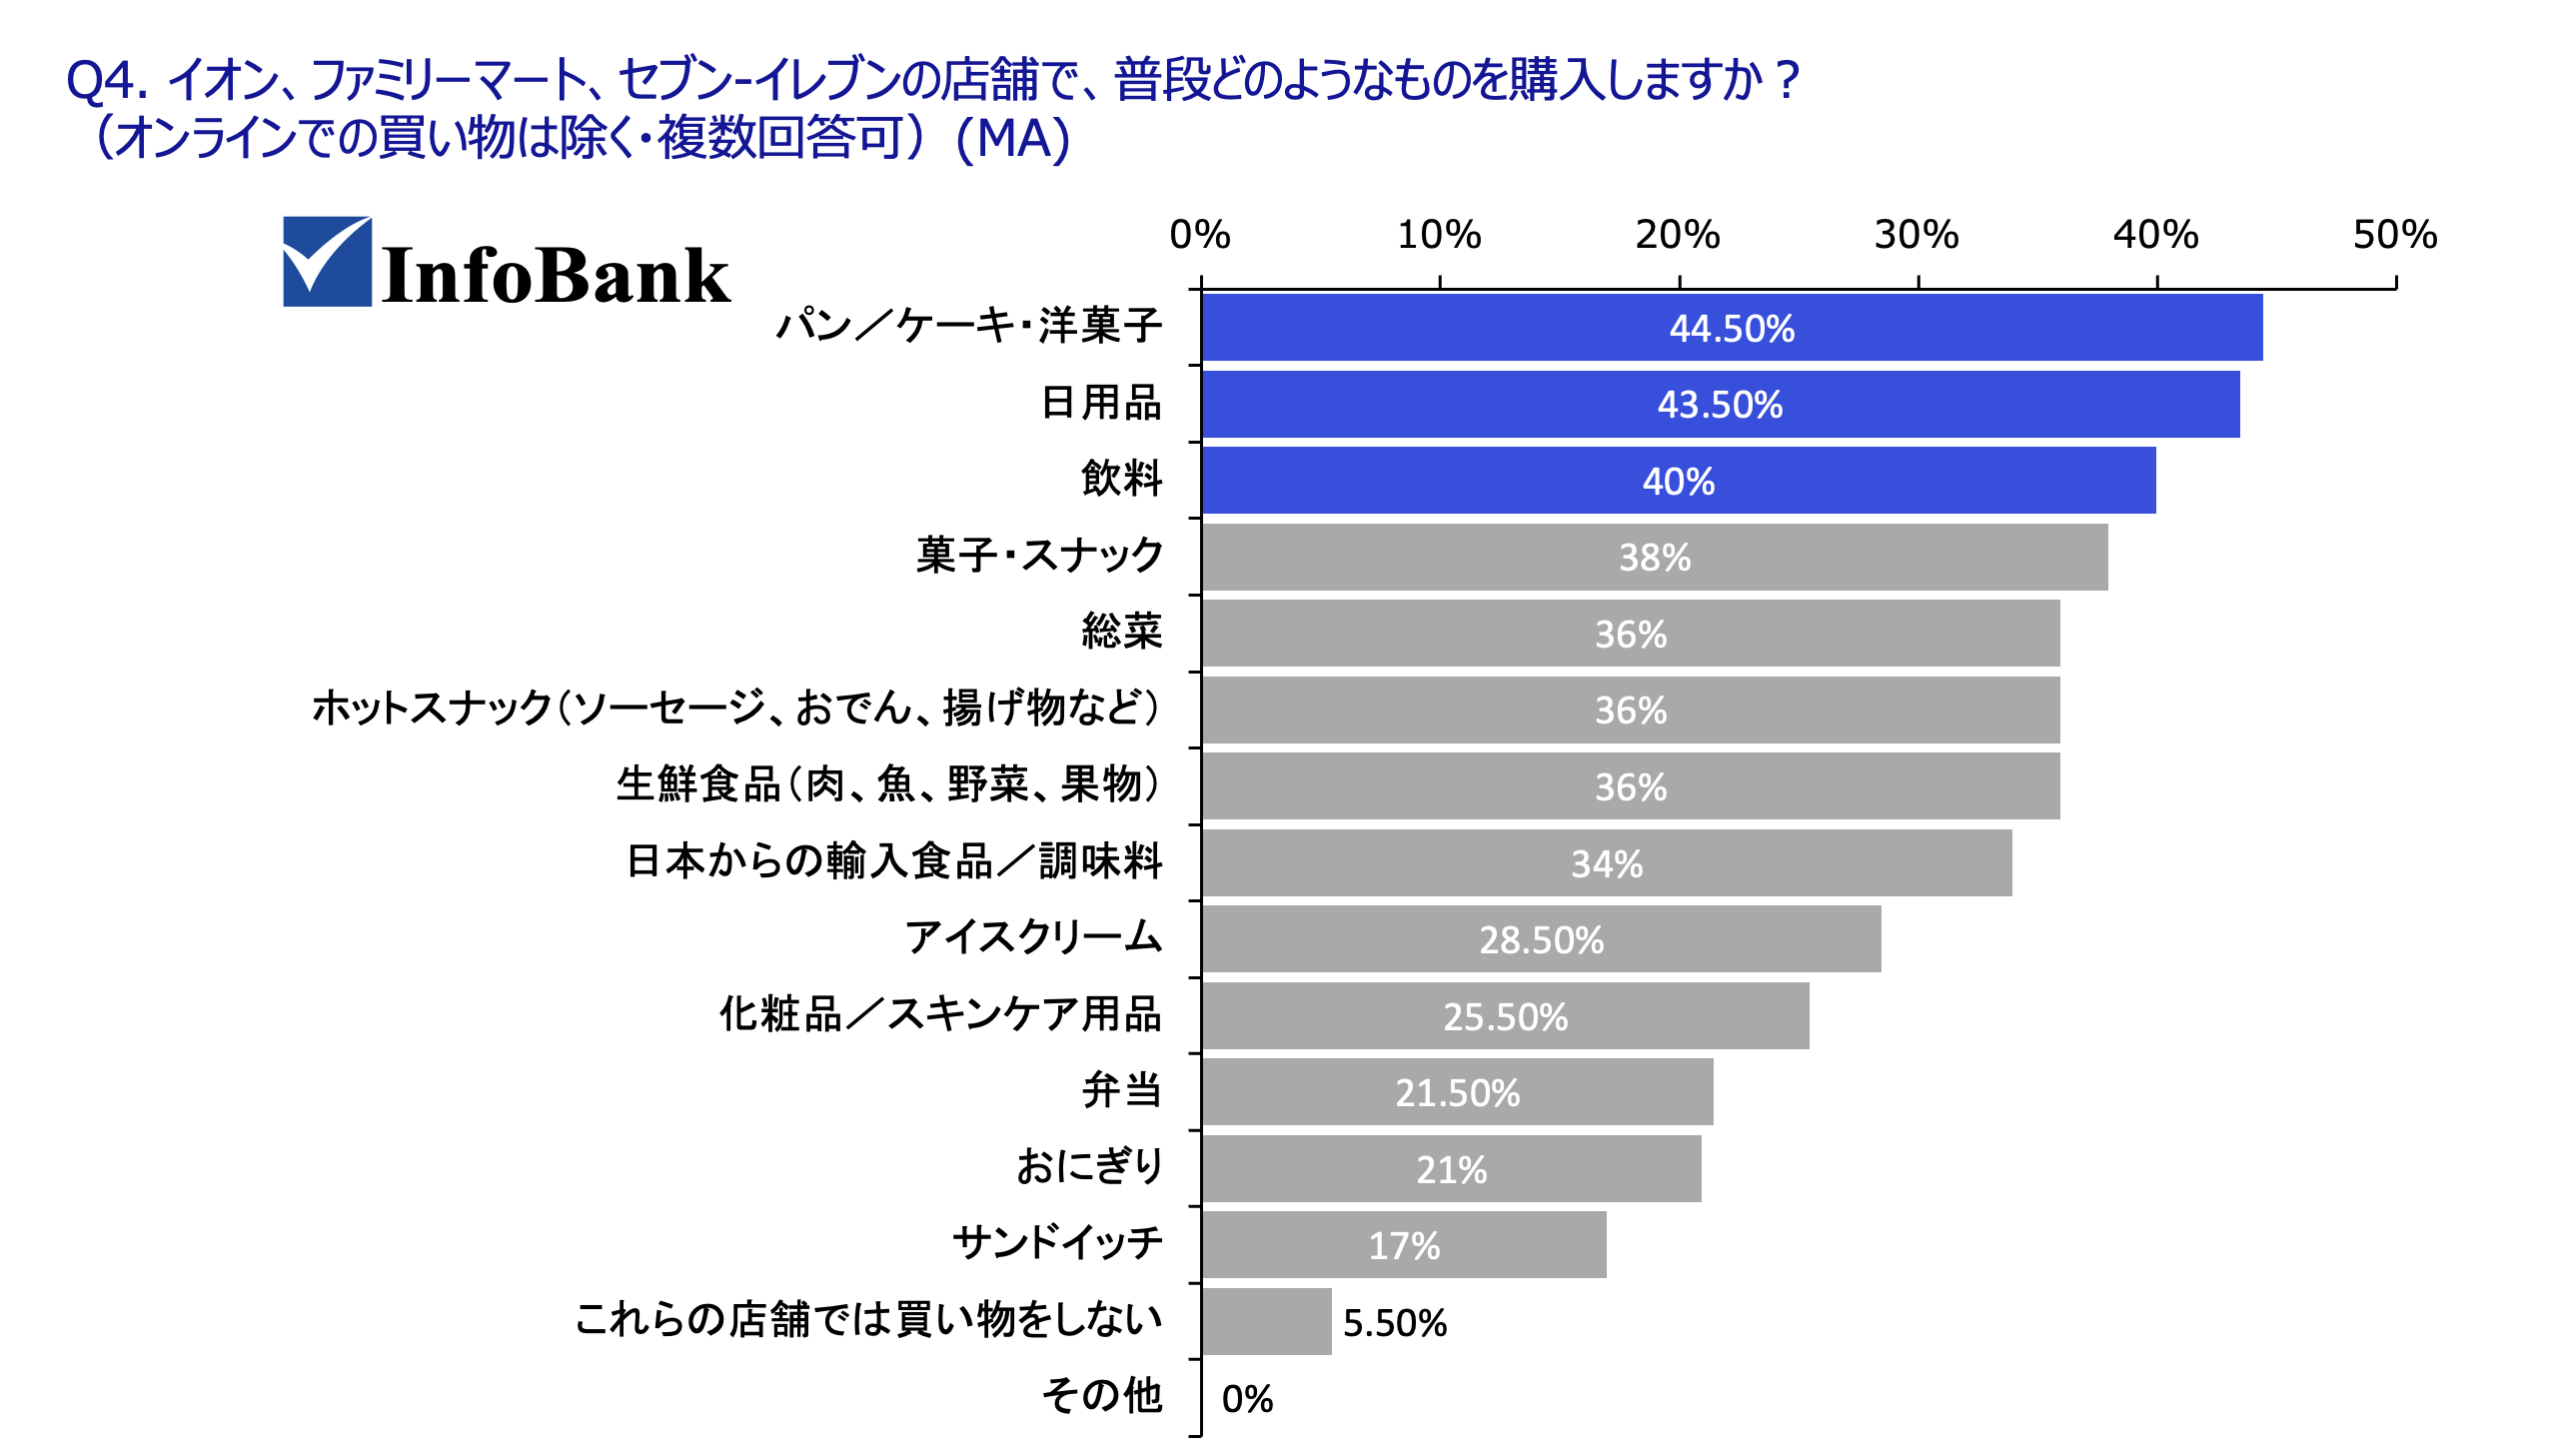
女性は平均4.8品目、ホットスナック・化粧品で男性と18pt前後の差
男女別では、女性は飲料を除く全品目で男性を上回り、平均購入品目数は女性4.8、男性3.6だった。差が大きいのはホットスナック(男性27%、女性45%)、化粧品(17%、34%)、菓子(30%、46%)である。男性は飲料とパン(各43%)が上位で、目的を絞った立ち寄り利用が中心とみられる。一方、弁当は男女とも2割強で差がなく、食事需要が限られる点は共通している。
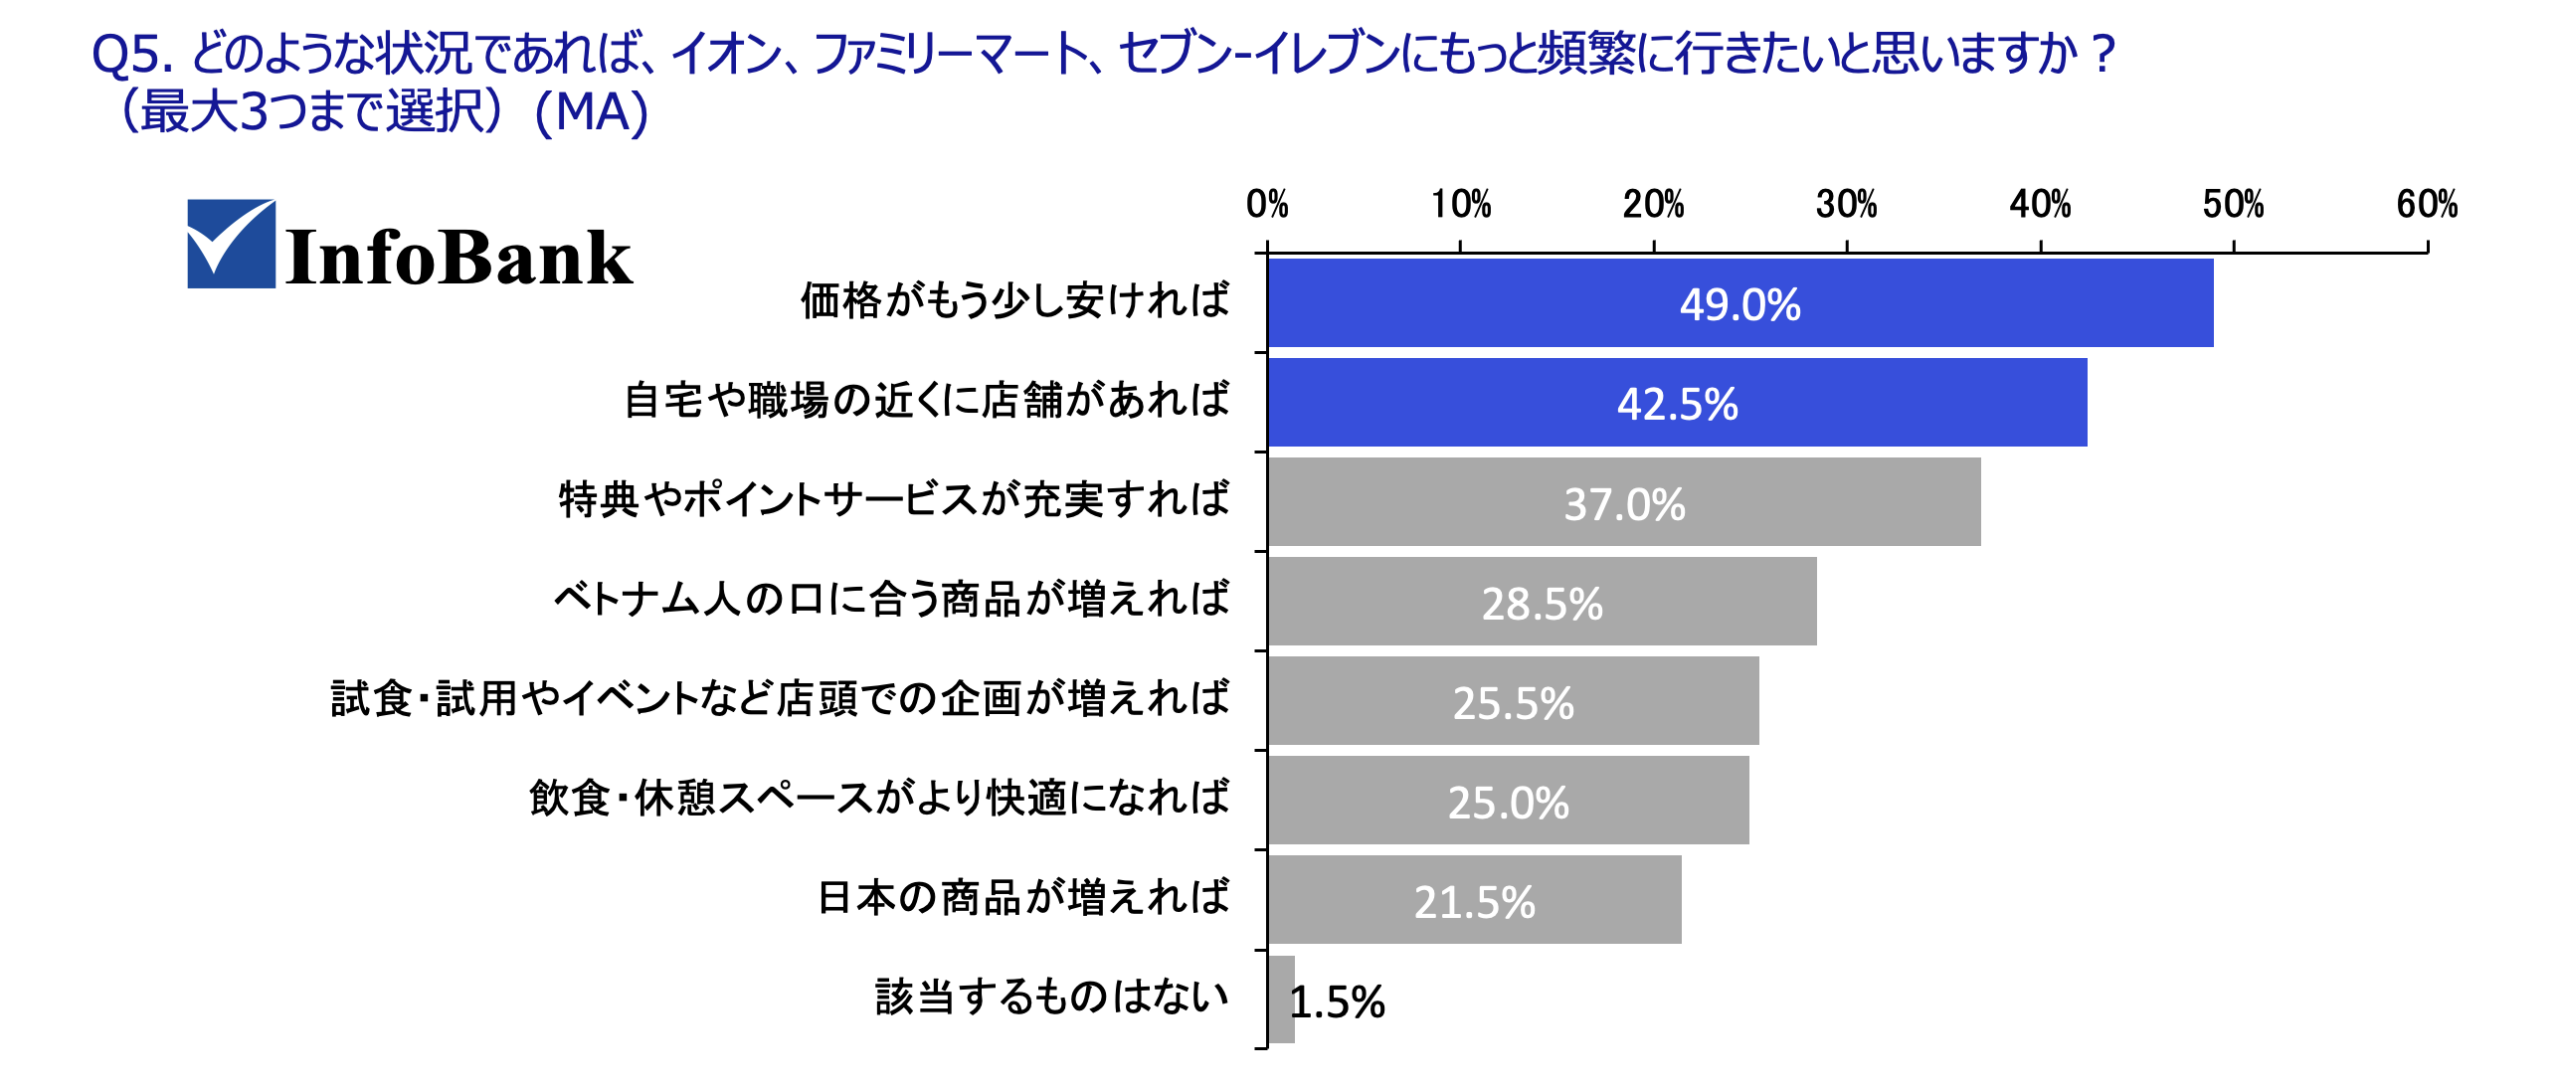
来店条件は価格49%・近さ42.5%、「日本の商品」は最下位の21.5%
日常使いでは、日系店舗も地場の店と同じ基準で比べられる
日系店舗にもっと頻繁に行きたいと思う条件は、「価格がもう少し安ければ」(49.0%)、「自宅や職場の近くに店舗があれば」(42.5%)が上位で、「日本の商品が増えれば」は21.5%と最も低かった。
品質や安全性で評価されていても、利用頻度を決めるのは価格と近さである。路地の奥まで商店が並び、バイクに乗ったまま買い物を済ませるベトナムでは、「近さ」とは日々の移動の途中で立ち寄れることを意味する。賃料の低い路地に出店を重ねる地場チェーンや個人商店の強みはここにあり、日常使いでは日系店舗も同じ基準で比べられている。
10代は価格62%、30代はポイント48%が最多
年代別では、10代は「価格がもう少し安ければ」が62.0%と突出し、30代(38.0%)を24pt上回った。30代では「特典やポイントサービスが充実すれば」(48.0%)が1位で、10代(28.0%)から20pt上昇している。
日常的な食材購入が中心の30代には、継続利用でお得になる仕組みが響きやすい。20代は「試食・試用やイベント」(32.0%)が全年代で最も高く、店頭での体験への関心がうかがえる。
日本企業への示唆:伝統小売の縮小を待たず、併用の一角を取る
調査が示すのは、ベトナムの小売市場で近代化が伝統小売の縮小を伴って進んでいるわけではない、という構図が窺える。若年消費者は生活の変化に合わせて業態を使い分けており、日本企業にとっての論点は、伝統小売が縮小するのを待つことではなく、併用される店の一つとして選ばれる場面をどう増やすかに移っている。論点は立地、商品、信頼の三つに整理できる。
立地:バイクの動線上にあるかが問われる
来店条件の上位に入った「近さ」は、表通りの好立地ではなく、現状ではバイクでの日常の動線上に店があるかどうかを指す(都市鉄道が十分に発展しない現状は)。
路地に店舗網を持つ地場ミニスーパーと同じ顧客を取り合っている以上、賃料の高い場所を押さえる従来の出店の考え方そのものが問われる。小型店舗での路地への出店や、駐輪や会計の手間を減らす店舗設計が検討の対象になる。
商品:味の評価を食事需要につなげる
日系店舗での購入は低単価品が中心で、弁当は2割前後にとどまる。「食べ物がおいしい」という評価が43.5%ある以上、味そのものより、ベトナムの食習慣に合った形で食事需要を取り込めていないことが課題である。個食の弁当にこだわらず、家族で食卓を囲む習慣に合わせた総菜など、現地の食べ方に沿った商品の形が客単価を左右する。
信頼:安全性の訴求だけでは市場からの乗り換えは進まない
安全や清潔は日系店舗を選ぶ理由にはなっても、市場での買い物を置き換えるまでには至っていない。顔なじみの売り手や鮮度の見極めといった市場ならではの価値が、消費者の日常の判断基準として機能しているためである。「日本品質」を伝えるだけでなく、産地や鮮度が見える売り場や対面での接客など、市場が担ってきた信頼の形を取り入れる工夫が要る。
調査概要
- 調査名:ベトナム若年層の小売利用と日系店舗への評価に関する調査(2026年下半期)
- 調査対象:ベトナム(首都圏)在住の15〜34歳の男女200人(15〜19歳、20〜24歳、25〜29歳、30〜34歳の各50人、男女25人ずつ)。本稿では15〜19歳を「10代」、20〜29歳を「20代」、30〜34歳を「30代」として集計
- 調査方法:インターネット調査
- 調査期間:2026年10月5日〜10日
※本稿で紹介した結果は調査レポートの一部である。全設問の年代別・男女別集計、15通りのクロス集計から導いた5つのインサイト、日本企業への示唆を収録した完全版は以下のページから入手できます。無料サンプル(0円)も同じページで提供しています
ダウンロードページ
https://report.infobank-vn.com/products/consumer-2026
ベトナム経済メディアInfoBank 編集長
三浦 賢弥
KENYA MIURA
山形県山形市出身。筑波大学大学院でのベトナム研究・ホーチミン市師範大学での留学を経て、JETRO(日本貿易振興機構)に入構。
ベトナム進出コンサルティング・市場調査会社に7年間携わり、2026年1月にベトナム経済メディアInfoBankを企画・運営する株式会社InfoBase創業。代表取締役に就任。
お問い合わせ先は こちら