2026年9月10日時点で、1円はおよそ164ベトナムドンとなっている(ベトコムバンクの振込買値)。1円あたりのドンは、わずか2年の間に異なる向きへ振れている。一方で対ドルで見ると、過去20年は1年あたり数%ずつのドン安が続いてきた。
- 「ドン・円の為替は今後どう動くのか」
- 「事業計画において想定する為替レートはどう考えるべきか」
- 「駐在員の給与や旅行で両替するといくらになるのか」
この記事では上にあげた問いに答えつつ、ベトナムの為替制度やレートに関する以下の内容を解説する。
- ドン・円為替レートの現状の動き
- 為替レートが変わる要因と今後の見方
- 為替に関する制度と国際的な評価
- 立場別(事業者、駐在員、観光客)ごとに見る為替への備え方
ベトナムにおいて事業計画や進出を検討する企業や、駐在・赴任を控えている方は、この記事を読めば、ベトナムドンの現状や為替の仕組みを詳しく知ることができる。
旅行や短期出張でベトナムに向かう人にとっても、為替レートやベトナムドンに関する基本的な知識を得るのにおすすめである。
※この記事は情報提供を目的としており、特定の通貨や投資商品の売買を勧誘するものではありません。
ベトナムドン・円の為替は今どう動いているのか
ベトナムドン・円の為替レートは、1円あたりのドンで見て
- 2024年に6.25%下がり(ドン高・円安)
- 2025年には3.72%上がった(ドン安・円高)。
ベトナムドンのこうした動きの背景にある、経済の動向について解説する。
ベトナムに不慣れな読者が最初につまずくのは、ドンの金額の桁数である。為替レートを頭の中で計算する際は、ドンの金額から末尾のゼロを2つとり、その6割ちょっとを円と見ればおおむね正しい。大まかな目安として覚えておくと、両替の際に役に立つだろう。
| 金額 | 円換算の目安 |
|---|---|
| 1円 | 約164ドン |
| 1万ドン | 約60.8円 |
| 10万ドン | 約608円 |
| 100万ドン | 約6,083円 |
(出所:ベトコムバンク公示レート(振込買値・2026年9月10日、1円=164.40ドン)をもとに算出)
この記事で区別しておきたい、2つのレートがある。一つは、ベトナム国家銀行が営業日ごとに公表する基準レートである。ニュースでも紹介される指標であり、銀行が提示する取引の基準にもなる。
もう一つはそれぞれの商業銀行が公示する顧客向けレートである。送金や両替、給与の換算に使われる。この記事では、企業や個人が実際に取引する顧客向けレートの振込買値を中心に取り扱う。
ベトナムドン・円の為替レートはこの2年間で反対向きに動いている
1円あたりのドンは
- 2024年に1円=169.01ドンから158.45ドンへ6.25%減
- 2025年には1円=157.67ドンから163.54ドンへ3.72%増
となった(ベトコムバンクの振込買値、各年の最初と最後の公示営業日を比べた値)。
1円で買えるドンが減れば、ドン建ての給与や仕入代金を円に直した金額は増える。逆に1円で買えるドンが増えれば、円への換算額は減る。
為替レートが2年間で反対向きに大きく動いているということは、円換算の手取りや本社への報告額なども、ここ数年でブレが大きくなっている。
今後の経営や給与を見通すうえで、ドン・円の為替レートの動きを考えておくことが重要である。ドン・円の為替レートはどのような要因で変わっているのだろうか?
為替レートの動きを円要因とドン要因に分解する
ドン・円の為替レートは、
- ベトナム経済の状況(=ドンの価値を決める)
- 日本経済の状況(=円の価値を決める)
の2つの要因の掛け合わせで決まる。
ベトナム経済の状況を見たい場合は、米ドル・ドンの為替レートの動きが参考になるだろう。
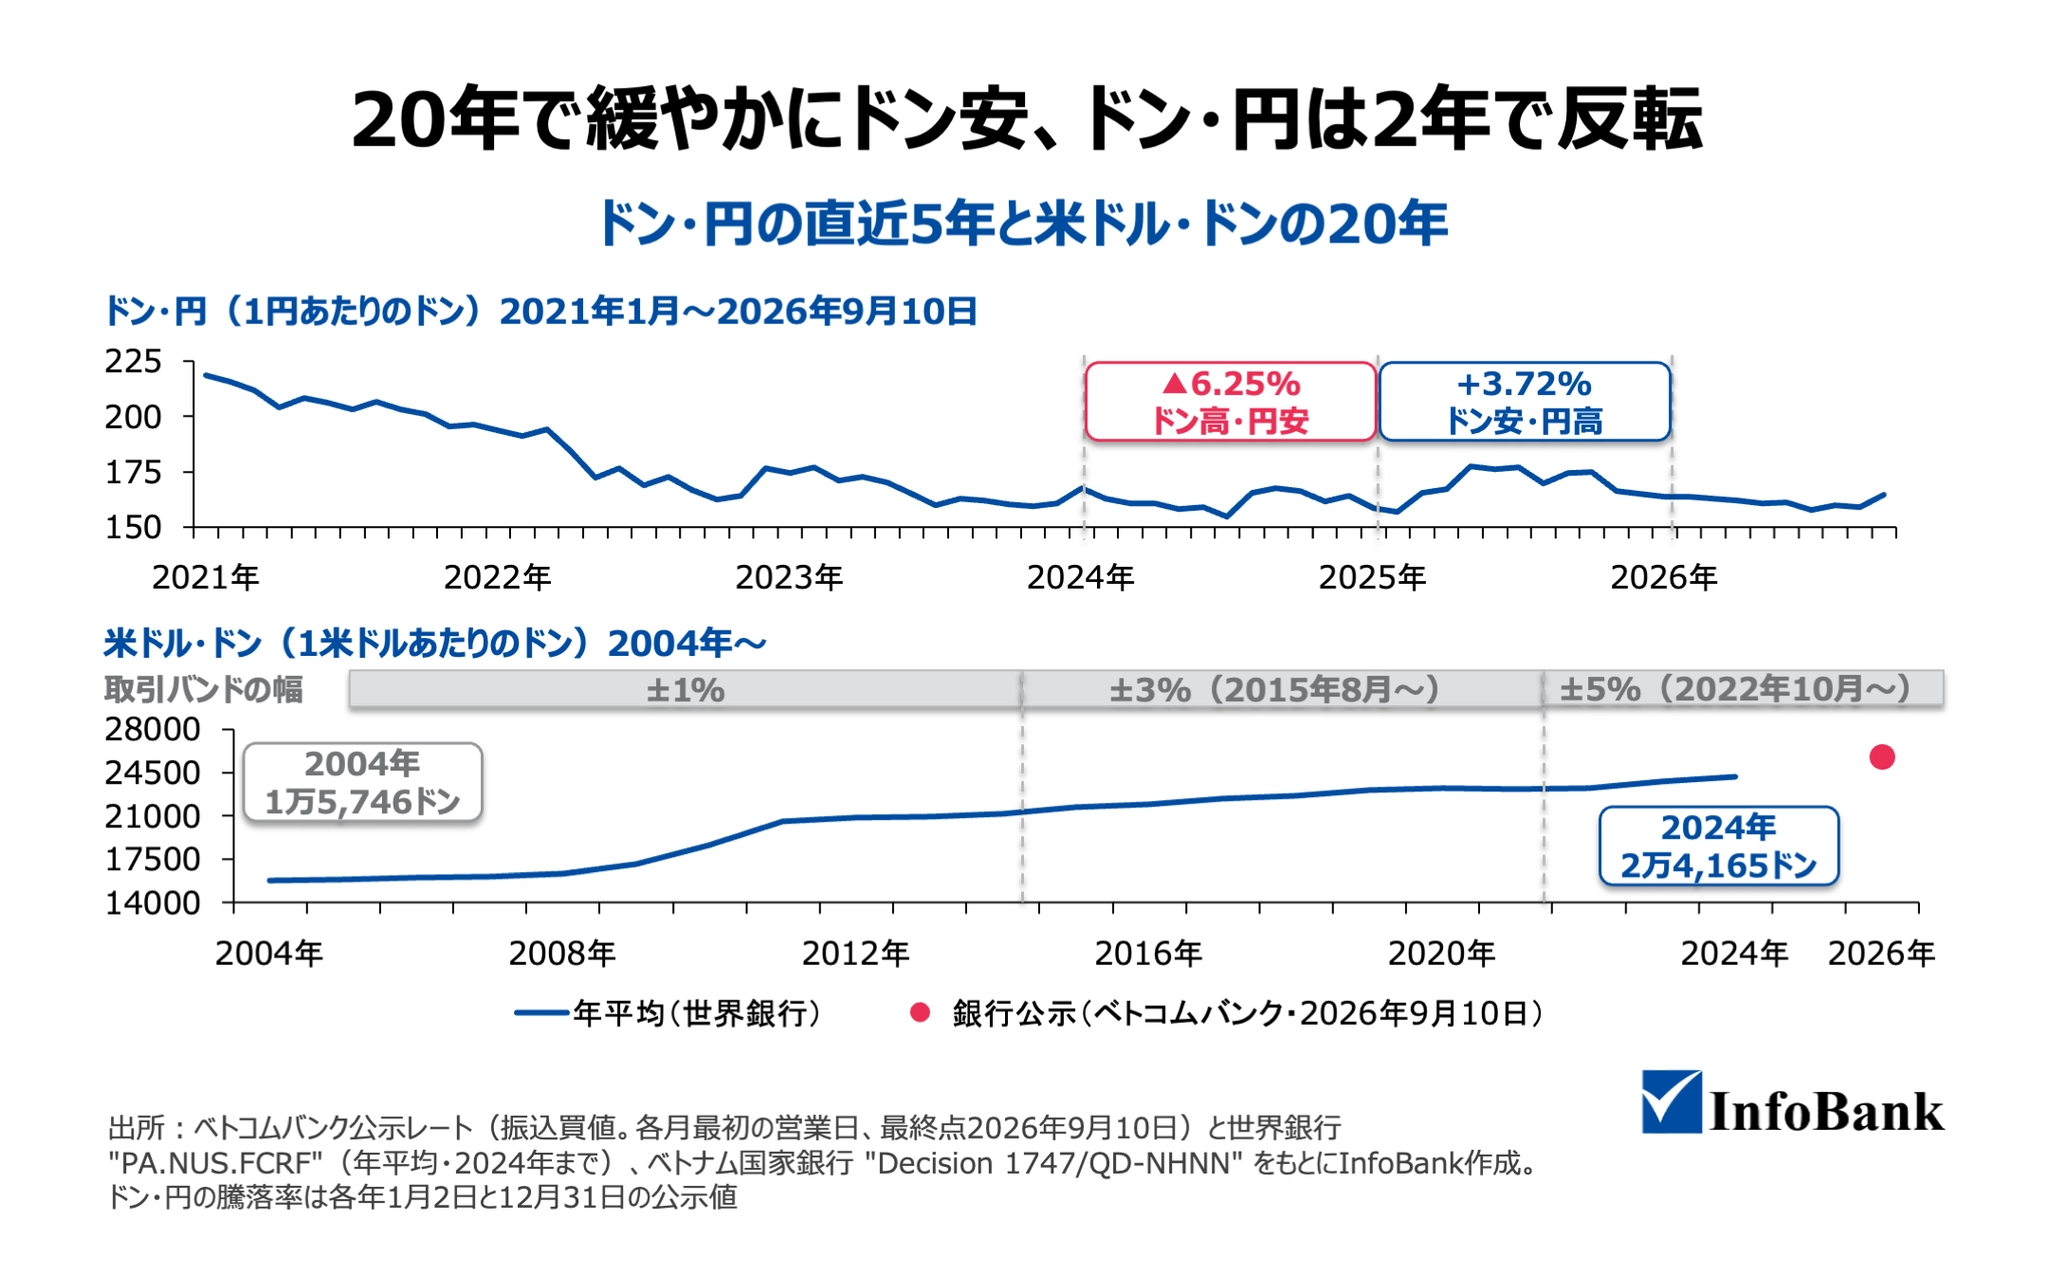
(出所:ベトコムバンク公示レート(振込買値)および世界銀行 “Official exchange rate, PA.NUS.FCRF“(年平均系列))
図において、上段のグラフはドン・日本円の為替レート(1円あたりのドン)の推移を表す。下段のグラフは米ドル・ドンの為替レート(1米ドルあたりのドン)が長い目で見てどう動いてきたかを表す。
2つのグラフは異なる印象を私たちにもたらすため、少し混乱するかもしれない。下段に描かれた米ドル・ドンのグラフは、右肩上がりの一本調子を描いている。これは一貫して、ドン安(ドル高)が進んでいることを意味する。
それに対して、上段に描かれたドン・円のグラフは、2024年と2025年で向きが変わっている。日本人にとっての為替レートは上段であり、事業計画の前提となる想定レートも、上段のグラフを見ながら置く必要がある。
ドン・日本円の為替レートは次のように書き直すことができる。
(1円あたりのドン) = (1米ドルあたりのドン) ÷ (1米ドルあたりの円)
1円あたりのドンは、ドンの対ドルの動きと円の対ドルの動きで決まる。ベトナムドン自体が安く(ドルに対して)なっても、日本円がそれを上回る勢いで安くなれば、1円あたりで交換できるドンはむしろ減ってしまう。
2024年は円安による効果が主役だったと見られる。ドンは対ドルで4.54%下げた一方で、円は対ドルで11.50%下げたため、円に対してドンは高くなった。
一方で、2025年は異なる状況を見せた。円の価値がほぼ動かないなか、ドンは3.24%安くなり、同じ円で交換できるドンは多くなった(ドン安・円高)。
事業計画の前提となる想定レートを設ける際は、ベトナム経済の見通しだけではなく、日本経済の状況もきちんと検討しておく必要がある。
米ドル建てで見たベトナムドンは20年で緩やかに安くなってきた
ベトナムドン自体は長い目で見れば、緩やかにドン安が続いてきた。
世界銀行のデータを見ると、2004年は1米ドル=1万5,746ドンだったのが、2024年には1米ドル=2万4,165ドンとなっている。足元では、
- 振込買値2万5,730ドン
- 現金買値2万5,700ドン
- 売値2万6,110ドン
となっている。
重要なのは、ベトナムドンは急落したわけではなく、1年あたり数%ずつドン安となってきたという点である。IMF(国際通貨基金)はベトナムドンの実態を、小刻みな通貨安が続く「クロール類似型」に分類している。
ベトナムドンの今後をどう見るか
ベトナムドンの為替レートが、今後どう変化していくかを検討しよう。将来の為替レートをピンポイントで予言することは難しい。この記事では、
- 考えられるいくつかのシナリオ
- 見通しを考えるうえで見るべき指標
を中心に紹介する。
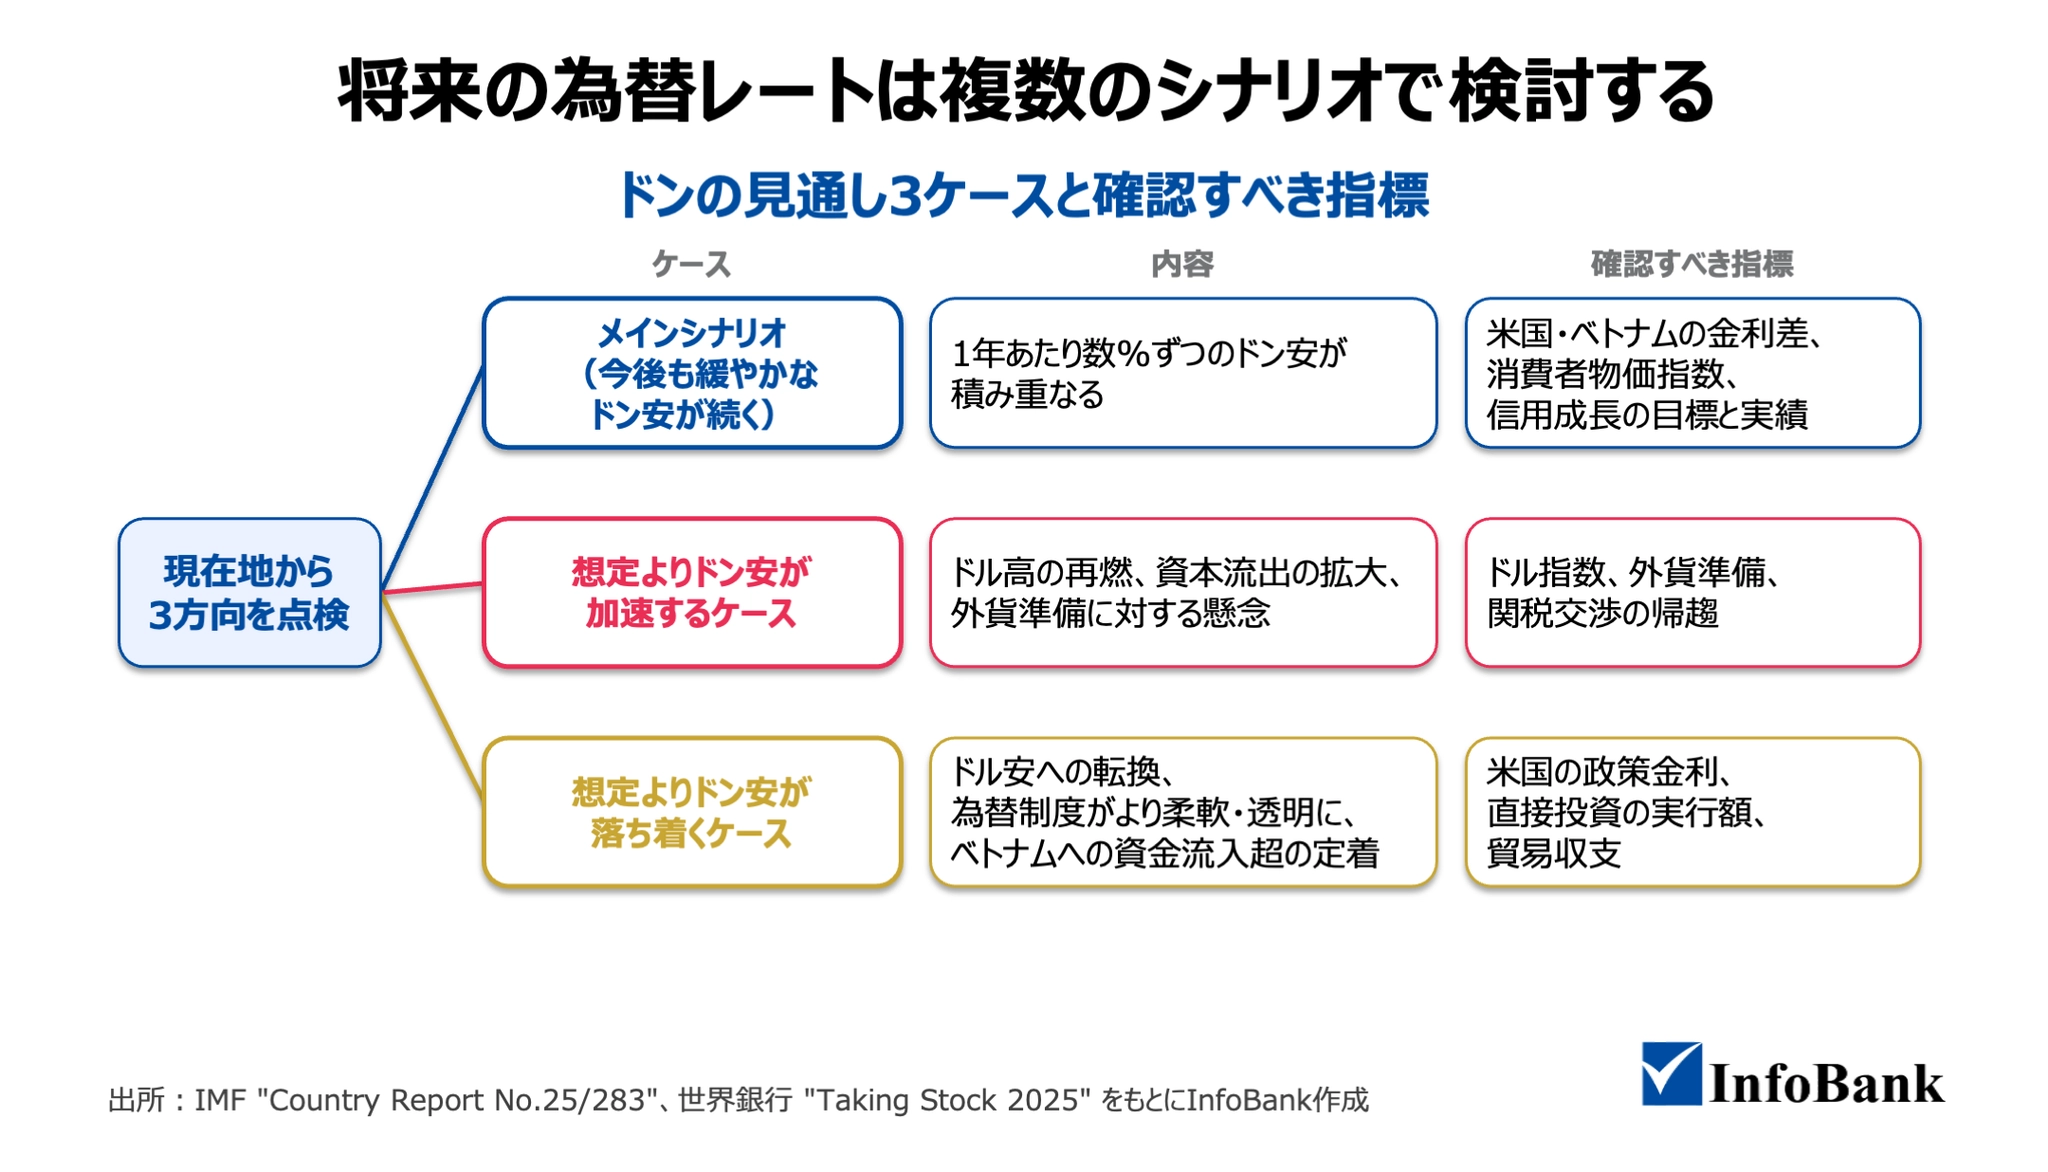
(出所:IMF “Country Report No.25/283“、世界銀行 “Taking Stock 2025” をもとにInfoBank作成。中心の見立ては過去20年の基調をもとに作成したものであり、中央銀行の計画でも将来を保証された内容でもない)
金融機関はどのくらいのドン安を見込んでいるか
ベトナムドンの為替レートについて、金融機関は今後の見通しを公表している。2026年1〜9月時点で公表された米ドル・ドンの為替レートに関する予測として、例えば以下の発表があげられる。
| 機関 | 公表時点 | 2026年末の予測 |
|---|---|---|
| MUFG | 2026年9月 | 1米ドル=26,000〜26,100ドン |
| UOB | 2026年9月 | 1米ドル=26,200ドン |
| メイバンク | 2026年3月 | 1米ドル=26,400ドン |
| スタンダードチャータード | 2026年1月 | 1米ドル=26,750ドン |
| VNダイレクト証券 | 2026年1月 | 1米ドル=26,955ドン |
(出所:MUFG “Vietnam: A more stable USD/VND, SBV on hold“(2026年9月8日)、UOB “Quarterly Global Outlook 4Q 2026“(2026年9月4日)、メイバンク “FX Monthly“(2026年3月5日)、スタンダードチャータード「ベトナム・世界経済の見通しに関する座談会資料」(2026年1月19日)、VNダイレクト証券 “Báo cáo vĩ mô tháng 1/2026“(2026年1月20日)。各社の予測は公表時点のものであり、その後の相場や政策の変化を織り込んでいない)
5社とも、1米ドル=26,000〜27,000ドンの範囲に収まり、いずれも緩やかなドン安が続く方向で一致している。2026年9月10日時点の実勢レート(ベトコムバンク売値26,110ドン)と比べると、大きく動くとの見積もりはない。
ただし上にあげた値はあくまで予測であり、発表後に起きた相場の動きを織り込んでいない点に注意が必要だ。予測は予言ではなく、「そのとき、何が起きると見込まれていたか」の記録である。
中心となるシナリオと2つの上振れ・下振れケース
過去20年、米ドルに対するドンは、1年あたり数%程度ずつ緩やかにドン安を続けてきた。このような流れが今後も続くケースを、想定するシナリオの中心とする。
| ケース | 内容 | 確認すべき指標 |
|---|---|---|
| メインシナリオ(今後も緩やかなドン安が続く) | 1年あたり数%ずつのドン安が積み重なる | 米国・ベトナムの金利差、消費者物価指数、信用成長の目標と実績 |
| 想定よりドン安が加速するケース | ドル高の再燃、資本流出の拡大、外貨準備に対する懸念 | ドル指数、外貨準備、関税交渉の帰趨 |
| 想定よりドン安が落ち着くケース | ドル安への転換、為替制度がより柔軟・透明に、ベトナムへの資金流入超の定着 | 米国の政策金利、直接投資の実行額、貿易収支 |
(出所:IMF “Country Report No.25/283“、世界銀行 “Taking Stock 2025“)
この表は、ドン・円の為替レートがどのようなケースに近づいているかを、「確認する指標」で点検するために使う。また、シナリオに応じてとるべき対応をあらかじめ決めておくのも重要である。どのシナリオが当たるかを選ぶために使うわけではない。
日本からベトナムドンの動きを見る場合は、「世界的なドンの今後」と「ドン・円の今後」を分けて考える必要がある点にも注意したい。ドン安が進む局面であっても、米ドルに対して円安になっていれば、為替の動き次第でドン・円は逆向きに動くおそれもある。
ドンの見通しを追うために確認したい指標
想定したシナリオと実際の経済状況を照らし合わせて、想定どおり進んでいるか、追加で検討すべき点はないか、情報を集めていく必要がある。
自分で将来の見通しをアップデートするために追うべき指標として、例えば以下のデータがあげられる。
- 米国・ベトナムの金利差
- ドルの動き
- 輸出と関税の動向
- 直接投資
- 外貨準備
- 物価水準
- 資本流出
いずれも公表されている資料で報道やデータを追える。
一方、「1ドンの単価が安いから、これから大きく値上がりする余地がある」という主張には気をつけたい。「1ドンは約0.006円だから『安い』」というのは単なる通貨の桁の話に過ぎず、
- 現地で何が買えるか
- 貿易相手に対して通貨が安すぎるか
- ドンを持っていると値上がりしてお金が増えるか
とは別の話である。IMFの2025年の報告書でも、ベトナムの通貨が安すぎるか高すぎるかは測り方によって評価が割れており、専門家の間でも確固たる結論は出ていない。
ベトナムの為替レートは「ある程度動く」管理フロート制
米ドル・ドンの為替レートが1日単位だとあまり動かないため、「ベトナムドンはドルペッグ(米ドルに対して交換比率が固定されている)」と言われることがある。
実際には、「中央銀行が相場の変動を一定の幅で管理する」仕組み、いわゆる管理フロート制が採られている。
為替に関する制度は、レートがどこまで動くかという実務上の見積もりに直結するため、きちんと理解しておきたいポイントの一つだ。

基準レート制と±5%の変動バンド
ベトナム国家銀行(SBV)は営業日ごとに基準レートを公表している。
基準レートは、ニュースや公式発表で目にする「今日の為替レート」である。ただし、送金や両替、給与の換算にそのまま使われるわけではない。
ビジネスや観光などで実際に使うのは、各銀行が窓口やウェブサイトに出す顧客向けレート(買値と売値)である。
顧客向け取引や銀行間取引で用いられる、米ドル・ドン直物レートは基準レートの上下5%以内に収める。
基準バンドは1%から3%(2015年8月)、5%(2022年10月)へと段階的に拡大してきた。固定された為替制度から、米国や日本のような変動相場の方向に少しずつ変わりつつある。
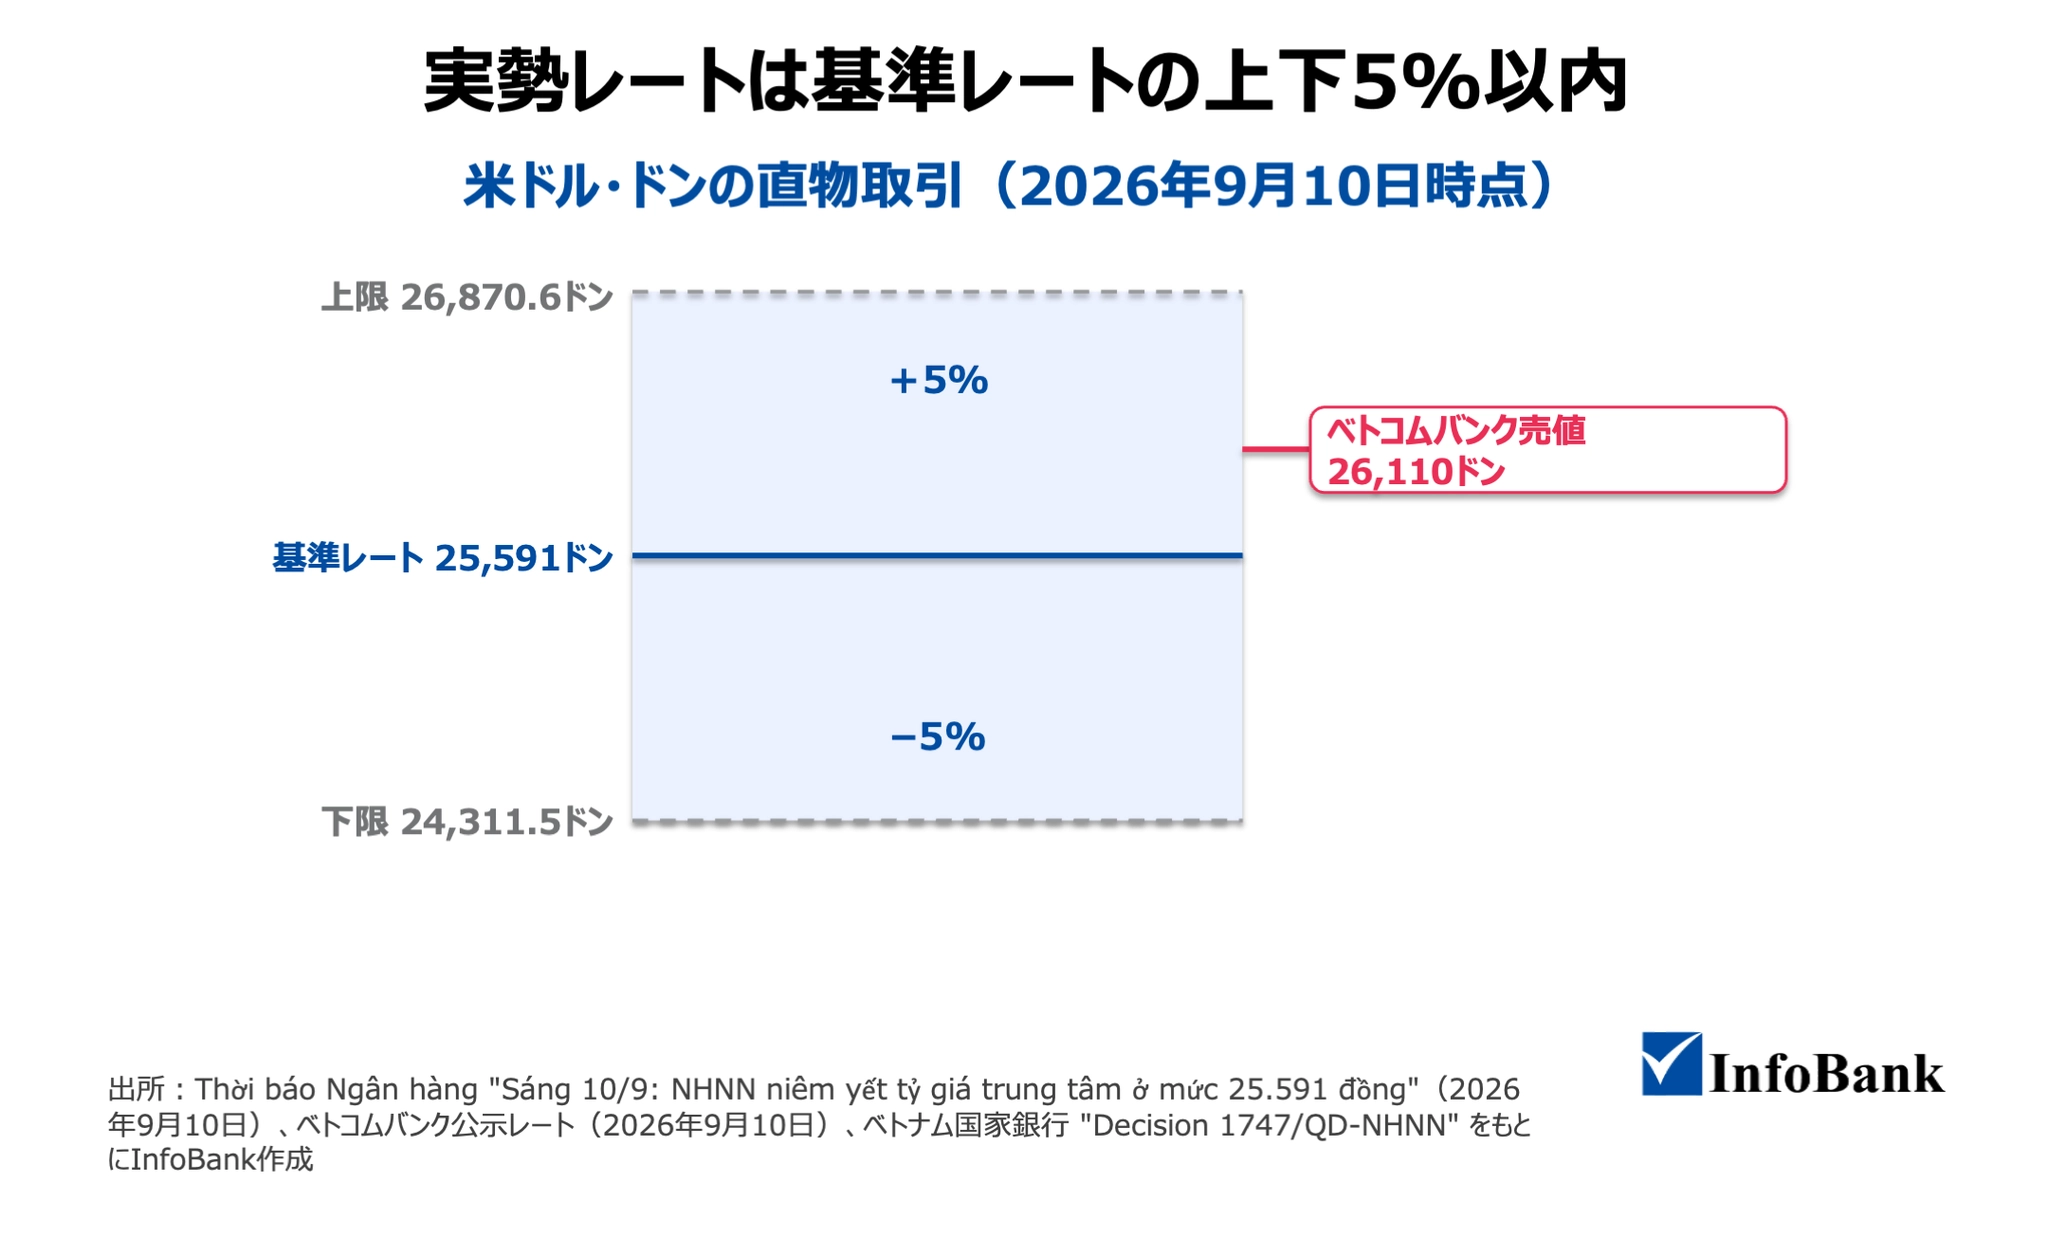
(出所:Thời báo Ngân hàng “Sáng 10/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.591 đồng“(2026年9月10日)、ベトコムバンク公示レート(2026年9月10日)、ベトナム国家銀行 “Decision 1747/QD-NHNN” をもとにInfoBank作成)
2026年9月10日時点の基準レートは米ドル=25,591ドンで、取引バンドの上限は26,871ドンとなる。ちなみに同日のベトコムバンク売値は26,110ドンであった。バンドの上限までは761ドンの余裕を残しており、上限を2.8%下回る水準である。
一方、7月28日時点では基準レート25,306ドンに対して売値26,525ドンで、上限まで46ドン、0.17%しか余裕がなかった。
バンドの幅は5%あるが、実勢レートがその中のどこに位置するかは時期によって変わる。上端に張り付く場面もあれば、そこから離れる局面もある。
IMFによる実態の分類は「クロール類似型」
IMFは各国の為替制度を、ベトナム法制上の「建前」と「実態」の両面から分類している。
IMFの定義によれば、ベトナムは
- 法制上は「管理フロート」
- 実態は「クロール類似型」
と分類している。2023年半ばには「安定化した取決め」から為替制度が移行したと評価した。
分かりやすく言い換えると、IMFは
- 制度上では、中央銀行が相場の変動を一定の幅で管理するフロート制となっているが、
- 実態としては、予告なしに小刻みなドン安が続いているように見える
とみなしている。
ただしこれはあくまで、事後的な整理にすぎない。中央銀行が将来の為替の下落を予言しているわけではない点には注意が必要だ。
なぜドンは額面が大きいのか
1米ドルがおよそ2万6,000ドンという大きな額面に見えるのは、通貨単位の切替、いわゆるデノミネーションを長く行っていないのが理由だ。金額が大きく見えても、ベトナムドンの価値の弱さを表すわけではない。
ベトナムは1985年に新1ドンを旧10ドンとする通貨交換を実施した。それ以降は桁を切り直さないままに物価上昇が進み、額面だけが大きくなったのである。
通貨単位の切替(デノミネーション)と相場の切り上げ(リバリュエーション。ネット上ではRVや「再評価」と呼ばれる)は、まったく異なる出来事である。
先ほども注意を促したとおり、「為替レートの額面が大きいのはドンが安すぎるからで、将来必ずドンが上がる」という発想には根拠がない。
実際に、こうした言説が実際の被害につながる場面もある。「政府がドンを『再評価』し、価値が大きく上がる」という触れ込みで購入を勧める手口が広がり、米国フロリダ州のベイ郡保安官事務所は2025年9月、地元の金融機関でドンの購入希望が急増しているとして注意喚起を出した。
根拠のない言説で投資を促すのは、旧イラクディナールを対象にした投資詐欺と同じ構造である。ベトナムに関して言えば、将来に、ドンを切り上げる予定との公的な発表は確認できない。
ベトナム国家銀行のスタンスと国際的な評価
米国は、主な貿易相手が為替を意図的に安く保っていないかを定期的に点検している。点検の結果、為替をあえて安く抑えて貿易を有利にしているとみなされると「為替操作国」に認定される。その疑いがある国については、認定前に監視リストに入る場合もある。
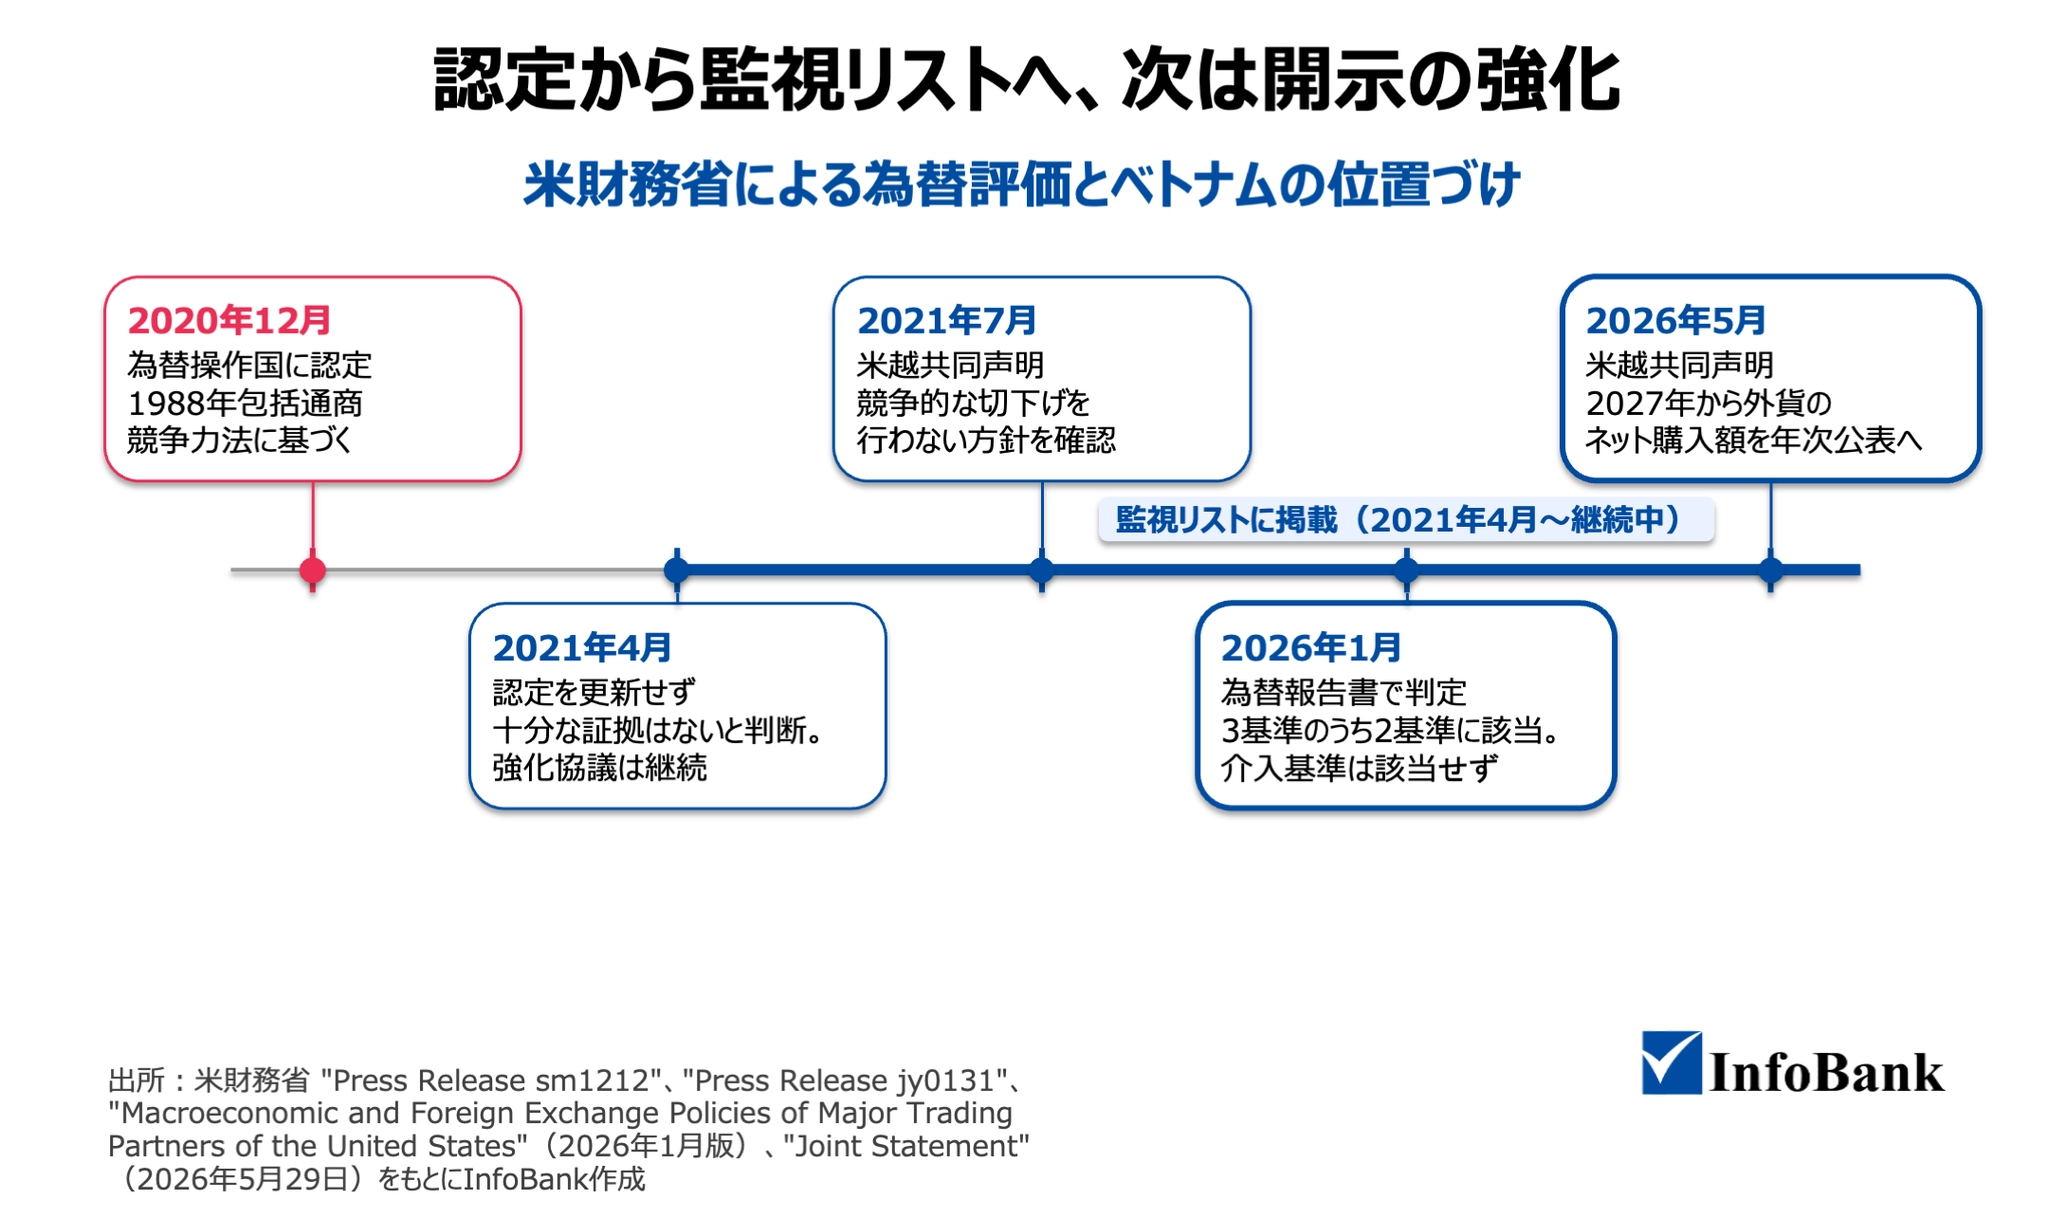
2020年12月に、米国はベトナムを為替操作国に認定した。ただしその後は認定が更新されず、2026年1月時点では監視リストにとどまっている。
ベトナムドンの政策を国外から見る貴重な記録として、この経緯を押さえておきたい。
(出所:米財務省 “Press Release sm1212“、”Press Release jy0131“、”2026年1月版為替報告書“、”Joint Statement(2026年5月29日)” をもとにInfoBank作成)
為替操作国の認定から監視リストへ
米財務省は2020年12月、包括通商・競争力法に基づきベトナムを為替操作国に認定した。しかし2021年4月の報告では「為替操作をしている十分な証拠はない」と判断。認定をとりやめ、協議を継続する方向性を示した。
2021年7月には米国とベトナムとの共同声明で、競争的な通貨の切り下げを行わない方針を確認している。
さらに2026年5月の共同声明では、外貨準備とフォワード取引のネット購入額を、2027年から3か月遅れで年次公表することでも合意している。介入の透明性を高める方向への一歩といえる。
ただし2026年1月の最新の判定でも、ベトナムは監視リストに残っている。為替操作国となる3つの判定基準のうち、対米の財・サービス黒字と経常黒字の2つに該当する一方、介入基準には当てはまっていない。
実際、評価対象となる2025年6月までの4四半期の間、ベトナム国家銀行はむしろドンを高く支えるために外貨を売り越している。国内総生産(GDP)比でおよそ0.7%、約30億ドルの売却(ネット)を実施した。
監視リストにベトナムが残っているが、米国に違法と認定されたわけでも、制裁を行うと予告されたわけでもない。為替に対する不透明性や政府の介入に対するプレッシャーをかけ続けていると理解すべきと考えられる。
外貨準備と介入余力
ベトナム政府が持っている外貨準備(ドルなどの蓄え)は、2023年末の923億ドルから、2024年末の831億ドルへ減少した。
2024年末時点では、翌期の財とサービスの輸入のおよそ2.4〜2.5か月分、短期の対外債務の2.3倍にあたる残高だ。IMFのスタッフは、2024年末の外貨準備を「適正水準をやや下回る」と評価した。
2024年の介入額は約94億ドルとされる。これは公表の確定値ではなく、民間の推計を世界銀行やOECDが紹介した数字である。2025年6月までの4四半期では、純外貨売却が約30億ドル、国内総生産比0.7%だった。
為替介入には余力に制約があること、一方でそれが直ちに通貨危機を意味しないことを確認しておきたい。中央銀行の介入や為替の動向に関する、現地の情報も集めるべきである。
何がドンを動かすのか
ベトナムドンの対ドル相場を見るとき、重要なのは貿易収支だけでは為替の方向は決まらないという点である。
輸出や海外からの直接投資が増えれば、ベトナム国内へのドル流入が増え、ドン高方向に働く。一方、輸入代金の支払いや海外への投資、対外債務の返済などでドル需要が増えれば、ドン安方向の力が強まる。
さらに、米国との金利差やドルそのものの強弱、ベトナム国家銀行(SBV)の為替介入も、こうした資金の流れを通じてドン相場を動かす。
貿易や直接投資だけでは見えない資金の出入りと、政策・市場の動きがドン相場にどう影響したかを、2024年から2026年の数字をもとに解説する。
(出所:ベトナム国家統計局 “Report: Socio-economic performance in the second quarter and the first half of 2026“、ジェトロ「上半期の輸出入はともに増加、貿易赤字は約167億ドル(ベトナム)」をもとにInfoBank作成)
経常収支が黒字でもドン安
2024年のベトナムは、貿易収支も経常収支も大幅な黒字で、海外からの直接投資も続いていた。これらの状況を見れば、ドン高になりやすい状況に見える。
それでもドンは対ドルで下落した。
背景には、輸出や直接投資でドルがベトナムに流入する一方、それを上回る資金が国外へ向かう動きがあった。
IMFの国際収支表によると、2024年は証券投資が57億ドル、短期資金が152億ドルの純流出となり、中長期借入も実行額を返済額が67億ドル上回った。
誤差脱漏(記録されていない資金の流出入)は318億ドルものマイナスが生じており、最終的な収支は92億ドルの赤字だった。
AMRO(ASEAN+3マクロ経済リサーチオフィス)は、2025年の経常収支が国内総生産比6.7%と過去最高の黒字を保つ一方で、相当規模の資本流出があったと評価している。米財務省も、記録されていない資本流出がドン安圧力を強めた可能性を指摘している。
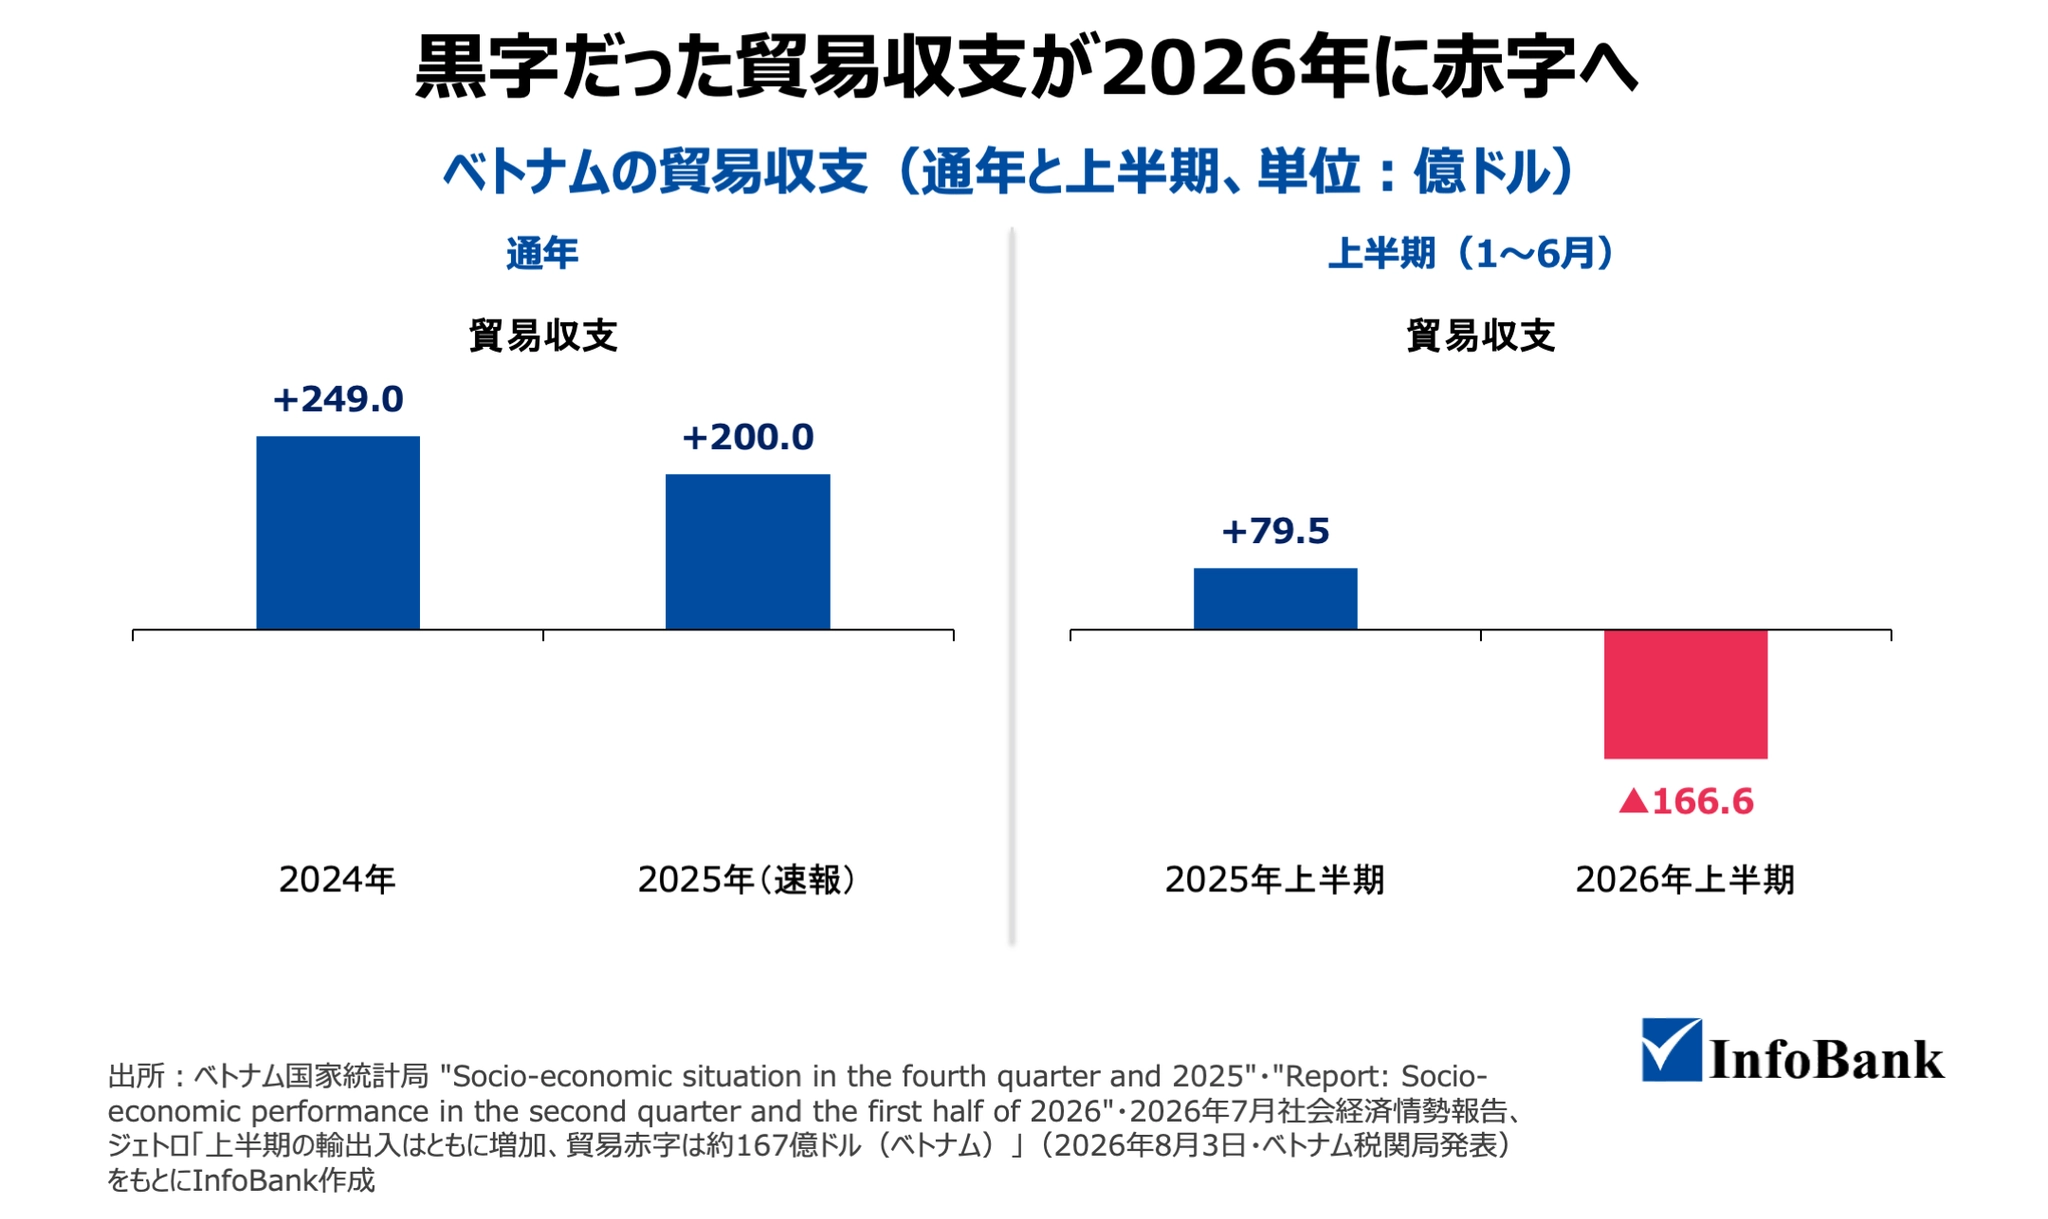
一方、2026年には状況が変わりつつある。上半期の貿易収支は約166億ドルの赤字となり、7月まででは赤字幅が約205億ドルに拡大した。
輸入が増えれば、ベトナム企業は海外への支払いのため、ドルを買う必要がある。2024~25年には主に資本面からドン安圧力がかかっていたのに対し、2026年には貿易面からのドル需要も加わったことになる。
ここまで解説してきたとおり、近年のドン相場は次の表のように整理できる。
| 時期 | 特徴 | ドンを支えた要因 | ドン安要因 |
|---|---|---|---|
| 2024年 | 貿易黒字でもドン安 | 経常黒字、FDI流入 | 資本流出、米越金利差、ドル高、未記録の資金流出の可能性 |
| 2025年 | ドン固有の弱さも目立つ | 経常黒字、貿易黒字、FDI流入 | 資本流出 |
| 2026年(1〜7月) | 実需のドル需要も増加 | FDI流入 | 輸入急増、貿易赤字 |
2024年は経常収支が国内総生産比6.6%の黒字でも、外貨準備は92億ドル減っている。2026年は貿易赤字が拡大する一方、直接投資の実行額は前年同期比11.2%増だった。ベトナムの資金の流れは複雑であり、ひとつの側面だけ見て為替の動きを考えるのは難しい。
2026年も直接投資は増えているため、貿易赤字だけでドン安になると決まるわけではない。見るべきなのは、ベトナムに入ってくるドルと、国外へ出ていくドルの全体像である。
ドンを動かすモノとお金の取引、政策と市場の動向
ドンを動かす要因は、大きく
- 「モノ・サービスの取引」
- 「お金の取引」
に分けられる。そしてこれらの要因は、「取引を動かす政策と市場環境」によって生み出されると考えると分かりやすい。
まず、輸出入やサービス取引、海外送金などは「モノ・サービスの取引」として経常収支に現れる。輸出が増えればドルが国内に入りやすく、輸入が増えれば支払いのためのドル需要が増える。
次に、直接投資、証券投資、海外資産の取得、借入や返済などの「お金の取引」が金融収支として現れる。2024~25年のドン安を理解するうえでは、お金の動きが大きな要因であったと言える。
SBVの為替介入も重要だ。ドン安が進むと、SBVは外貨準備からドルを市場に供給してドン安を抑える場合がある。したがって、ドル売り介入はドン安の原因ではない。むしろ、ドン安圧力を食い止めようとする防波堤である。
ベトナムの為替の動向を考えるうえで悩ましいのは、2024年には約318億ドルの負の誤差脱漏が発生している点だ。IMFは、統計で十分捕捉されていない資本流出が含まれる可能性を指摘している。ベトナム国内では、違法な送金や密輸、非公式な外貨取引・保有が誤差脱漏を膨らませていると論じた記事もある。
ただし、誤差脱漏はあくまで統計上の残差であり、318億ドルすべてを資本の流出とみなすことはできない。
ベトナムドン相場を見る際には、貿易収支だけでなく、
- 輸出入
- 直接投資
- 証券投資や対外債務の返済
- 米国との金利差
- ドルの強弱
- SBVの為替介入と外貨準備
- 誤差脱漏を含む未捕捉の資金移動
をあわせて確認する必要がある。そして、ベトナムの資金移動を左右するのが、米国との金利差や世界的なドル高・ドル安である。金利差が広がれば、資金がより高い利回りを求めて動くようになる。ドル高が進めばその分、相対的にドンが安くなる。
2024~25年が示したのは、貿易黒字でも、それを上回る資本流出があればドンは下がり得るということだ。そして2026年には、そこへ輸入増加による貿易赤字という新たなドン安材料も加わっている。
立場別・為替変動にどう備えるか
日本円に対してベトナムドンは、2024年には6.7%高くなり、2025年には3.6%安くなった。一見小さな為替レートの変動でも、事業規模が大きければ、円に換算した金額には大きな差が出る。
為替レートが動くというリスクに対して、どのように備えれば良いのだろうか。企業、駐在員、旅行に向かう観光客と、それぞれ立場ごとに、為替変動への備えを解説しよう。

予算レートは複数のシナリオを想定しておく
企業の予算管理においては実務上、為替レートが数%動いたときに、売上や利益がどれだけ変わるかを把握しておくのが重要である。
この際、ドンを円に換算するために、想定レートを考えておく必要がある。ただし、将来のレートを一点で当てにいくのは現実的ではない。
想定レートをもとに売上や利益を計算する際は、基準となる予算レートに対して、
- 想定通りのシナリオに加え、「想定から為替レートが上に◯%上振れ(下振れ)した」というシナリオを複数置く
- それぞれのシナリオについて、営業利益や本社への円換算額の変化を計算する
という準備をしておくのがおすすめだ。
あわせて、期中の業績評価には平均レートを使うのか、期末の円換算に期末レートを使うのかを社内で明確にしておきたい。為替レートにもいくつかの計算方法がある。どのレートを使うのかが曖昧だと、為替の動きと事業そのものの動向を区別しづらくなってしまう。
重要なのは、為替予想の精度を高めようとしすぎないことだ。為替が動いた場合の影響を、複数のシナリオで事前に把握しておきたい。
利益を送金する前に確認すべきポイント
ベトナムから日本へ利益や資本を送る場合、為替レートだけを見て送金時期を決めることはできない。
ベトナムから送金するには、
- 監査済み決算
- 税務申告
- 税務当局への事前通知
などが必要になる。資本の払込み、回収や対外借入についても、利用する口座や登録・報告のルールが異なる。
特に利益を送金する場合は、送金の7営業日前までに税務当局へ通知しなければならない。為替が有利に動いた日に、即座に送金するという運用は難しい。
為替対策では相場だけでなく、リードタイムも含めて送金計画を立てる必要がある。また、法制度は頻繁に変わるため、法務に関する専門家や取引先の銀行と相談してから送金することを勧める。
駐在員給与の円換算はどう変わったか
ベトナムにおける駐在員の給与は、
- 日本円で支給する部分
- 現地でドン建て支給する給与・手当
を組み合わせるケースが多い。為替の影響を受けるのは、主にドン建て部分である。
例えば月2,000万ドンの手当を円換算すると、2024〜25年にかけて次のように支給額が変わったこととなる。
| 期間 | 1円あたりのドン | 月2,000万ドンの円換算額 | 変化 |
|---|---|---|---|
| 2024年 | 169.01 → 158.45 | 118,336円 → 126,223円 | +6.66% |
| 2025年 | 157.67 → 163.54 | 126,847円 → 122,294円 | ▲3.59% |
(出所:ベトコムバンク公示レート(振込買値・各年1月2日と12月31日)。税、各種手当、給与改定を除いた純粋な為替感応度である)
同じ2,000万ドンでも、為替レートの変化に応じて、円建てに換算した受取額は大きく変わる。
企業側から見ると、給与のうち何割を円建て、何割をドン建てにするかは、為替リスクを会社と駐在員のどちらが負担するかを決める取り決めである。支払いをドン建てにするのは、駐在員に為替リスクを負ってもらうことを意味する。
長期にわたる赴任では、数%の為替変動であっても、その影響が積み重なっていく。給与制度を決める際には、円換算額で見て支払額がどのくらい反応しそうか、きちんと試算しておくことが求められる。
旅行・出張で行く人が知っておくべき為替レートと両替
ベトナムへ旅行する観光客にとっては、
- 1円で買えるドンが増えれば、現地での支出が円換算で安くなる(ドン安・円高)
- 1円で買えるドンが減れば、現地での支出が高くなる(ドン高・円安)
という関係をおさえておくのが重要だ。
ただし、ドンが安くなっただけで「ベトナム旅行へ行きやすくなった!」と判断することはできない。現地の物価も上昇しているためだ。
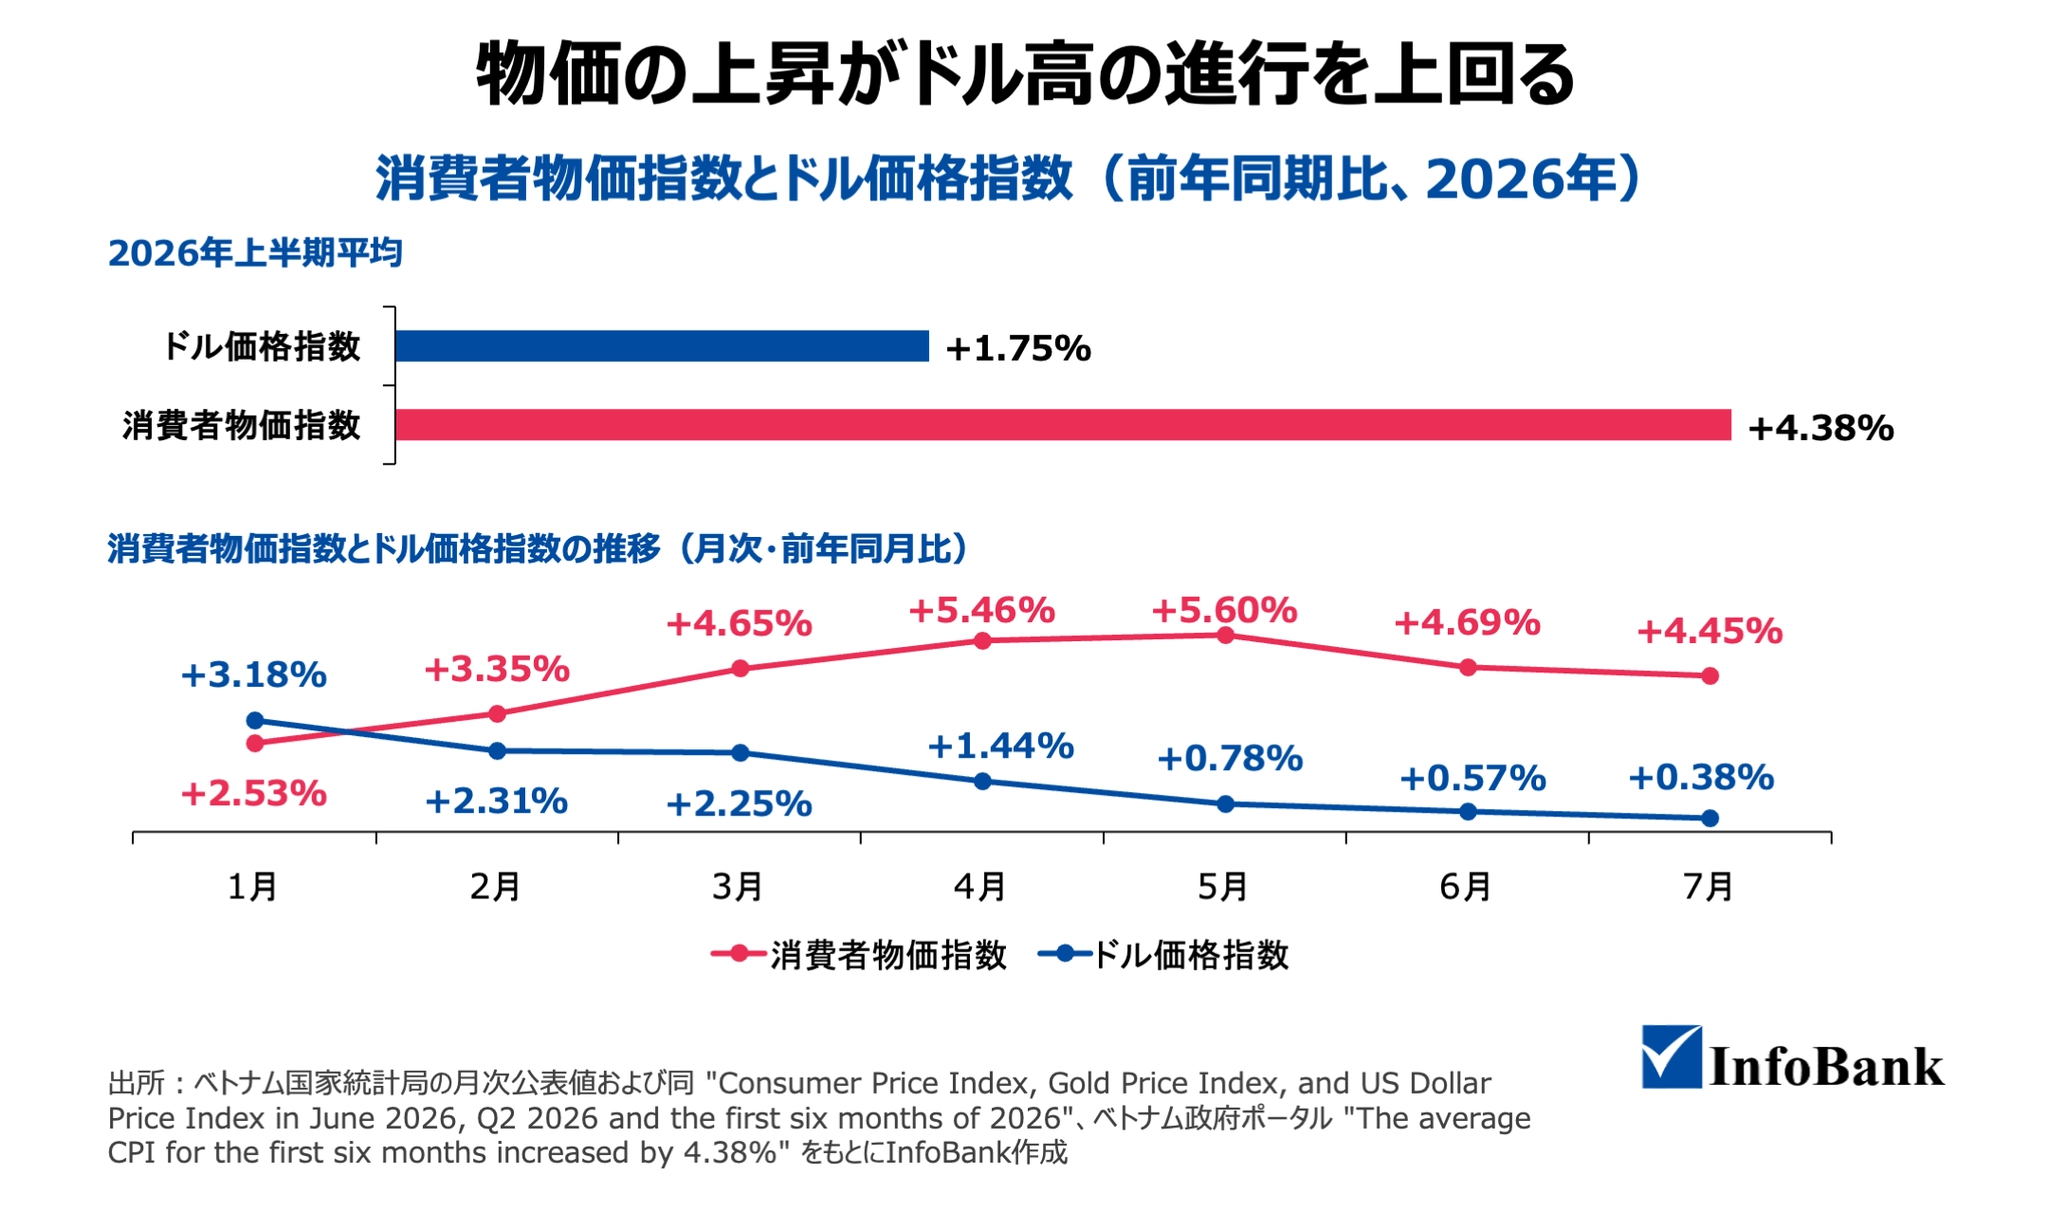
ベトナムでは、2026年上半期の消費者物価指数は、前年の同じ時期と比べて4.38%上昇した。同じ上半期に、統計局が公表する「ドル価格指数」、つまりドンで見たドルの値上がり率は1.75%だった。現地の物価上昇は速く、為替が多少ドン安方向に動いても、その効果は打ち消されてしまうこともある。
(出所:ベトナム国家統計局 “Consumer Price Index, Gold Price Index, and US Dollar Price Index in June 2026, Q2 2026 and the first six months of 2026“、ベトナム政府ポータル “The average CPI for the first six months increased by 4.38%” をもとにInfoBank作成)
また、ニュースやネットで出てくる「1ドル=何ドン」という市場レートが、そのまま観光客の両替レートになるわけではない。
実際に確認すべきなのは、
- 銀行や認可両替所で実際に提示されるレート
- クレジットカード会社の換算レートや事務手数料
である。
両替は認可を受けた金融機関や店舗を利用する。使いやすい認可両替所は、国際空港や3つ星以上のホテル、観光地やショッピングモール内のカウンターなどに置かれている。提携する認可された銀行の代わりに両替を行うため、店頭に銀行名などが掲示されているかを確かめると安心できる。
なお、高額の現金を持ち込む場合には申告が必要となる。国際線では、5,000米ドル相当を超える外貨、または1,500万ドンを超える現金を携帯する場合、税関で申告しなければならない。
実務における為替リスク対策
企業がとりうる為替対策には、いくつかの方法がある。
為替リスクを避ける分かりやすい対策の一つは、売上と費用を同じ通貨にそろえる方法である。ドン建ての売上に対して費用もドン建てにすれば、為替によって利益が減ってしまう影響を取り除ける。
そのほかにも、
- 支払いや利益に関する送金の時期を分散する
- 予算レートを複数のシナリオをもとに管理する
- 先物予約など為替リスクをヘッジする金融商品の利用を検討する
といった方法がある。為替が動いても困らない仕組みをあらかじめ作っておくことが、実務上は重要である。
※具体的な金融商品に関する情報や取引の是非、為替に関する税務・法務上の扱いは必ず専門家に確認をとって下さい。
まとめ
ベトナムの為替レートは、ここ20年で緩やかにドン安が進んできた。経常収支が黒字だった2024〜25年も、貿易収支が赤字に転じた2026年も、いずれもドン安の方向は変わっていない。
貿易収支の向きだけで為替の動向が決まるわけではない。モノとお金の取引、そして政策と市場の動きが重なって決まる。ベトナムドン・円の為替レートを見る際は、日本円の対ドル動向の影響も受ける点に気をつけたい。
ベトナムにおける事業において実務上重要なのは、為替相場をピンポイントで当てることではない。事業計画における想定レートの幅を決め、売上や利益を見積もっておくことである。
※この記事は情報提供を目的としており、特定通貨・投資商品の売買を勧誘するものではありません。
ベトナム経済メディアInfoBank 編集長
三浦 賢弥
KENYA MIURA
山形県山形市出身。筑波大学大学院でのベトナム研究・ホーチミン市師範大学での留学を経て、JETRO(日本貿易振興機構)に入構。
ベトナム進出コンサルティング・市場調査会社に7年間携わり、2026年1月にベトナム経済メディアInfoBankを企画・運営する株式会社InfoBase創業。代表取締役に就任。
お問い合わせ先は こちら
参考記事
経済協力開発機構 “OECD Economic Surveys: Viet Nam 2025“
ジェトロ「為替管理制度」(ベトナム・基本的な輸出入制度)
ジェトロ「上半期の輸出入はともに増加、貿易赤字は約167億ドル(ベトナム)」(2026年8月3日)
スタンダードチャータード「ベトナム・世界経済の見通しに関する座談会資料」(2026年1月19日)
世界銀行 “Official exchange rate (LCU per US$, period average) – Viet Nam“
世界銀行 “Taking Stock, March 2025: Electrifying Journeys – E-mobility Transition in Viet Nam“
メイバンク “FX Monthly“(2026年3月5日)
米財務省 “Joint Statement by the U.S. Department of the Treasury and the State Bank of Viet Nam“(2026年5月29日)
米財務省 “Macroeconomic and Foreign Exchange Policies of Major Trading Partners of the United States“(2026年1月版)
米財務省 “Treasury Releases Report on Macroeconomic and Foreign Exchange Policies of Major Trading Partners of the United States“(jy0131、2021年4月16日)
米財務省 “Treasury Releases Report on Macroeconomic and Foreign Exchange Policies of Major Trading Partners of the United States“(sm1212、2020年12月16日)
ベトコムバンク「公示レート」(2026年9月10日ほか)
ベトナム国家銀行 “Thông tư số 15/2011/TT-NHNN quy định việc mang ngoại tệ tiền mặt, đồng Việt Nam tiền mặt của cá nhân khi xuất cảnh, nhập cảnh“(2011年8月12日)
ベトナム国家銀行 “Quyết định số 1747/QĐ-NHNN quy định về tỷ giá giao ngay giữa đồng Việt Nam với các ngoại tệ của tổ chức tín dụng được phép“(2022年10月17日)
ベトナム国家統計局 “Report: Socio-economic performance in the second quarter and the first half of 2026“
ベトナム政府 “Nghị định số 89/2016/NĐ-CP quy định điều kiện đối với hoạt động đại lý đổi ngoại tệ, hoạt động cung ứng dịch vụ nhận và chi, trả ngoại tệ của tổ chức kinh tế“(2016年7月1日)
ベトナム政府ポータル “The average CPI for the first six months increased by 4.38%“
ベトナム法令データベース “Quyết định số 01-HĐBT/TĐ về việc phát hành tiền ngân hàng mới, thu đổi tiền ngân hàng cũ“(1985年9月13日)
AMRO “Vietnam’s Economy Maintains Strong Momentum Amid Global Uncertainties“(2026年4月24日)
IMF “IMF Executive Board Concludes 2025 Article IV Consultation with Vietnam“(Press Release No.25/296、2025年9月15日)
IMF “Vietnam: 2025 Article IV Consultation-Press Release; Staff Report; and Statement by the Executive Director for Vietnam“(Country Report No.25/283)
Kinh tế Sài Gòn Online “‘Lỗi và sai sót’ lớn trong cán cân thanh toán – nan đề khó giải“(2024年7月21日)
MUFG “Vietnam: A more stable USD/VND, SBV on hold“(2026年9月8日)
Tạp chí Ngân hàng “Cán cân thanh toán quốc tế của Việt Nam và một số hàm ý chính sách“(2024年12月24日)
Thời báo Ngân hàng “Sáng 10/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.591 đồng“(2026年9月10日)
UOB “Quarterly Global Outlook 4Q 2026“(2026年9月4日)
VNダイレクト証券 “Báo cáo vĩ mô tháng 1/2026“(2026年1月20日)
WMBB “BCSO issues scam alert after rise in Vietnamese currency requests“(2025年9月26日)