ベトナムでは伝統市場や個人商店(パパママショップ)が減り、その分だけコンビニが増えるという通説をよく聞く。しかし、ベトナムの小売は、本当にそのような道筋を辿っているだろうか。
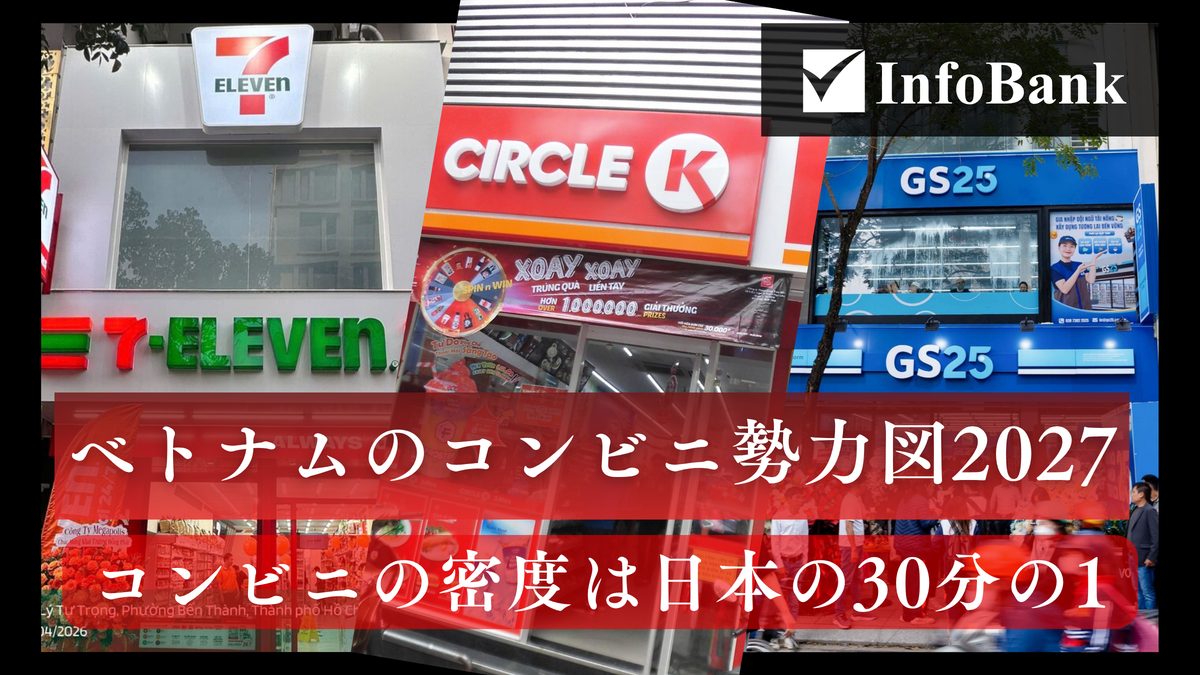
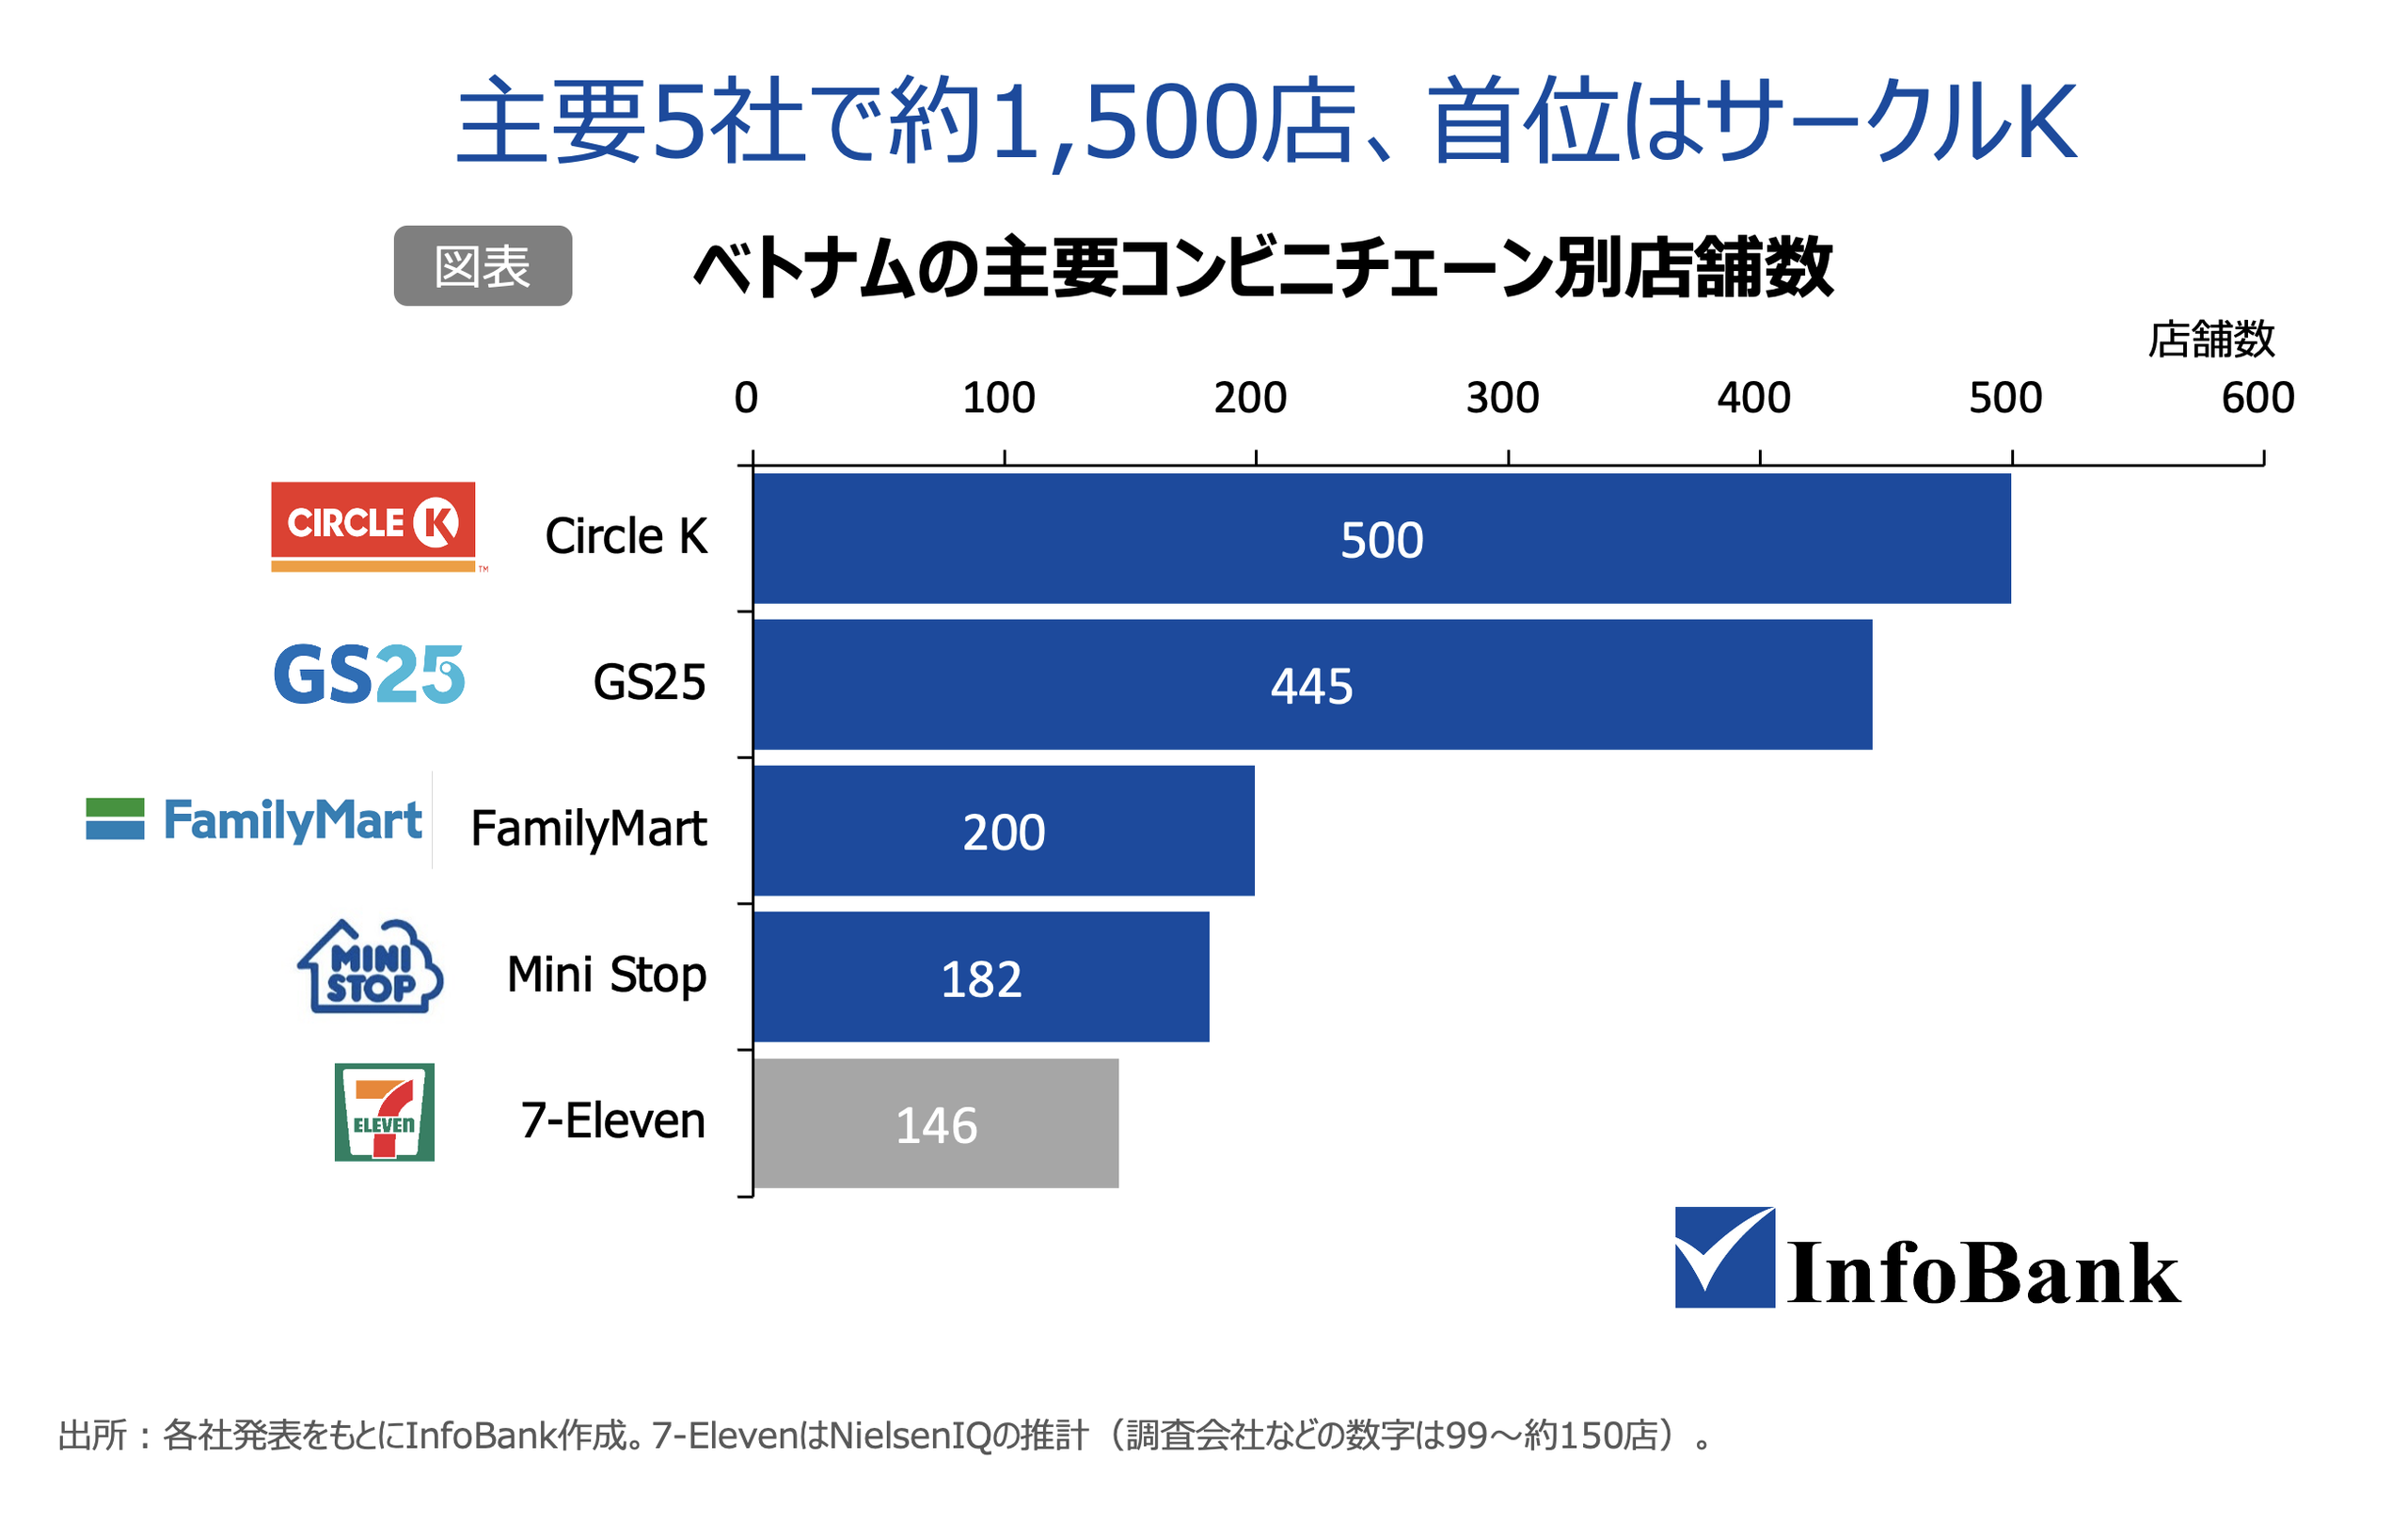
確かにベトナムのコンビニは、この10年で着実に店舗を増やしてきた。最大手のサークルKは2015年の100店から500店へ、後発の韓国系GS25は参入から8年余りで445店へと広がり、2026年8月にはファミリーマートがハノイに初めて出店した。それでも2026年11月時点で、主要5チェーンの店舗数は合わせて約1,500店にとどまる。
人口10万人あたりのコンビニ店舗数で比べると、この規模の小ささがはっきりする。約5万6,000店がある日本(日本フランチャイズチェーン協会、2026年4月)は約46店、2万店を超えるタイ(タナチャート証券、2024年)は約30店である。これに対し、人口約1億人のベトナムは約1.4店で、日本の約30分の1、タイの約20分の1にとどまる。成長を重ねてもなお、人口の規模に対して店舗網は薄いことは事実だ。
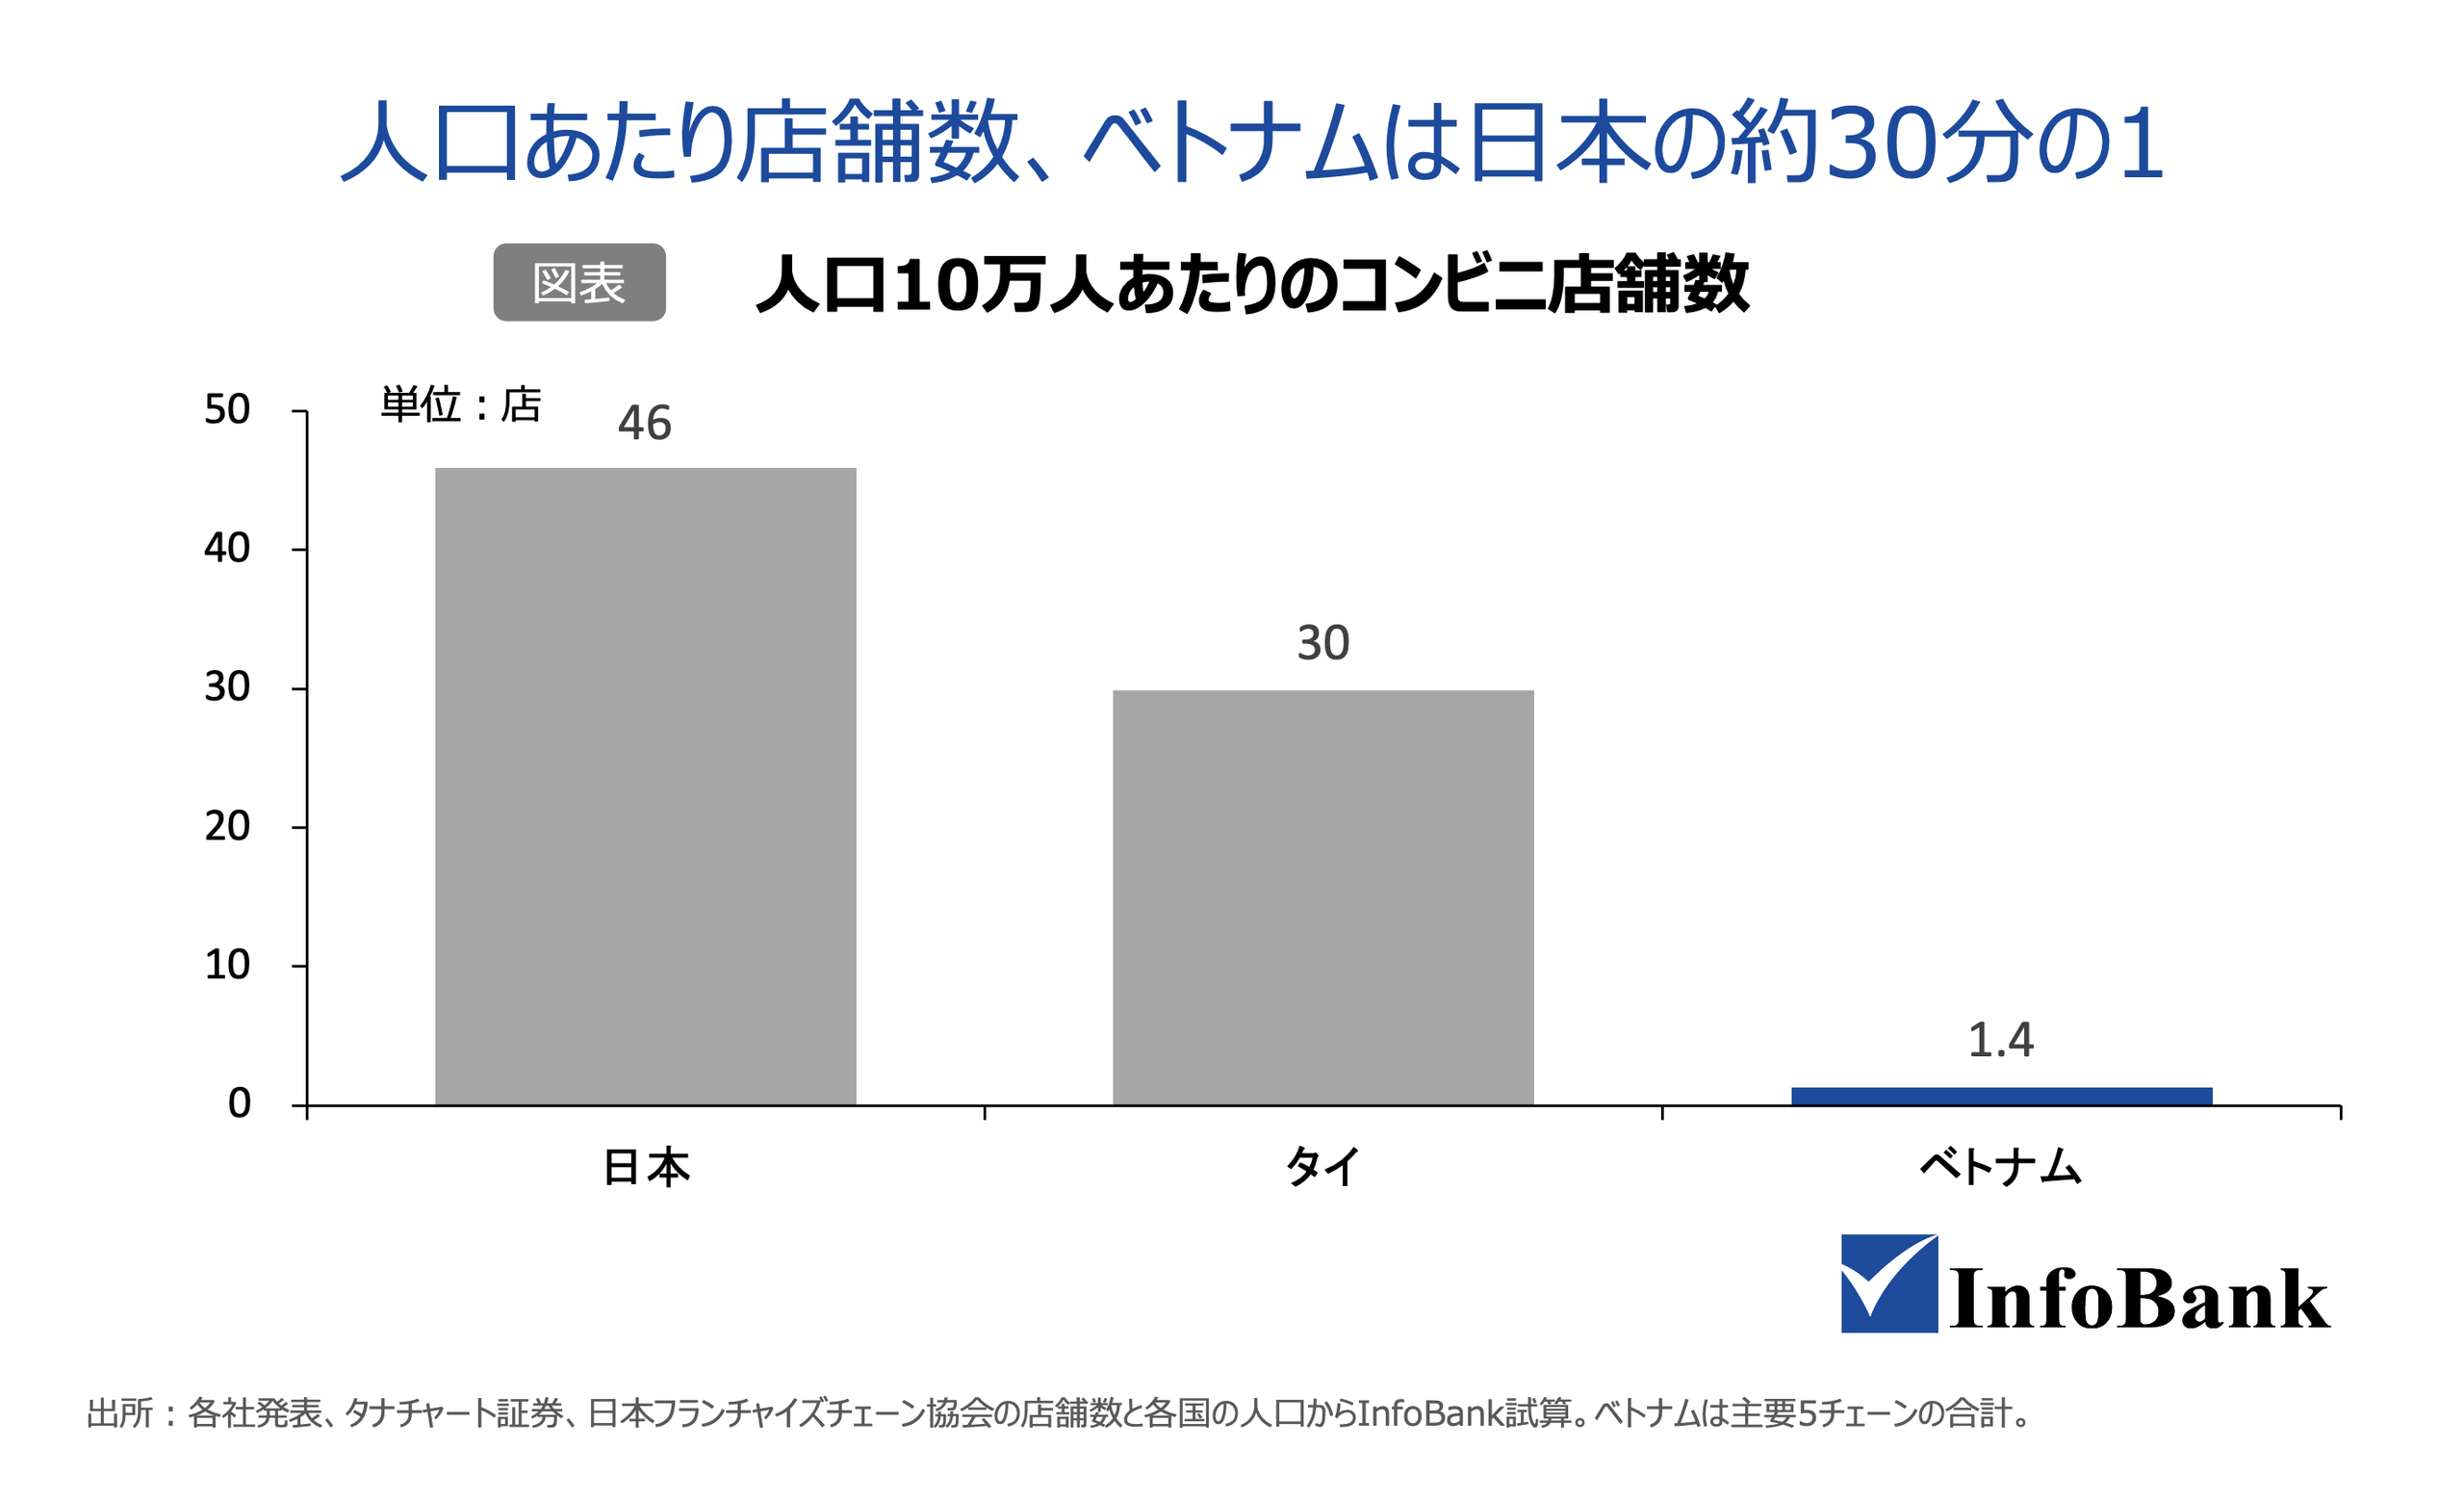
しかし、裏を返せば現状で店舗網が薄いということは、今後の出店拡大の余地が大きいということでもある。ただし、その余地がそのままコンビニの成長につながるという単純なストーリーではないことがベトナム市場の難しい所だ。
個人的な見解として、ベトナム消費者の日々の買い物を支える伝統市場や個人商店、住宅地に広がるミニスーパーとの関係を見なければ、1,500店という数字の意味は読み解けないだろう。
まず、前提として数字を見る際に押さえたいのが、「コンビニ」の定義である。ベトナムでは生鮮品を扱うミニスーパーを含めて「数千店」と数える資料もあるが、両者は法令上も別の業態として区分されている。
本記事では、24時間営業を基本とする狭義のコンビニ5社を対象に、店舗数とその出所、年別の推移、各社の戦略を整理する。あわせてInfoBankの独自調査から消費者の利用実態を示し、店舗数が伸び切らない背景と日本企業にとっての接点を考える。ミニスーパーは比較対象として部分的に扱う。
ベトナムのコンビニ市場の全体像と本記事の対象範囲
狭義のコンビニとミニスーパーを分けて捉える
ベトナムで「コンビニ」と呼ばれる店には、性格の異なる二つの業態が混ざっている。一つは、24時間営業を基本に、弁当やホットスナックなどの即食商品、飲料、日用品を扱う小型店で、サークルK、GS25、ファミリーマート、ミニストップ、セブン-イレブンの5チェーンがこれに当たる。
もう一つは、住宅地で生鮮食品や調味料など日々の食材を売るミニスーパーで、マサングループ傘下ウィンコマースの「WinMart+」と、モバイルワールド傘下の「Bach Hoa Xanh(バックホアサイン)」が代表格だ。
この二つは法令上も区別されている。外資系企業の小売事業を定める政令342/2026/ND-CP(2026年10月18日施行。従来の政令09/2018/ND-CPを置き換えた)は、コンビニ(cửa hàng tiện lợi)を「面積300平方メートル未満で、日用消費財を販売し、その場での消費や持ち帰りに対応する小売店」、ミニスーパー(siêu thị mini)を「売場面積500平方メートル以下の小売店」と区分している。
面積の上限が異なるうえ、コンビニの定義には「その場で食べる、持ち帰る」という即時消費の機能が含まれる。同政令のもとで、外資が出資する運営会社は店舗ごとに小売店舗設立許可を取得する必要があり、2店目以降は経済需要テスト(ENT)の対象となる場合がある。ただし、CPTPPなどENTの撤廃を約束した協定の加盟国からの投資は対象外となり得る。地場資本のミニスーパーとは、出店に必要な手続きの面でも違いがある。
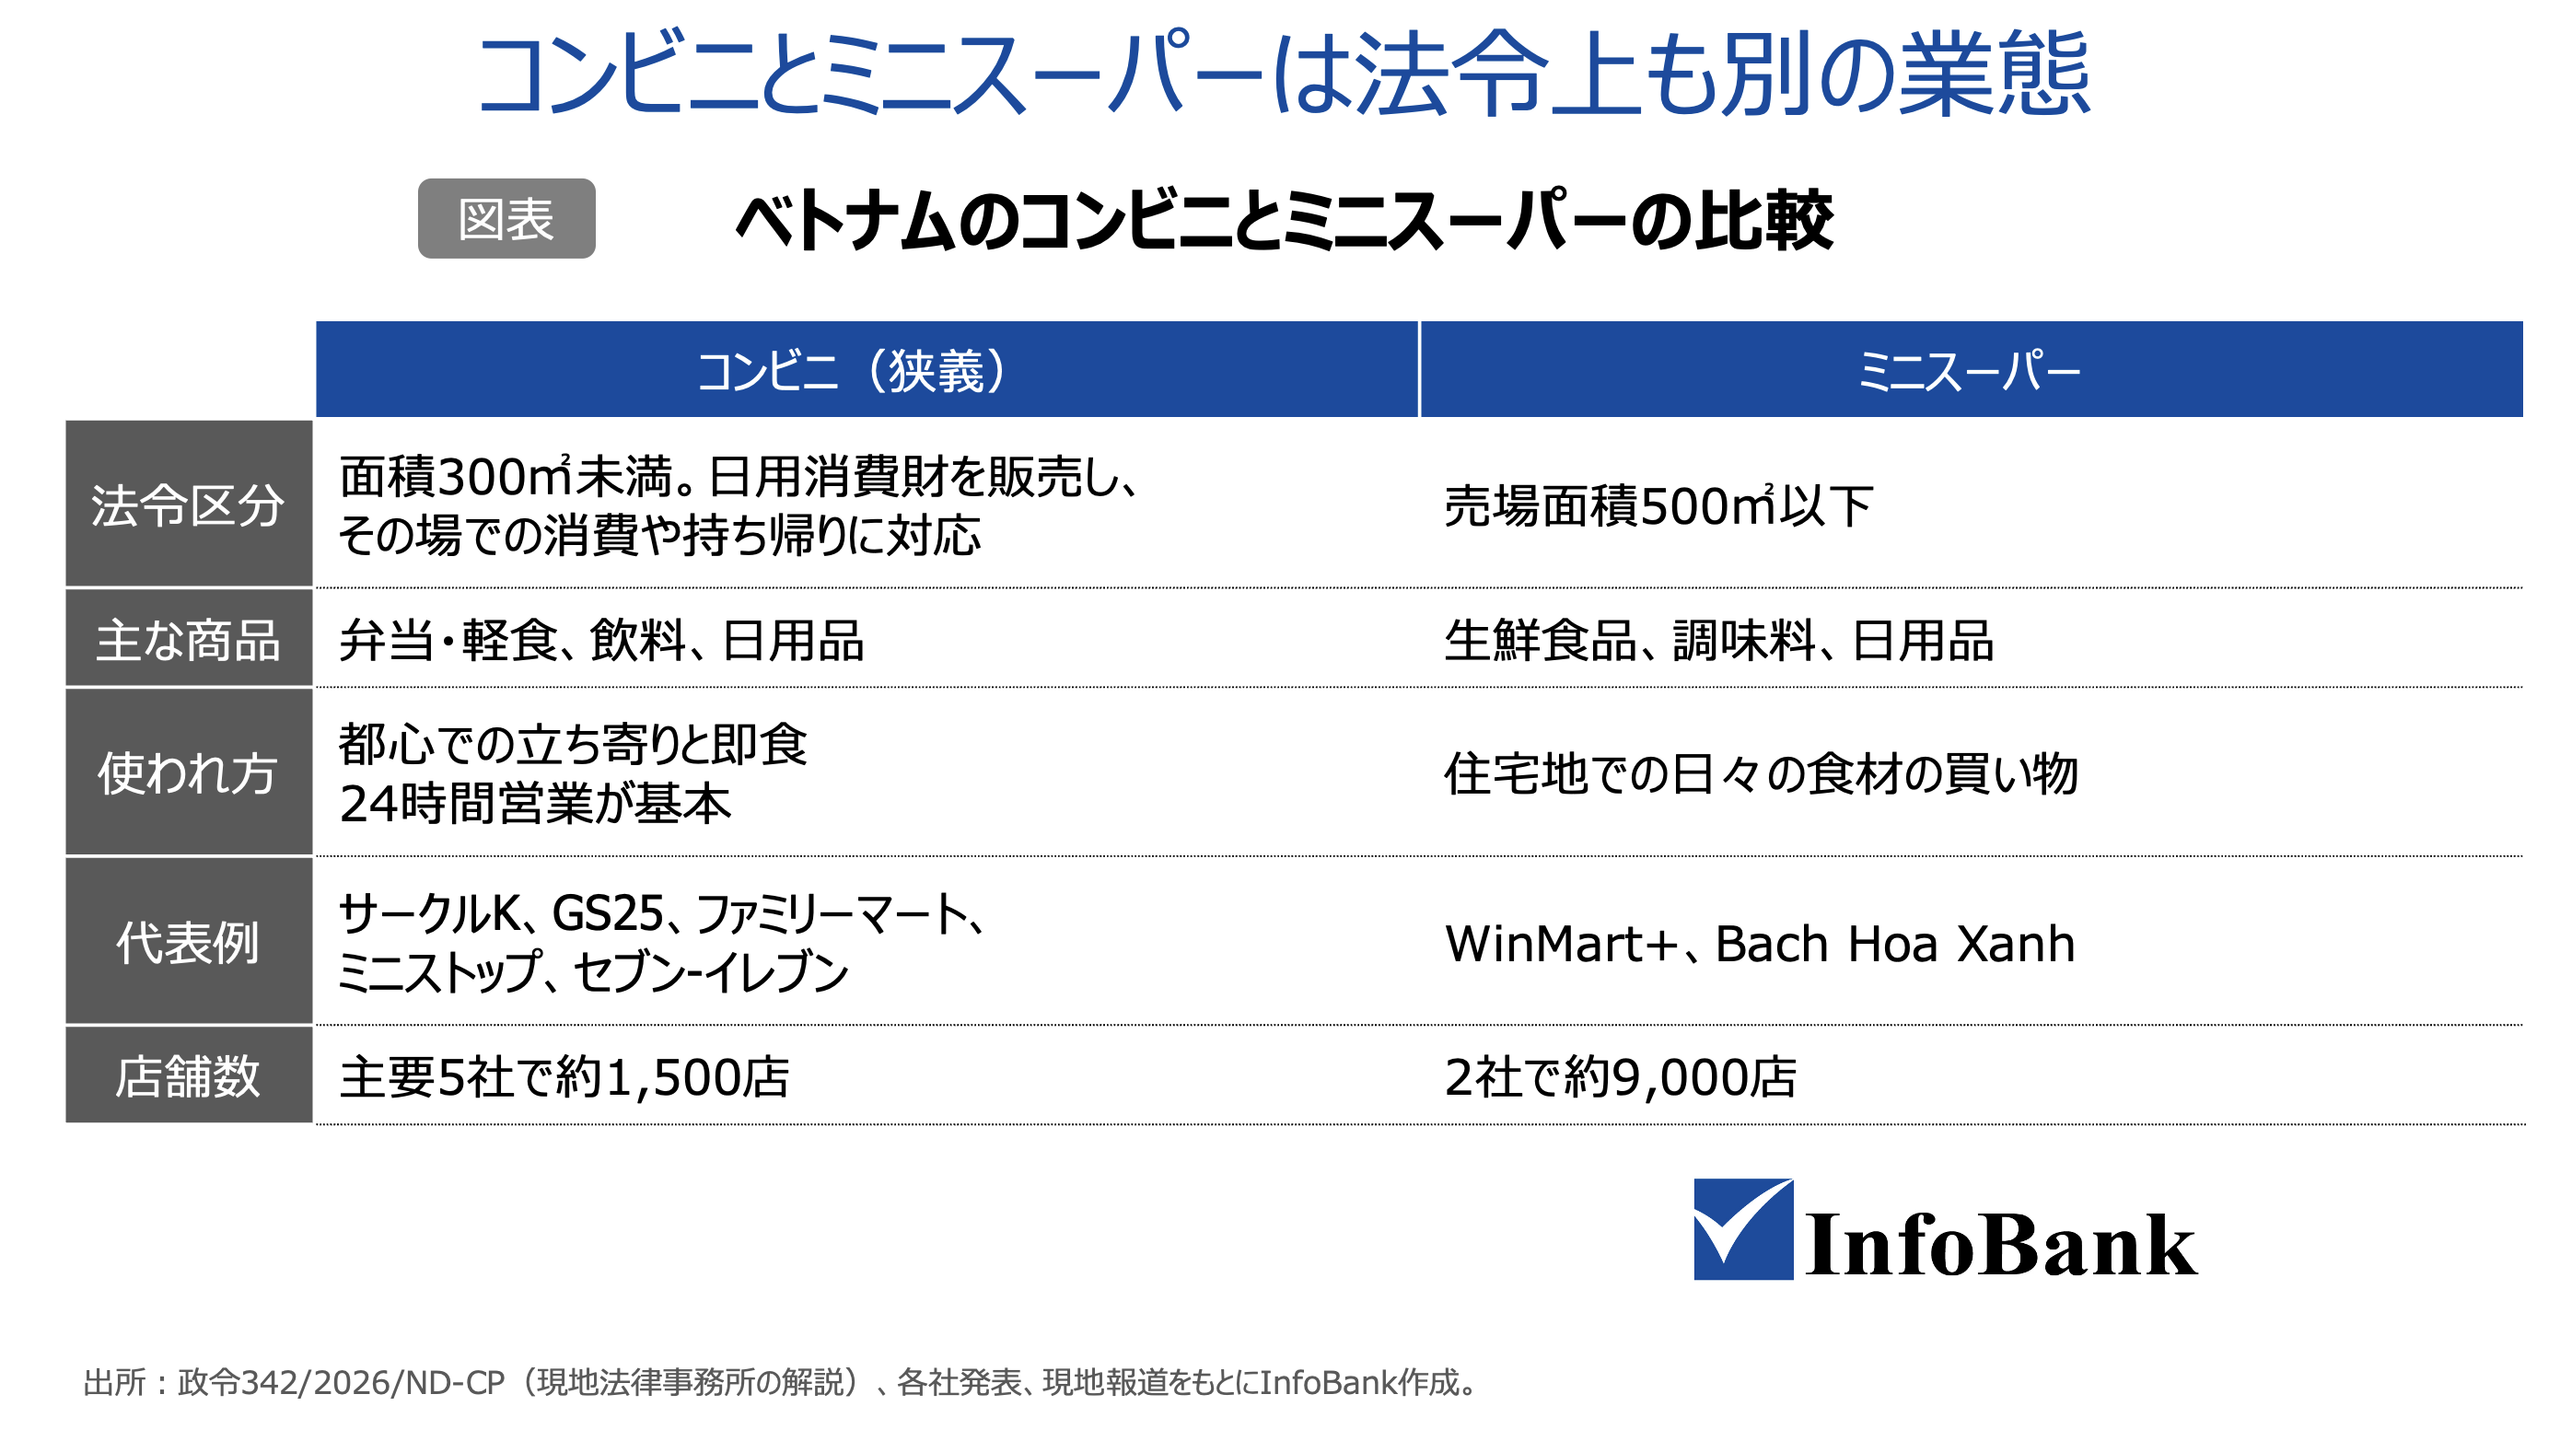
コンビニとミニスーパーの両者は店舗数の桁が違う。ウィンコマースの店舗網は5,400店超(2026年10月、同社発表)、Bach Hoa Xanhは3,563店(2026年8月27日時点、現地報道)で、2社だけで約9,000店に達する。主要コンビニ5社の約1,500店と合算すれば「1万店規模」、分ければ「1,500店規模」となり、どちらの数え方かを確かめずに数字を比べると市場の見え方がずれる。本記事が対象とするのは前者の5チェーンで、ミニスーパーは競合・比較の対象として必要な範囲で触れる。ミニスーパーの出店動向は別記事で扱っている。
主要5チェーンの店舗数と出所による数字の開き
店舗数は、各社の発表を基準にすると次のとおりである。
| チェーン | 系列 | 参入 | 店舗数(会社発表) | 調査会社などの数字 |
|---|---|---|---|---|
| サークルK | 米国発祥(マスターライセンスによる運営) | 2008年 | 500店到達(2025年7月、公式サイト) | 447店(SHS証券、2025年12月)、460店超(商工省報告、2025年末)、507店(NielsenIQ、2025年) |
| GS25 | 韓国GSリテール(現地ソンキムグループと合弁) | 2018年 | 445店(2026年8月末、同社説明) | 245店(SHS証券、2025年12月)、453店(NielsenIQ、VietData) |
| ファミリーマート | 日本 | 2009年 | 約200店(2026年7月末、同社リリース) | 160店(SHS証券、2025年12月)、172店(NielsenIQ、2025年) |
| ミニストップ | 日本(イオングループ) | 2011年 | 182店(2026年8月末、月次発表) | 177店(NielsenIQ、2025年) |
| セブン-イレブン | 日本(セブン&アイ傘下ブランド) | 2017年 | 直近の公表値を確認できず | 99店(SHS証券、2025年12月)、146店(NielsenIQ、2025年)、約150店(商工省報告、2025年末) |
会社発表と調査会社の数字が一致しないのは、集計の時点と数え方が異なるためとみられる。特に店舗数の数字の開きが大きいのはGS25とセブン-イレブンだった。GS25についてSHS証券が示す245店は、同社が2024年1月時点で公表した店舗数と同じで、古いデータが使われている可能性がある。セブン-イレブンは会社の公表値を確認できず、99店から約150店まで幅がある。本記事では会社発表を基準とする。
各社発表の直近値に、セブン-イレブンのみNielsenIQの146店を当てはめて合計すると約1,470店となる。NielsenIQによる5社合計(2025年、約1,455店)ともおおむね一致し、「主要5社で1,500店規模」というのが現時点の全体像である。
年別データで見る店舗数の推移と各社の節目
ベトナムのコンビニは2010年代半ばに一気に広がった。ユーロモニターの集計では、コンビニ業態の店舗数は2012年の356店から2013年に463店、2014年に565店、2015年に1,008店、2016年に1,790店、2017年には2,086店へ増えている。この数字は主要5社の合計より大きく、ミニスーパー型の店舗を含む広い定義とみられるが、2015年前後が業態の立ち上がり期だったことは読み取れる。
| チェーン | 店舗数の推移 | 出所 |
|---|---|---|
| サークルK | 2013年50店 → 2015年100店 → 2016年200店 → 2018年300店 → 2020年400店 → 2025年500店 | 公式サイト沿革 |
| GS25 | 2018年参入 → 2023年7月211店 → 2024年1月245店 → 2025年12月400店 → 2026年8月445店 | 同社発表 |
| ミニストップ | 2020年末146店 → 2021年末120店 → 2022年末138店 → 2023年末164店 → 2024年末182店 → 2025年末182店 → 2026年8月182店 | 決算短信補足、月次発表 |
| ファミリーマート | 2017年160店 → 2024年160店 → 2026年7月約200店 | ニュースイッチ、B&Company集計、同社リリース |
| セブン-イレブン | 2017年6月に1号店 → 2018年半ば18店 → 2025年146店 | 米農務省レポート、NielsenIQ |
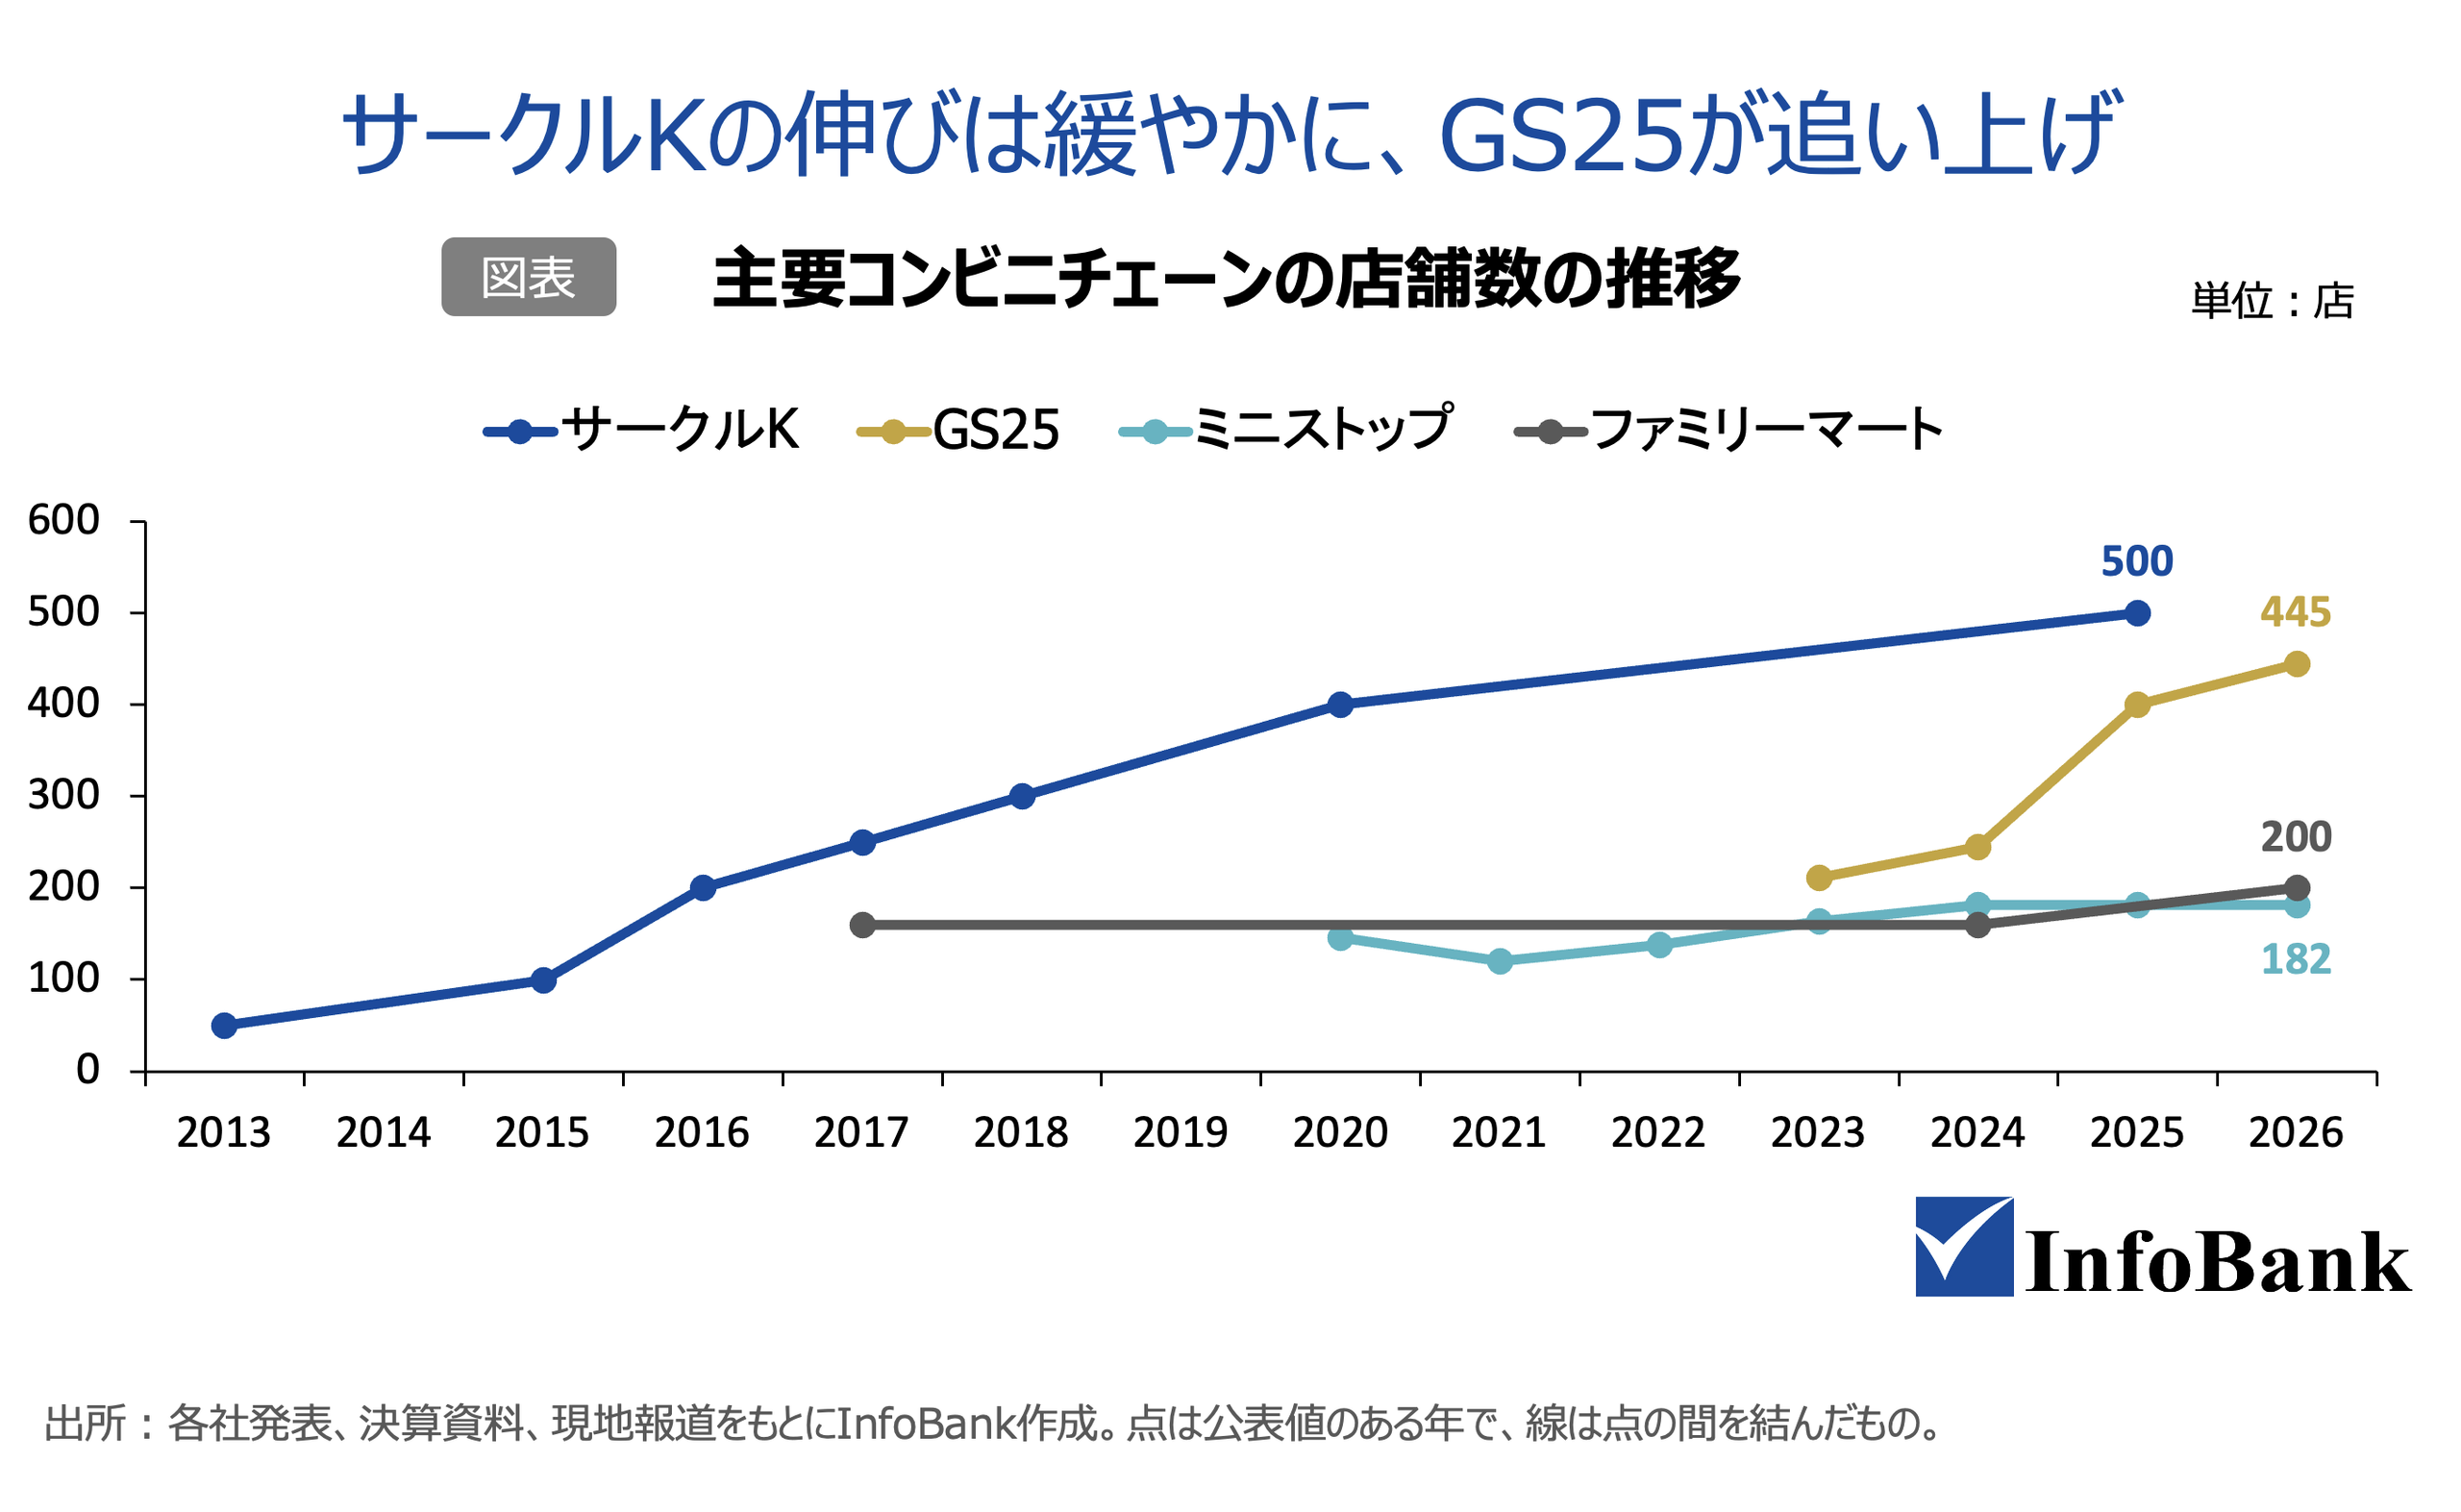
チェーン別に見ると、足取りは一様ではない。サークルKは2015年の100店から5年で400店に達した後、500店到達までにさらに5年を要した。GS25は2018年の参入から5年半で211店、そこから約3年で445店へと倍増し、この3年で店舗数を最も伸ばしたチェーンである。ミニストップは2021年末に120店まで絞った後、2024年末に182店まで戻し、以降は横ばいで推移する。
ファミリーマートは2017年、2024年ともに160店で、2026年に約200店へ伸ばした。先行組が出店のペースを落ち着かせる一方で、後発のGS25が全体の数字を押し上げてきたというのが、この10年の流れである。
ベトナムのコンビニは、住宅地の買い物の場というより、学生や若い会社員が集まる都心で、冷房とWi-Fi、座席のある「立ち寄れる場所」として受け入れられてきた。ホーチミン市の中心部では、数十席あるイートインが学生で終日埋まる店も以前から見られた。GS25がオフィス街や大学周辺を出店の軸にしているのも、こうした使われ方に沿ったものだ。
ホーチミン市とハノイで異なる店舗網の厚み
5社はいずれもホーチミン市から出店を始めた。新しい業態への感度が高い商業都市で運営の型を固め、その後に北へ向かうという順序は共通している。現時点で南北の両方に厚い店舗網を持つのはサークルKだ。
同社は2015年にハノイへ進出し、VietDataの集計では約503店のうちホーチミン市が220店、現地報道ではハノイが190店を超える。これに対しGS25は453店のうちホーチミン市が312店、ハノイは84店(VietData、2026年9月時点)で、ファミリーマート、ミニストップ、セブン-イレブンも南部に店舗が集中してきた。
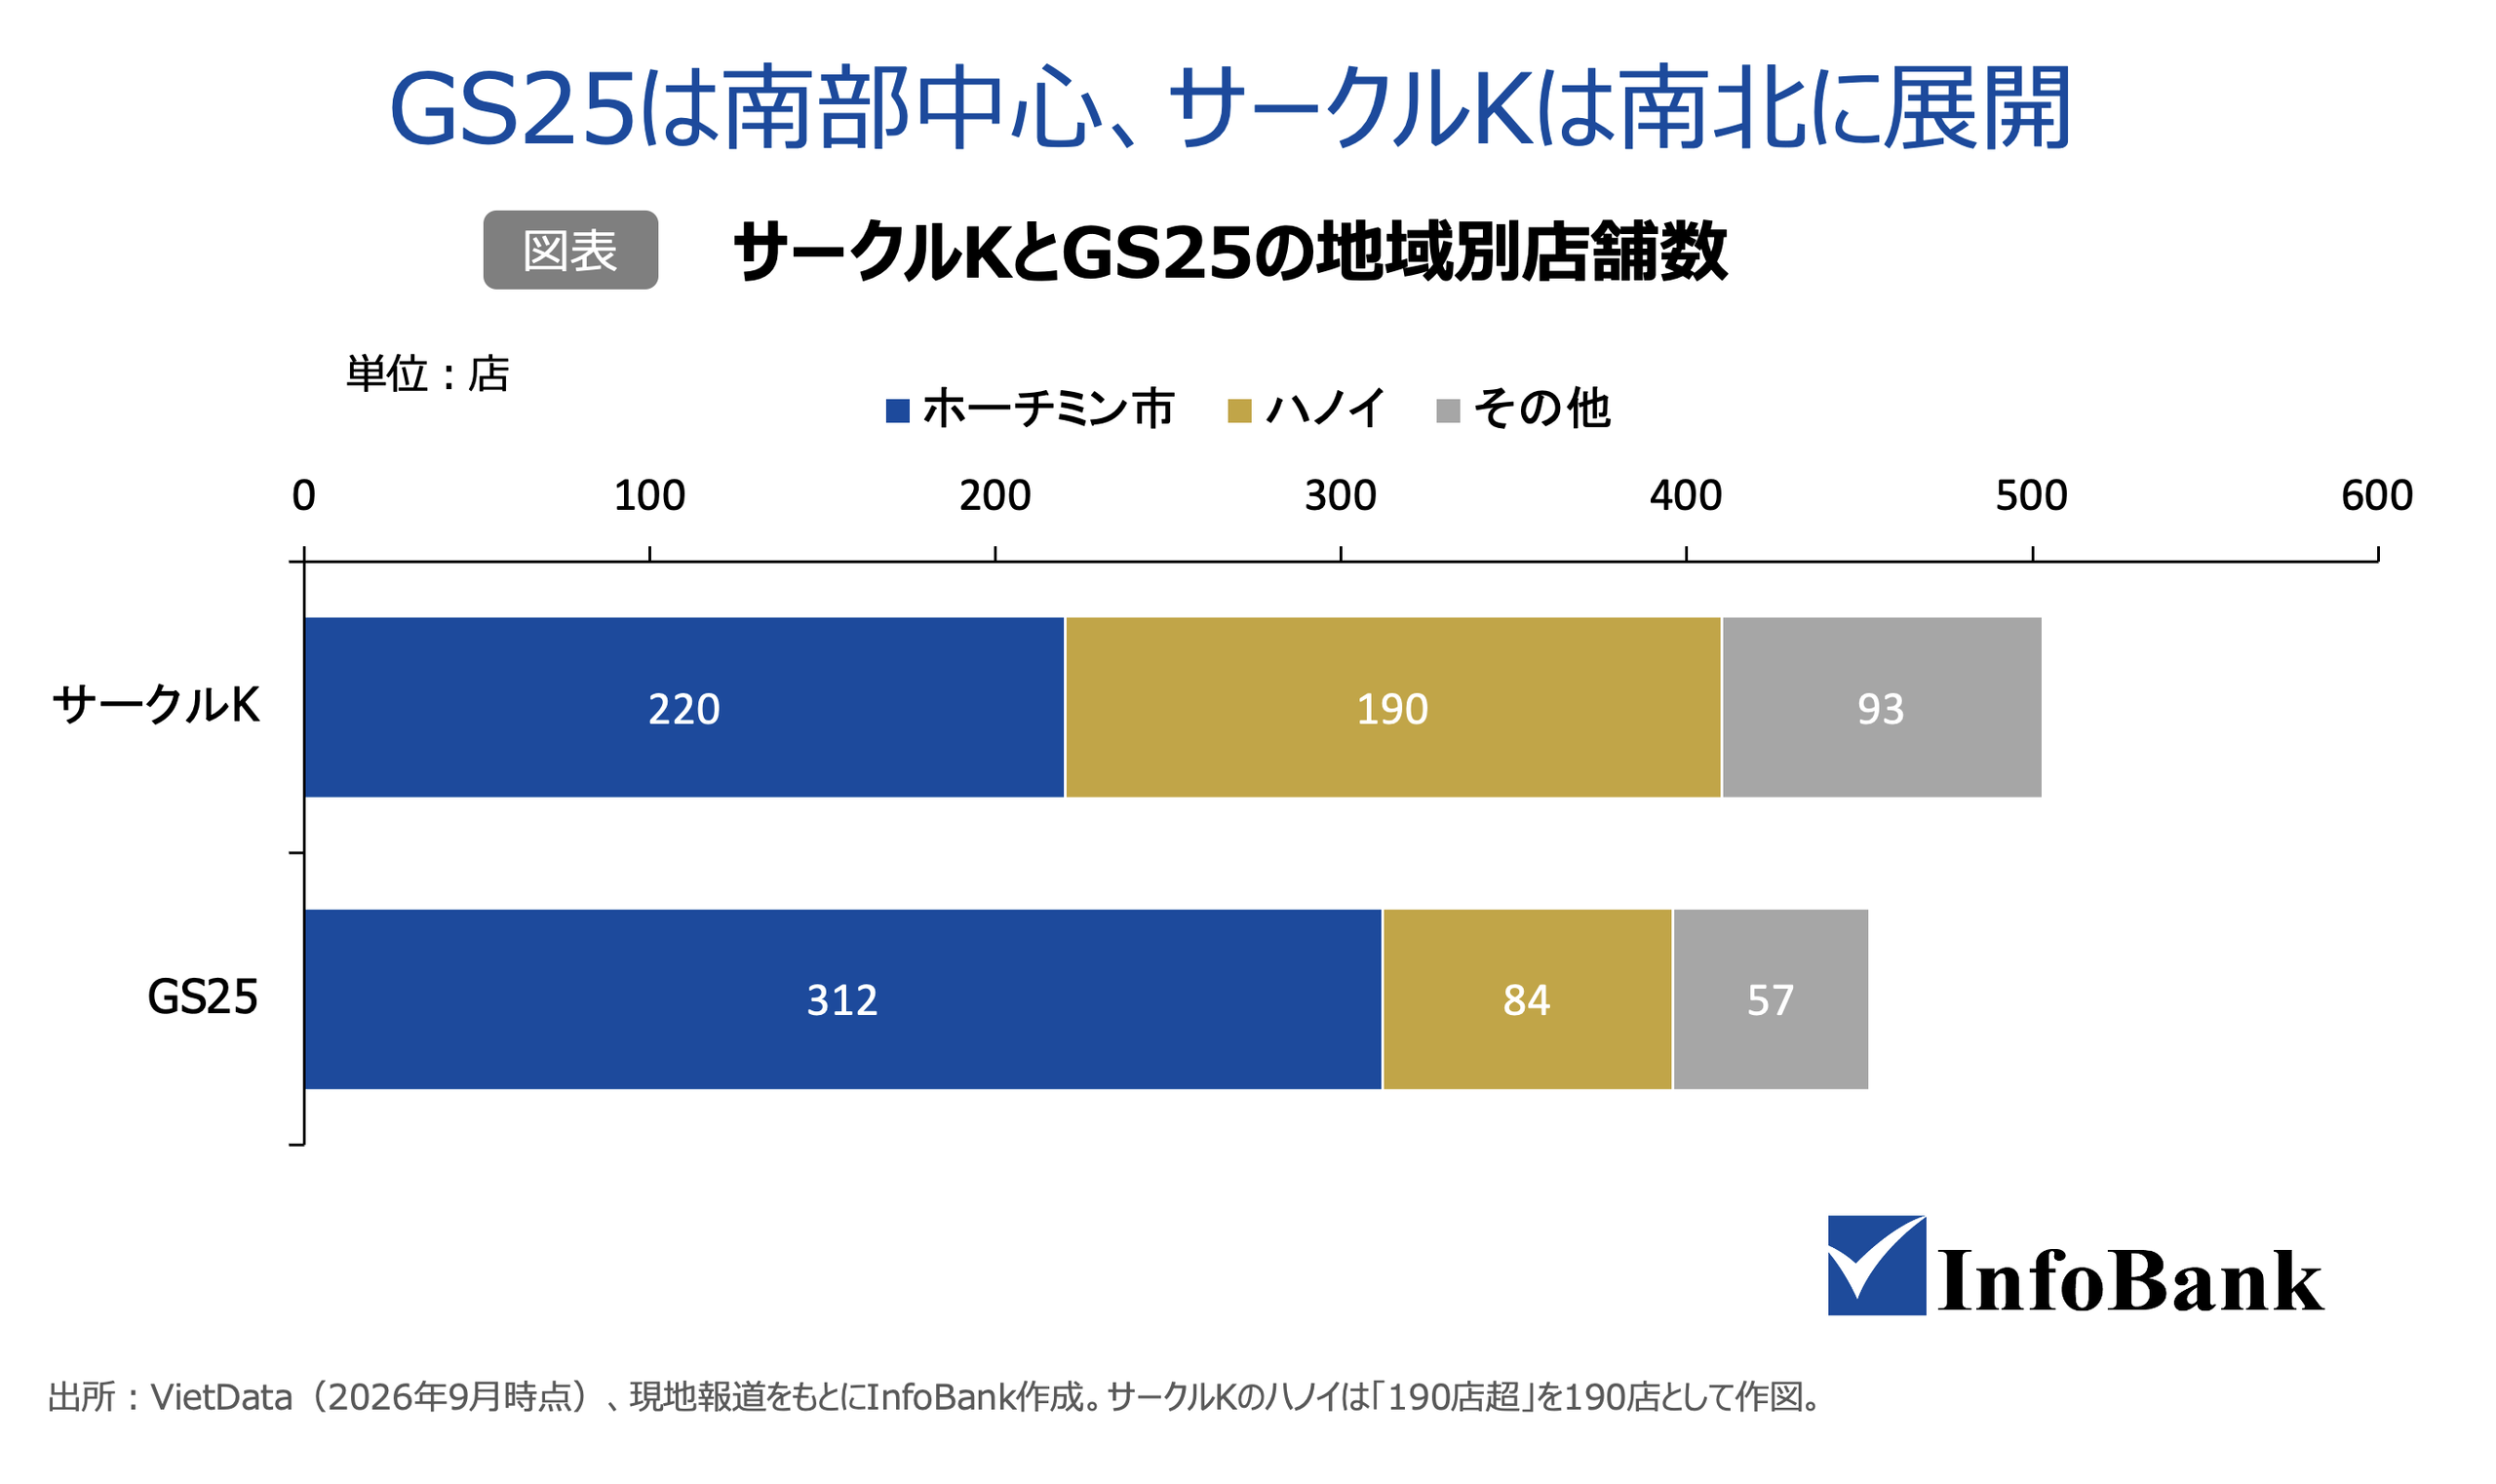
この構図が2025年から動いている。GS25は2025年3月にハノイで6店を同時に開き、同年末には市内50店に達した。セブン-イレブンも2025年にハノイへ進出し、ファミリーマートは2026年8月にハノイ初の店舗を開いて、今年度中に約20店の出店を目標に掲げる(同社リリース)。
北部は南部と消費行動や物流の条件が異なるとされ、ミニスーパーのBach Hoa Xanhが北部へ進出する際にも同じ点が課題に挙げられている。ホーチミン市で築いた店舗運営の型を北部でどう再現するかが、各社に共通するテーマとなっている。ファミリーマートのハノイ進出はこちらの記事で詳しく扱った。
主要コンビニチェーンの特徴と出店戦略の違い
首位サークルKと追い上げる韓国系GS25の強み
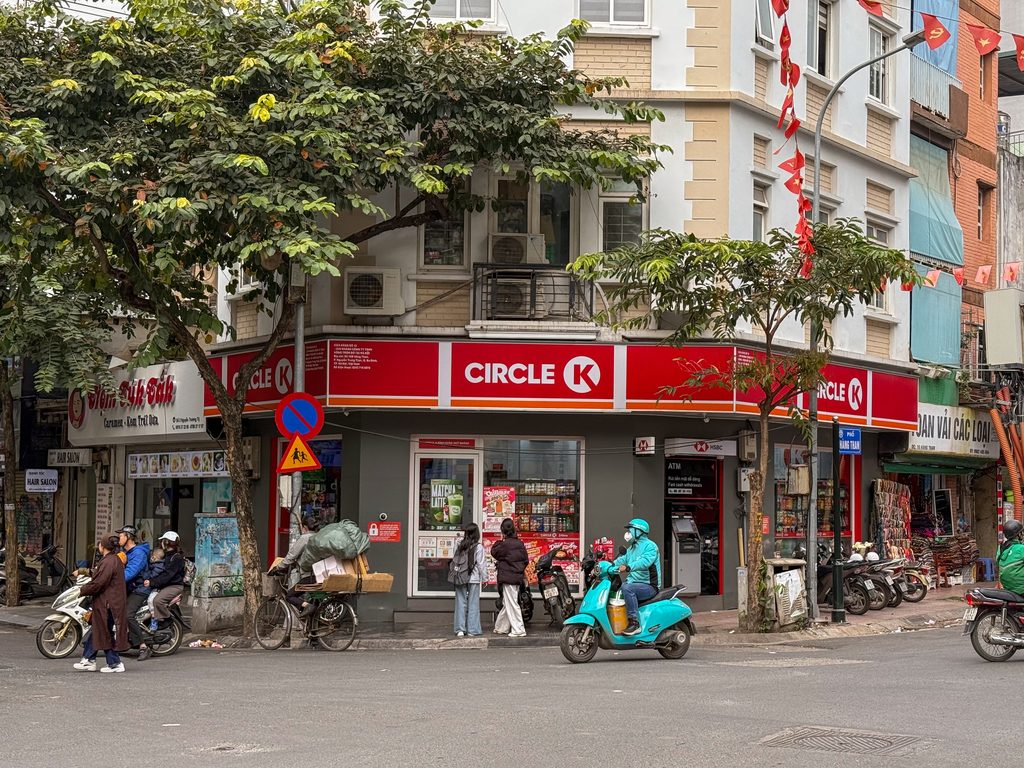
サークルKは2008年12月にホーチミン市で1号店を開いた、ベトナムで最初の外資系コンビニである。24時間営業と若年層向けの店づくりを軸に店舗を広げ、ユーロモニターの推計ではコンビニ売上の43%を占めるというデータも見られた。
夜遅くまで屋外で過ごす人の多い都市部で、深夜でも開いていて冷房の効いた店は、若者や単身者の立ち寄り先として定着した。2014年に配送センターを設け、2018年には自社運営に切り替えるなど、店舗網を支える物流を早くから整えてきた。2019年以降はハロン、カントー、ハイフォン、バクニン、ニャチャンなど地方都市への出店を重ねており、二大都市の外へ店舗網を広げている点も他社との違いである。
GS25は韓国GSリテールが現地のソンキムグループと組み、2018年1月にホーチミン市で1号店を開いた。キンパやトッポギといった韓国の即食メニューと韓国コスメを前面に出している。ドラマや音楽を通じて韓国の食や化粧品に親しんだ若い世代が、そのまま顧客になっている形だ。
韓国紙マネートゥデイによると、2階にスタディカフェを設けた店舗など特化型の店を試しながら、運営効率の高い標準店を中心に年100〜150店のペースで出店を続ける方針である。同紙は、店の前にバイクを止められないと売上が半分になるという同社担当者の説明も伝えている。店先にバイクを横付けして短時間で買い物を済ませるのが日常のベトナムでは、駐輪スペースの有無が立地の良し悪しを分けるとも言える。
ファミリーマートなど日系3社の現在地と北部展開
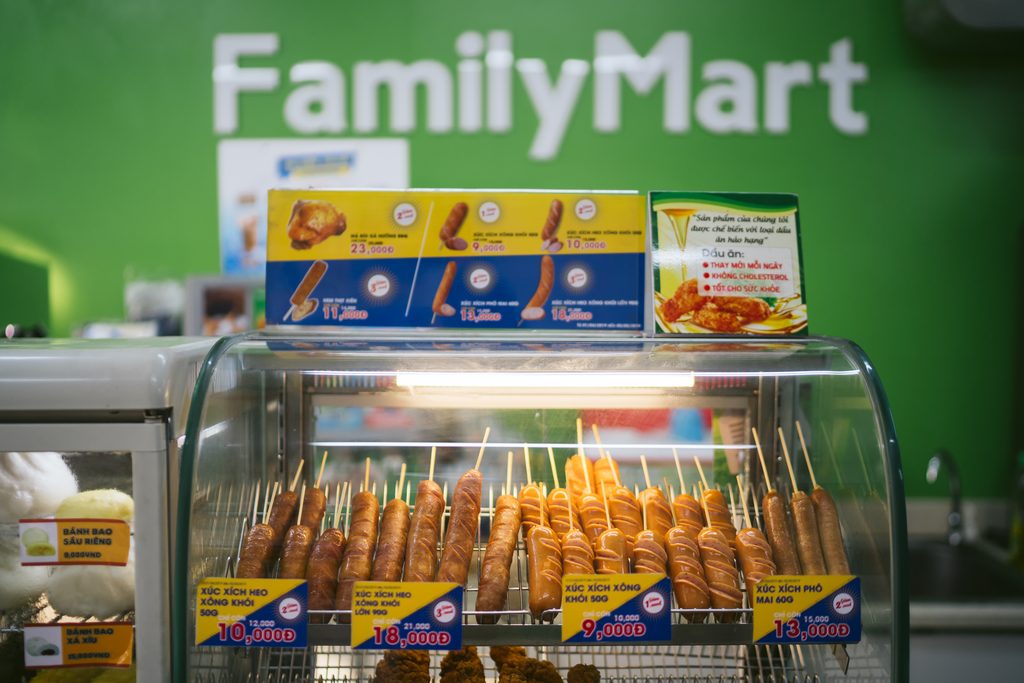
日系3社は参入時期こそ早いが、店舗数ではサークルKとGS25に次ぐ位置にある。ファミリーマートは2009年12月、日本発祥のコンビニとして初めてホーチミン市に出店した。2026年7月末時点で約200店を展開し、同年8月にはハノイで2店を先行して開いた。同社によればハノイ1号店の初週売上は計画比160%で、日本からの駐在員を増やし、ホーチミン市で経験を積んだ社員を送り込んで店舗運営と人材育成に当たる。
ミニストップはイオングループのコンビニで、2011年に参入した。店舗数は182店(2026年8月末)で、店内で仕上げるファストフードやドリンクを強みとする。セブン-イレブンは2017年6月にホーチミン市で1号店を開き、当初から弁当やバインミーなど現地の味に合わせたオリジナル商品をそろえた。
地場のWiN ONと中国系Ohmeeという新規参入
2026年秋には、新しい顔ぶれが加わった。一つはマサングループ傘下のウィンコマースが10月22日に始めた24時間営業のコンビニ「WiN ON」で、ハノイ4店、ホーチミン市2店から出発し、10月中に試験店舗は8店となった。当面は店舗数を追わず、試験店で顧客の反応と業態の適合性を確かめる方針だという。
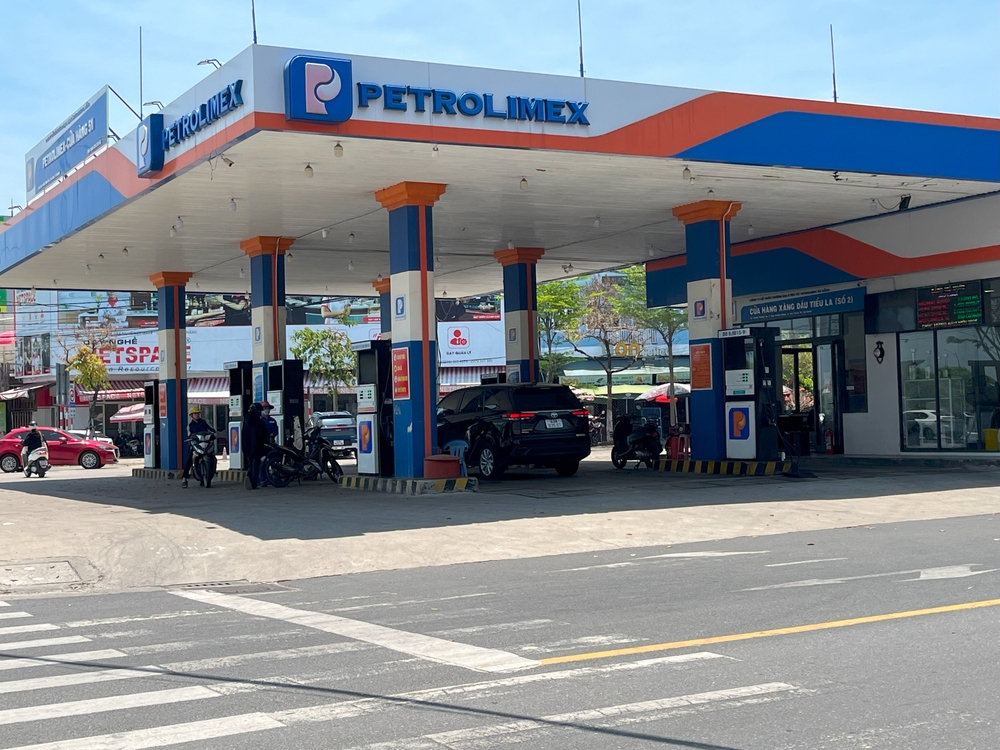
もう一つは、中国で4万店超を展開する美宜佳(メイイージャー)のブランド「Ohmee」である。石油大手ペトロリメックスと組み、ハノイの給油所内に2店を開いた(トゥオイチェー紙)。既存5社が都心の路面や住宅地で競う中、給油所という別の立地から入った点が目を引く。
詳細はペトロリメックス系給油所への中国系コンビニ進出を扱った記事で取り上げた。地場の小売最大手と中国のコンビニ最大手が相次いで加わったことで、外資5社が中心だった勢力図に新しい軸が生まれている。
1億人市場でコンビニが1,500店規模にとどまる背景
伝統小売とミニスーパーが担う日常の買い物需要
店舗数が伸び切らない第一の理由は、日常の買い物の受け皿がすでに身近にあることだ。朝に近所の市場で生鮮食品を買い、調味料や飲料は自宅近くの個人商店で済ませるという買い方は、都市部でも根強い。個人商店には、バイクに乗ったまま店先で買える気軽さや、少量でも買える融通がある。
ユーロモニターによると、ベトナムの食品小売の店舗は約66万5,000店あり、そのうち伝統市場や個人商店などの伝統的チャネルが65万店を超える(2023年)。食品小売の売上に占めるコンビニの割合は1%程度で、カンター・ワールドパネルの調べでは、現代小売全体でも都市部で35〜40%、農村部で15〜20%(2025年)にとどまる。
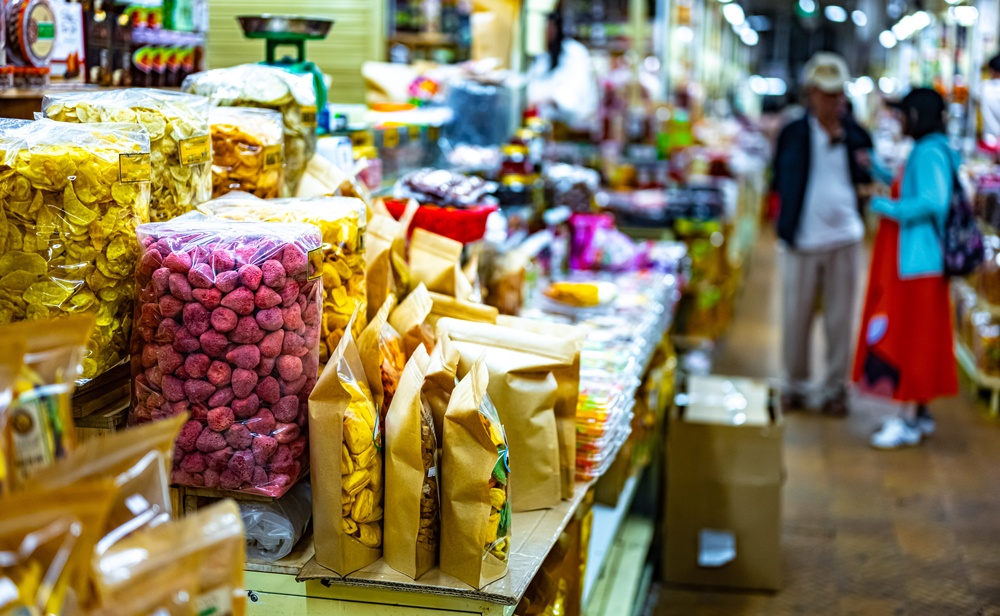
加えて、現代小売の中ではミニスーパーが先に住宅地へ広がっている。ウィンコマースは2026年に1,000〜1,500店の新規出店を計画し、Bach Hoa Xanhは同年8月下旬までに年初から1,000店を開いた(現地報道)。生鮮食品や調味料を買う場所としてはミニスーパーや市場が選ばれ、コンビニは弁当、飲料、軽食をその場で買う店として使われる。日本のコンビニが担っている「近所で何でもそろう店」の役割の多くを、ベトナムでは別の業態が担っていることになる。
24時間営業と都心立地に伴う採算面のハードル
第二の理由は、1店あたりの採算である。ベトナム・インベストメント・レビュー紙によれば、外資系コンビニの1店あたり年商は2022年時点で36万〜40万ドルで、運営コストと商品原価の高さから、主要ブランドの多くは黒字化の途上にあった。
出店に適した立地は、人通りが多くバイクを止めやすい都心の路面に絞られ、賃料の負担も重くなりやすい。24時間営業は深夜の人件費と電気代を伴う一方、深夜帯の来店は限られる。
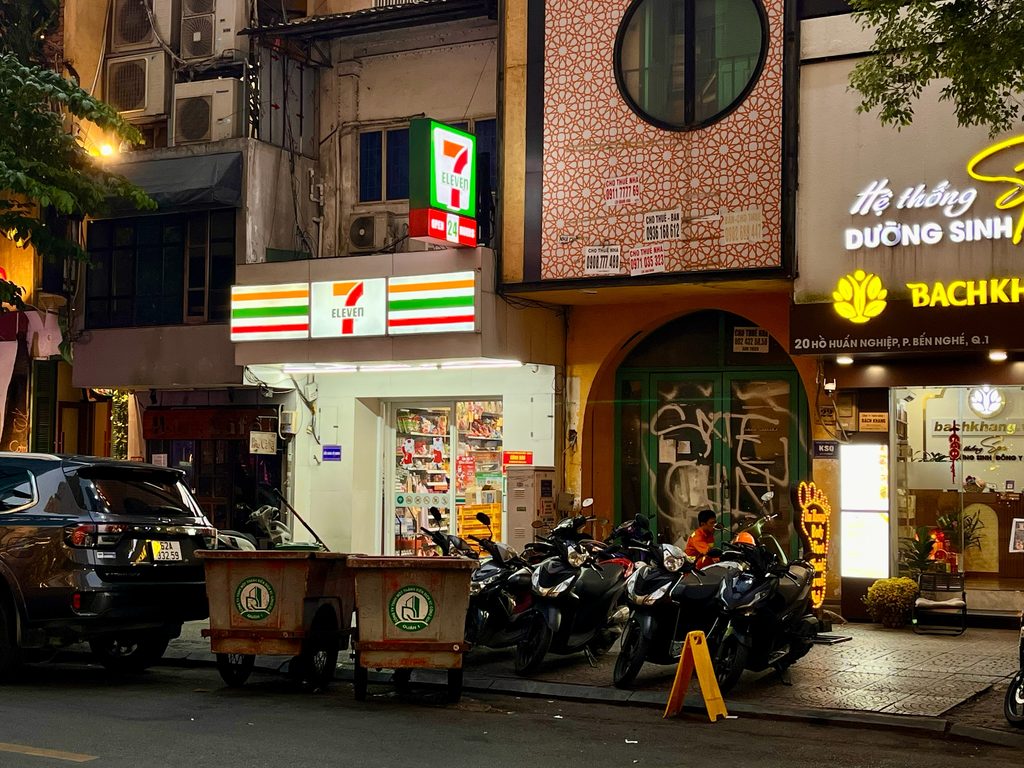
こうした条件のもとでは、店舗数を一気に増やすよりも、成り立つ立地を選んで積み上げる出店になりやすい。先行するサークルKは2022年に売上高1億6,000万ドルに達し、過去2年分の累積損失を解消したとされる。店舗数と物流網が一定の規模に達すれば収益が見込めることを示す例ともいえる。
弁当・総菜を支える製造拠点と低温物流の整備状況
第三の理由は、コンビニの主力である即食商品の供給網だ。弁当やおにぎり、サンドイッチは、製造拠点と温度管理された配送があって初めて毎日店頭に並ぶ。ミニストップ向けには2017年、双日が総菜・弁当の工場と4温度帯の物流倉庫を稼働させている。サークルKが2014年に配送センターを設けたのも同じ文脈にあり、チェーン側が店舗の拡大に先立って製造と物流へ投資してきたことが分かる。
この供給網は都市ごとに必要になる。ホーチミン市で整えた工場と配送網を、距離の離れたハノイの店舗にそのまま使うことは難しく、北部に出るチェーンは製造の委託先と低温物流を新たに確保することになる。
店舗数が一定の規模に達するまでは1店あたりの製造・物流コストが重く、規模が先か供給網が先かという順序の問題が、出店のペースを左右する。
独自調査で見る若年層のコンビニ利用と日系店舗の評価
InfoBankは2026年10月5〜10日、ベトナムの15〜34歳の男女200人を対象に、小売店の利用と日系店舗への評価を尋ねるインターネット調査を実施した。店舗数のデータだけでは見えない、使う側の実態をこの結果から確かめてみたい。
若年層の利用率はコンビニ70%、伝統市場55%
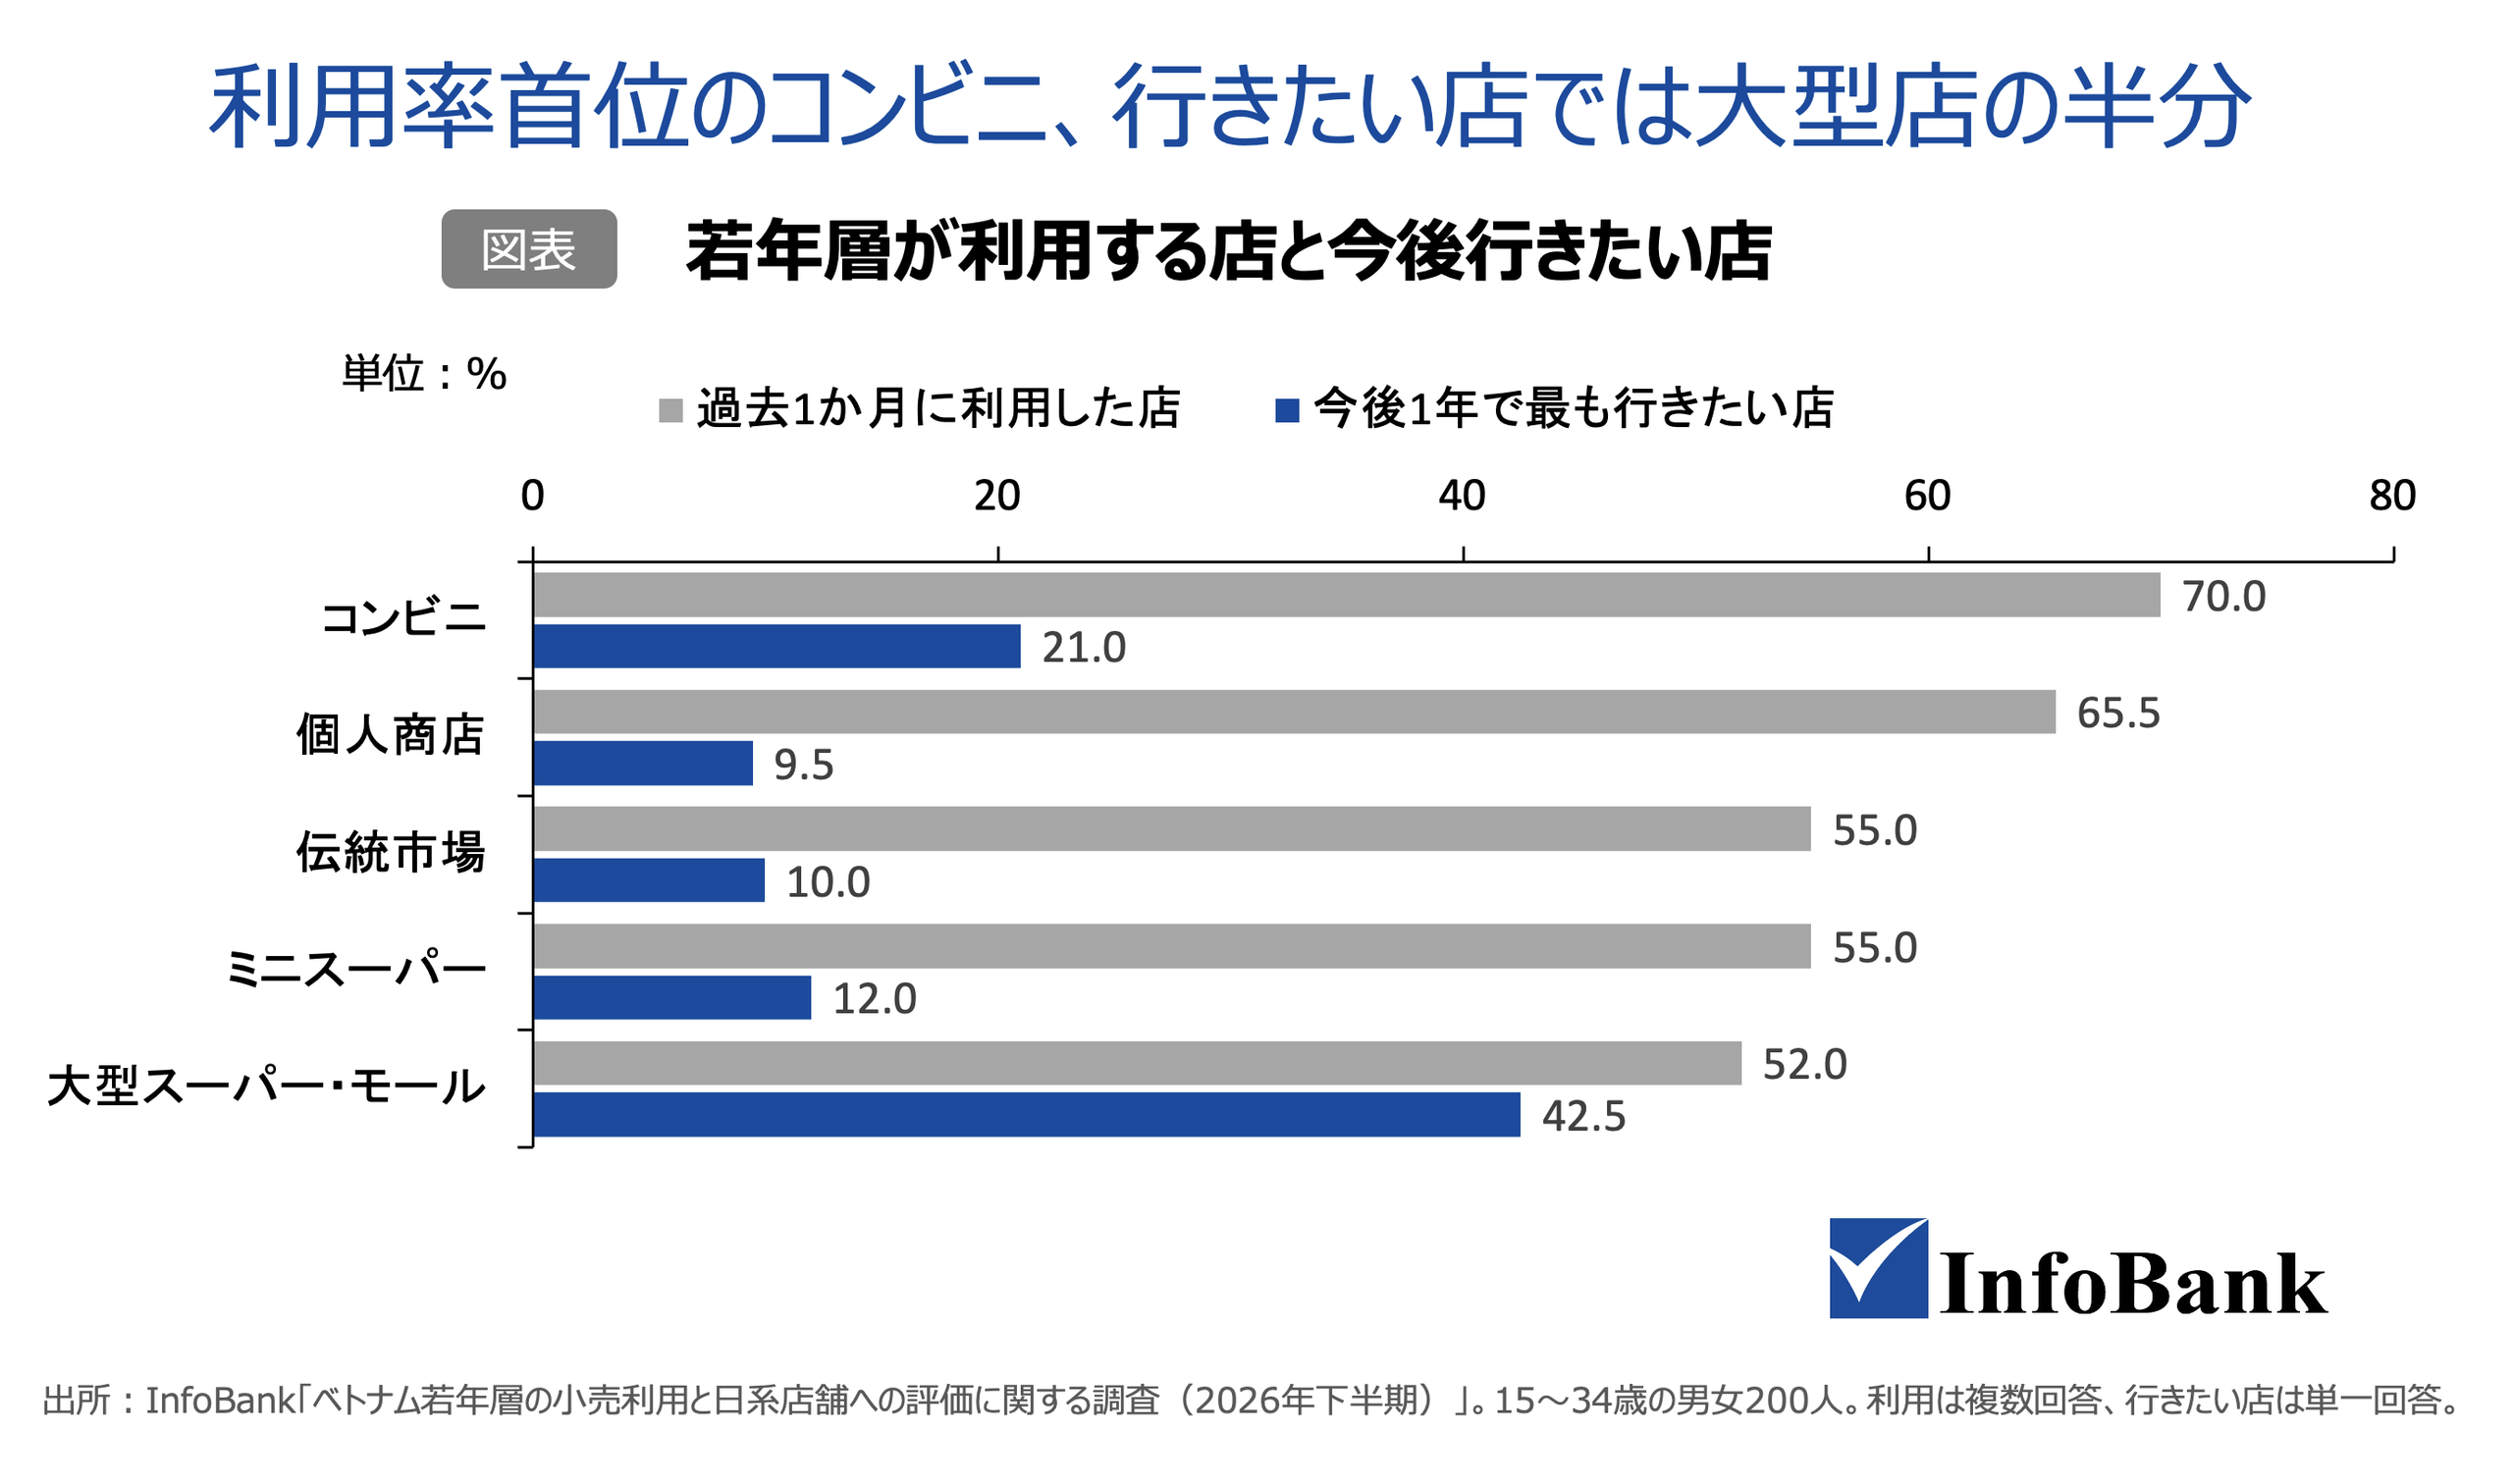
過去1か月に利用した小売業態(複数回答)で最も多かったのはコンビニの70.0%で、個人商店65.5%、伝統市場55.0%、ミニスーパー55.0%、大型スーパー52.0%が続いた。1人あたりの利用業態数は平均3.45で、複数の業態を併用するのが普通である。
今後最も行きたい店にコンビニを挙げた人に絞っても、過去1か月に個人商店を使った人は71.4%、伝統市場は57.1%にのぼる。若年層にとってコンビニは伝統小売に置き換わる存在ではなく、用途に応じて使い分ける選択肢の一つになっている。前章で見た「日常の買い物は別の業態が担う」という構造が、利用者の行動からも裏づけられる。
今後行きたい店でコンビニは大型店に次ぐ2位
今後1年間に最も買い物に行きたい店(単一回答)では、大型スーパー・ショッピングモールが42.5%で最も多く、コンビニは21.0%で2位だった。ミニスーパーは12.0%、伝統市場は10.0%、個人商店は9.5%である。現在の利用率ではコンビニが首位でも、「行きたい店」としては大型店の半分にとどまり、目的地として選ばれる大型店と、日々の立ち寄り先としてのコンビニという役割の違いが表れている。
冷房の効いた大型モールは、買い物に加えて食事や子どもの遊び場を兼ねた週末の外出先になっており、大型店が首位になる背景にはこうした過ごし方があると考えられる。コンビニの利用率は10代が64%、30代が68%で、年代による差は小さい。
日系店舗で買われる商品と来店を左右する条件
調査では、コンビニに限らず日系の小売店全般についても尋ねた。日系店舗で購入する品目は、パン・洋菓子44.5%、日用品43.5%、飲料40.0%が上位で、弁当21.5%、おにぎり21.0%、サンドイッチ17.0%と、コンビニの主力である即食商品は2割前後だった。日系店舗への印象は「モダンで若者に合っている」49.5%、「食品の安全性を信頼できる」48.5%、「店内が清潔」47.0%が上位に並ぶ。
来店頻度を高める条件としては「価格がもう少し安ければ」が49.0%、「自宅や職場の近くに店舗があれば」が42.5%で、「日本の商品が増えれば」は21.5%と選択肢の中で最も低かった。10代では価格を挙げた人が62.0%に達する。日系店舗に求められているのは日本製品の品ぞろえよりも、手の届く価格と店舗の近さであり、出店の広がりと価格の設計が利用を左右することを示す結果である。調査の詳細は調査結果の記事とレポートにまとめている。
今後の出店余地と日本企業にとっての事業機会
北部と地方都市、駅周辺へ広がる出店の選択肢
今後の出店余地は、三つの方向にある。一つ目は北部で、GS25、セブン-イレブン、ファミリーマートが2025年以降そろってハノイに入り、長くサークルKが中心だった市場で選択肢が広がった。二つ目は二大都市以外の地方都市で、サークルKがカントー、ハイフォン、ニャチャンなどへ先行して出ている。
三つ目は、都市鉄道(メトロ)の整備に伴う新しい立地である。ホーチミン市では2024年12月に1号線が開業し、最初の1年で延べ約1,900万人が利用した。ハノイでも2路線が運行している。バイクでの移動が中心の都市に、駅を起点に歩く人の流れが生まれれば、駅の周辺や駅までの通り道が、徒歩客を前提にした出店の候補になる。
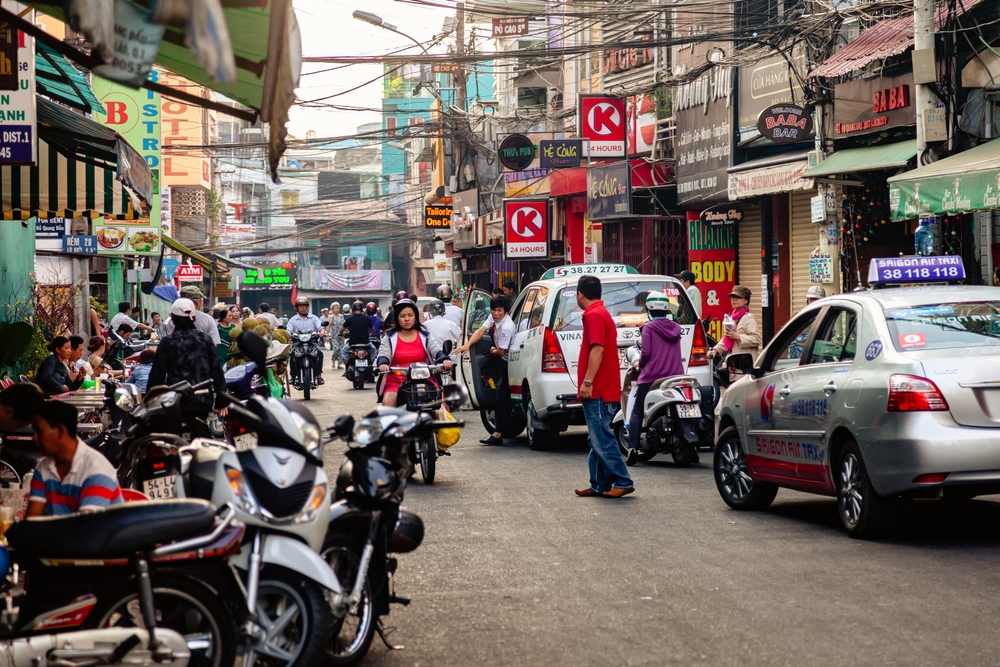
独自調査で来店条件の2位が「近くに店舗があれば」(42.5%)だったことは、需要に対して店舗がまだ届いていない地域が残ることを示している。一方で、採算と供給網の制約は北部や地方ほど重くなる。GS25が年100〜150店、ファミリーマートがハノイで今年度約20店という出店計画を示しているように、各社とも供給網の整備と歩調を合わせて店舗を積み上げる進め方をとっている。
食品メーカー・物流・販促の各分野で生まれる接点
コンビニ市場の広がりは、店を出すチェーンだけの話ではない。商品を納める食品メーカー、配送を担う物流企業、売り場での販促を支える企業にも事業機会が生まれる。食品メーカーにとっては、コンビニの棚に商品が並ぶことで、都市部の若年層に日常的に商品を見て、試してもらえる。
ただし調査が示すとおり、求められているのは日本からの輸入品そのものよりも手に取りやすい価格であり、現地生産や現地仕様の商品で価格帯を合わせる設計が前提になる。パン・洋菓子や飲料のように、日系店舗で実際に買われている品目から入るのが現実的だ。
物流と製造では、北部で新たに必要になる低温物流や、総菜・弁当の製造受託が候補になる。販促では、20代で「試食・試用・イベント」を来店条件に挙げた人が32.0%と全年代で最も高く、30代では「特典・ポイント」が48.0%だった。年代によって効く施策が異なるため、店頭での試食や会員向けの施策をチェーンと組んで設計する余地がある。店頭販促の基本はベトナムの店頭販売・販促の基礎知識で整理している。
ベトナムのコンビニ市場を読み解くための論点
主要5社で約1,500店という数字は、伝統小売から現代小売への移行がまだ途中にあることを映している。ただし、この移行は「市場や個人商店が減り、その分だけコンビニやスーパーが増える」という単純な置き換えでは進まない、というのがInfoBankの見方である。独自調査でも、コンビニを利用する若年層の多くが市場や個人商店を併用していた。
移行の速さと形を決める変数は、少なくとも五つあると考えている。第一に、バイクを前提とした商圏である。店先に横付けして数分で買い物を済ませるという行動に、どの業態がどの立地で応えるのか。
第二に、都市鉄道(メトロ)の整備による人流の変化である。ホーチミン市とハノイで路線の整備が進み、駅を起点に歩く人が増えれば、バイクで店先に乗り付ける買い方とは別の商圏が生まれる。
第三に、金融インフラである。QRコード決済の取引件数は2021〜2025年に年平均で2倍を超えるペースで増え(ベトナム国家銀行)、市場の露店や個人商店にも広がっている。キャッシュレス化は現代小売の追い風になる一方で、伝統小売の利便性も高めている。
第四に、メーカーと物流の供給能力である。弁当や総菜、冷蔵品を安定した品質で毎日届けられる製造拠点と低温物流が各地で整うかどうかが、コンビニが出店できる範囲を決める。
第五に、世代交代である。冷房の効いた店で過ごし、アプリで支払うことに慣れた世代が家計の中心になるにつれ、買い物の場所の選び方も変わっていく。売る側でも、家族で営む個人商店、いわゆるパパママショップの店主が年齢を重ねており、跡継ぎがいなければ店は続かない。
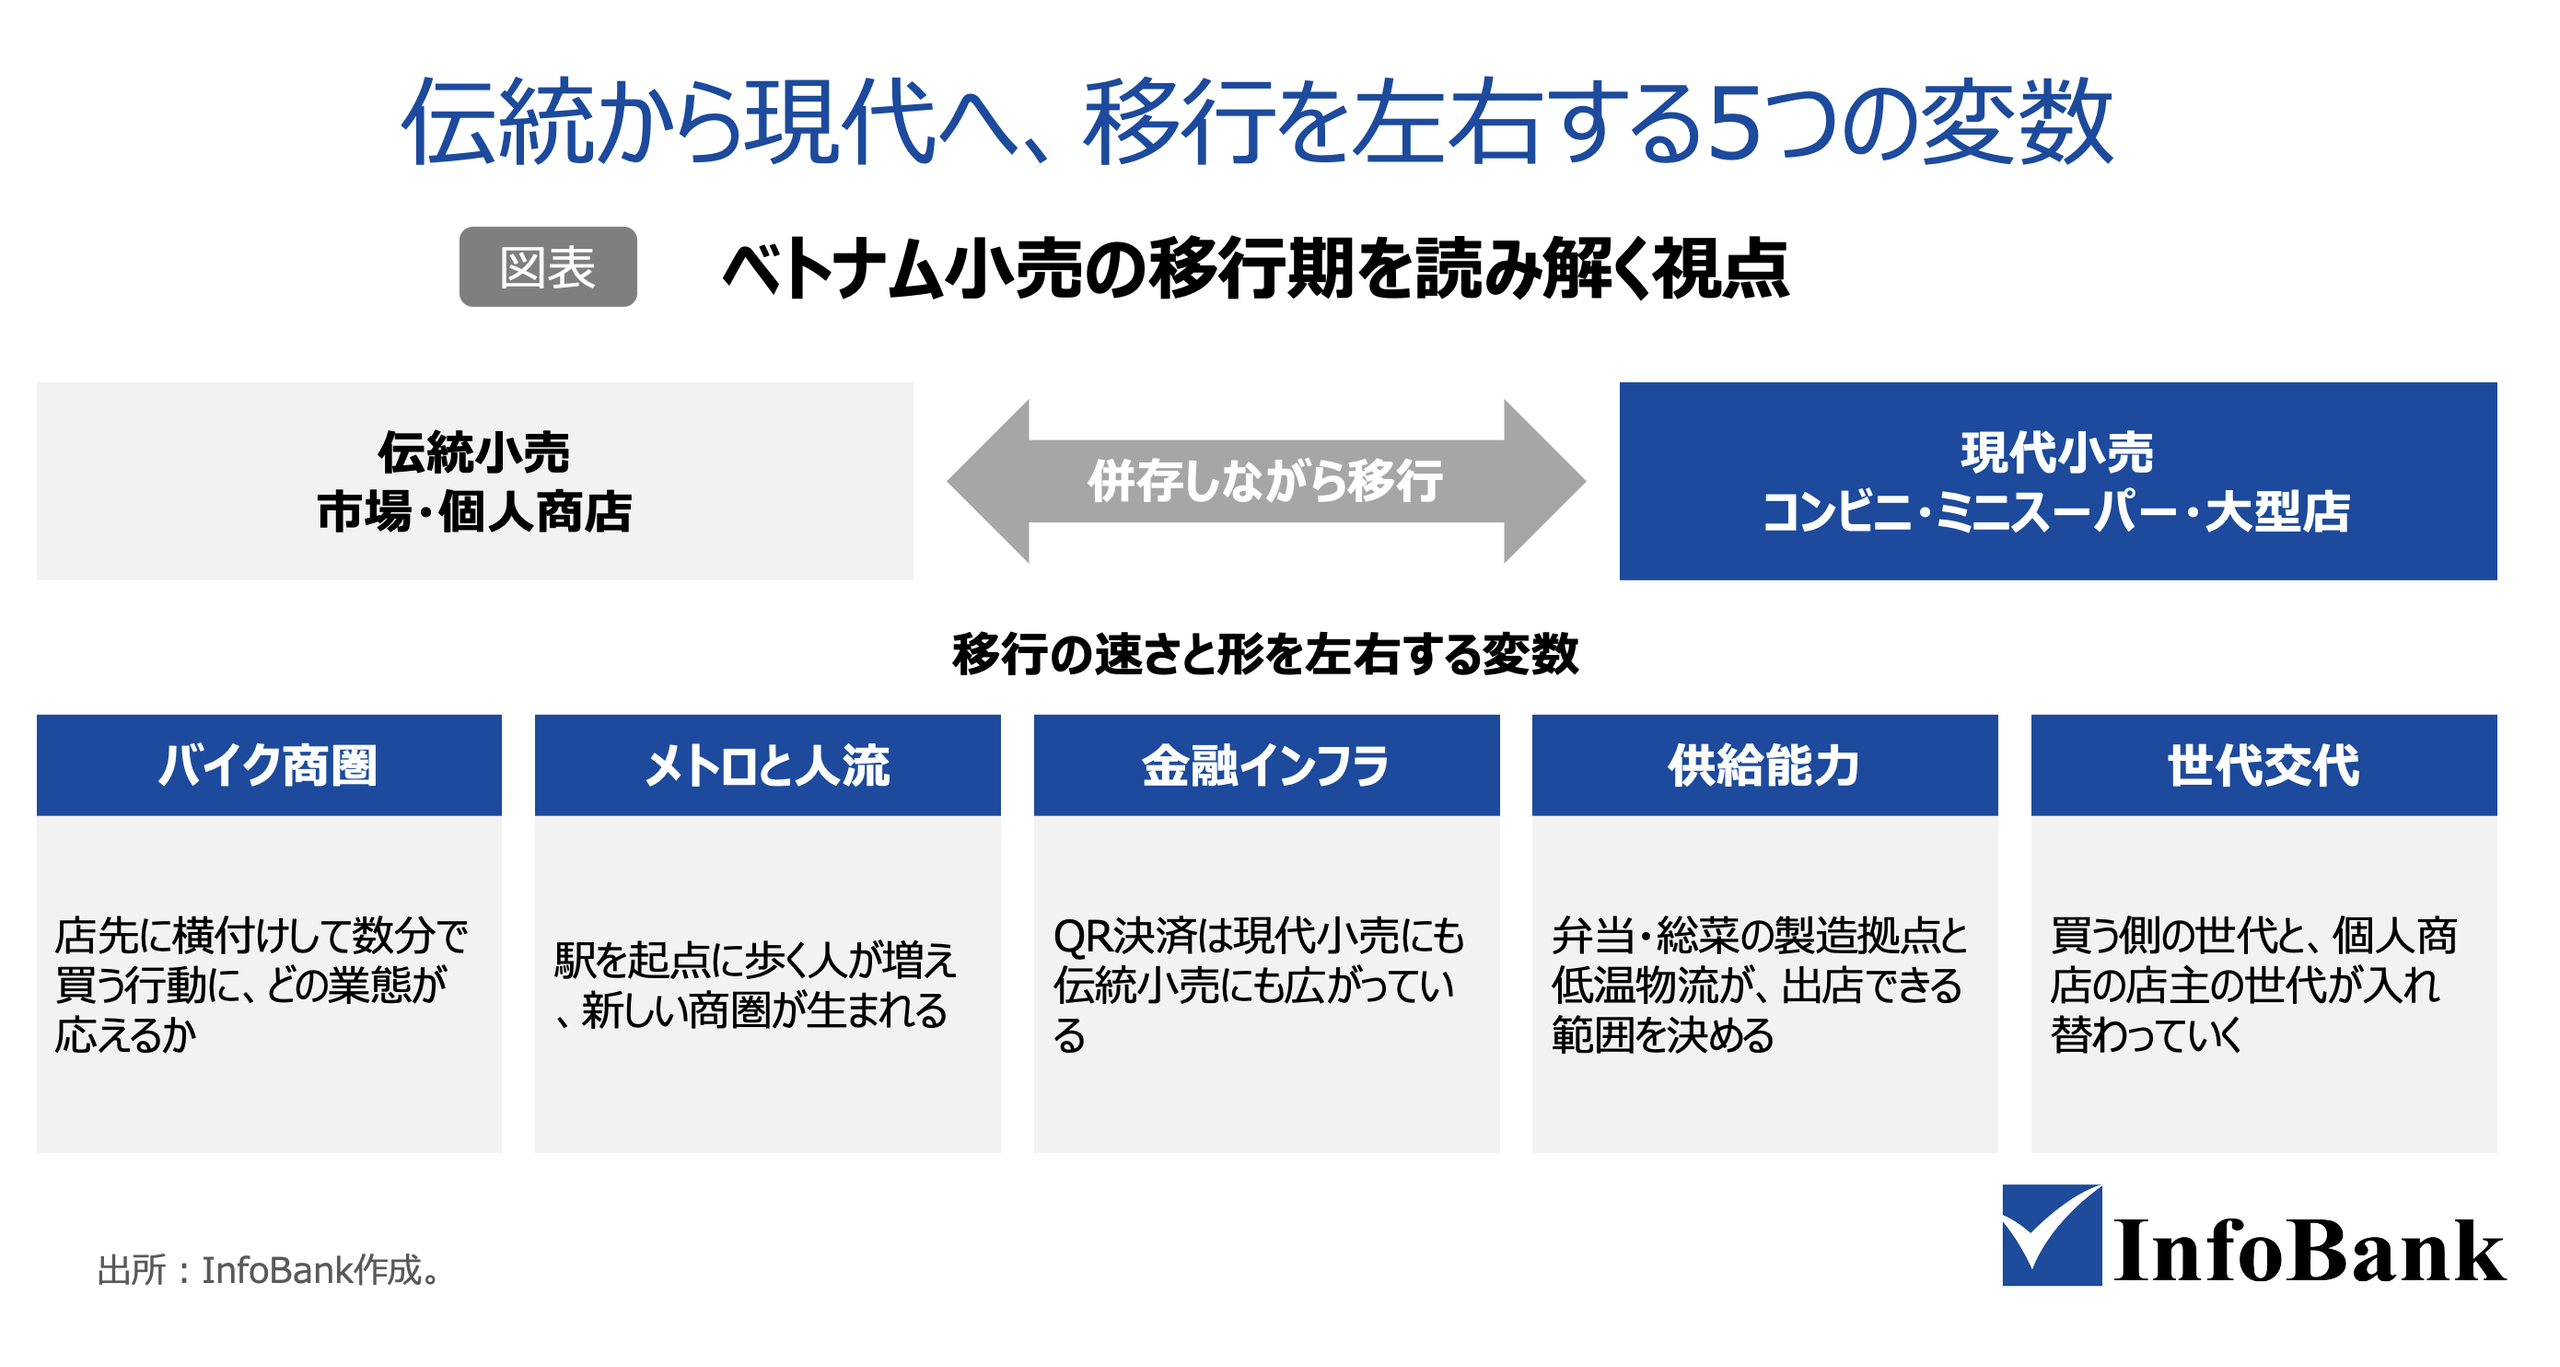
これらの変数は地域ごとに異なる速さで動き、互いに影響し合う。ベトナムの小売は伝統小売から現代小売へ一気に切り替わるのではなく、複数の業態が併存しながら姿を変えていく移行期にあると言えるだろう。
朝は市場で食材を買い、昼はコンビニで涼み、夜は近所の個人商店で飲み物を買う。この暮らしの中に、コンビニはどこまで入り込めるのか。路地に並ぶ個人商店の明かりと、通りの角で一晩中灯るコンビニの看板。その両方が並ぶ夜の風景は、まだしばらく続きそうだ。
ベトナム経済メディアInfoBank 編集長
三浦 賢弥
KENYA MIURA
山形県山形市出身。筑波大学大学院でのベトナム研究・ホーチミン市師範大学での留学を経て、JETRO(日本貿易振興機構)に入構。
ベトナム進出コンサルティング・市場調査会社に7年間携わり、2026年1月にベトナム経済メディアInfoBankを企画・運営する株式会社InfoBase創業。代表取締役に就任。
お問い合わせ先はこちら