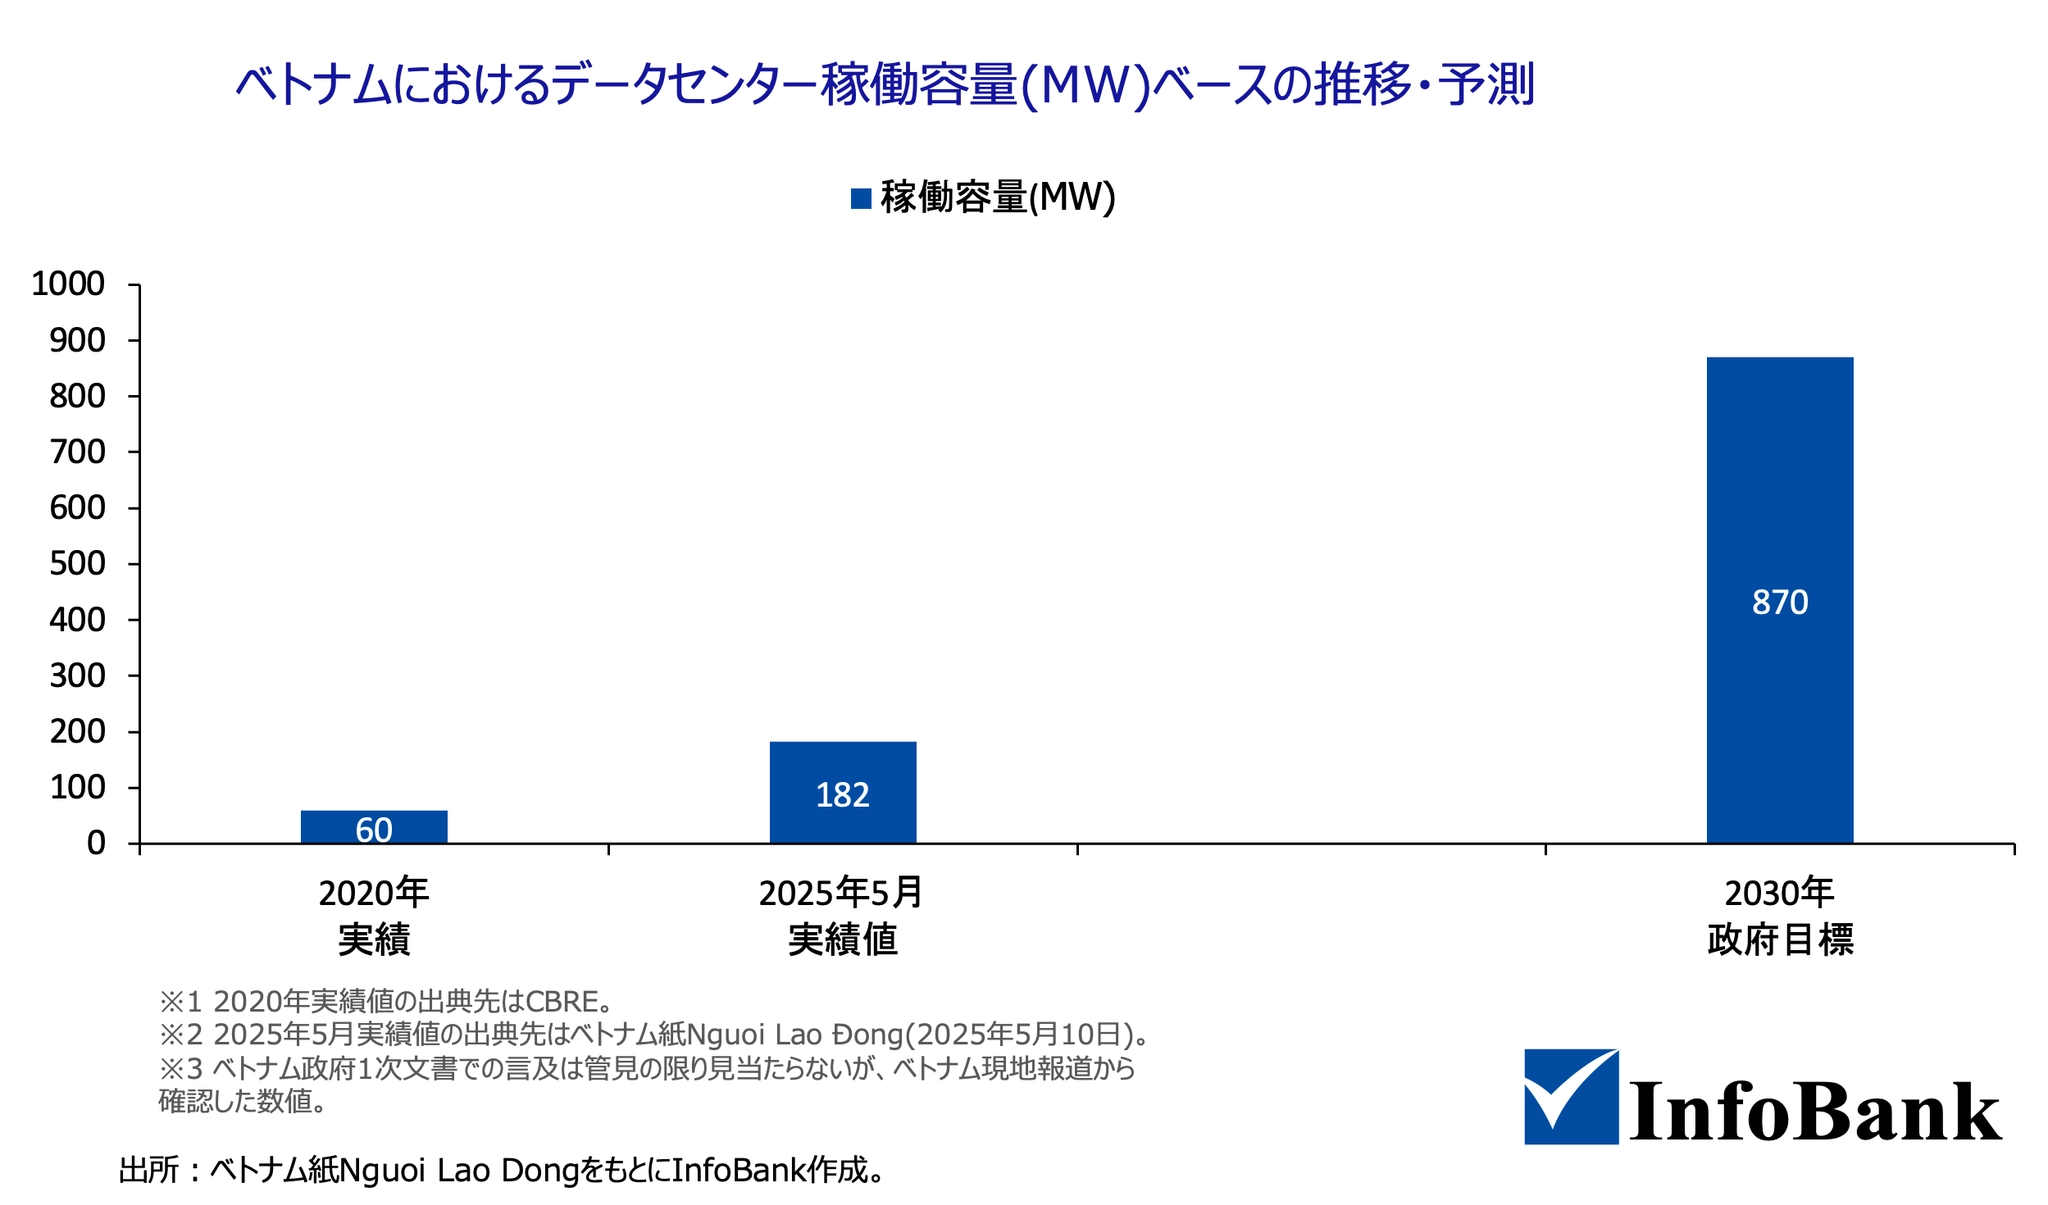
ベトナムのデータセンター稼働容量は、2025年5月時点で180MW程度とされる(現地報道ベース)。ベトナム政府が掲げる2030年の目標は870MWで、5年間で約4.8倍の拡大を見込む。東南アジアの主要都市と比べればまだ小規模な市場だが、外資規制の撤廃、データ保護法制の整備、AI需要の急伸が同時に進み、国内外の企業による投資が集中している。
本記事では、InfoBankが2026年9月にまとめた市場調査レポートをもとに、市場規模、成長要因、主要プレイヤー、規制、参入時の実務までの要点を整理する。
ベトナムのデータセンター市場規模
現地報道によれば、ベトナムのデータセンター稼働容量は、2020年の60MWから2025年5月には約180MWへと約3倍に拡大した。ベトナム政府は2024年初頭に首相承認の「情報通信インフラ計画(2021〜2030年、2050年ビジョン)」を策定し、幹線接続・安定電源・平坦地形・人材・交通アクセスを立地基準として、データセンター網を全国に整備する方針を示している。
この計画では国家データセンターを延床約70,000㎡・電力約79MW、国家多目的データセンター群を延床合計約310,000㎡・電力約375MWの規模で設ける構想で、2030年の870MWという目標もこの計画に沿ったものと考えられる。
東南アジア主要都市との比較で見る成長余地
ホーチミン市のコロケーション型データセンターは14拠点、稼働容量33MW、建設中14MW、計画中54MW(Cushman & Wakefield、2026年上半期時点)。同じ基準で比べると、シンガポールは51拠点・1,068MW、ジョホールは22拠点・1,110MWに加えて計画中が2,486MW、バンコクは建設中だけで859MWに達する。
東南アジア主要都市におけるデータセンター供給・開発状況
| 都市 | データセンター数 | 稼働中(MW) | 建設中(MW) | 計画中(MW) |
|---|---|---|---|---|
| シンガポール | 51 | 1,068 | 25 | 207 |
| ジョホール(マレーシア) | 22 | 1,110 | 602 | 2,486 |
| ジャカルタ(インドネシア) | 62 | 356 | 395 | 1,304 |
| バンコク(タイ) | 56 | 134 | 859 | 1,225 |
| ホーチミン市(ベトナム) | 14 | 33 | 14 | 54 |
出所:Cushman & Wakefield(2026年上半期時点)
数字だけを見ればベトナムは最後発だが、需要側の指標は別の動きを示している。人口100万人あたりのセキュアインターネットサーバー数は2020年の3,082台から2024年には5,734台へ伸び、東南アジア主要国で2番目の伸び率を記録した。企業活動に伴うデータ処理・ストレージ需要が先行して膨らんでおり、供給がそれに追いつく局面に入っている。
案件分布はホーチミン周辺に集中
開発中を含む主要案件の分布は、南部25件、北部20件、中部3件。以前はハノイ、ホーチミン、ダナンに比較的均等に分散していたが、新規プロジェクトはホーチミン市とその周辺の工業団地・ハイテクパークに集中する傾向が強まっている。品質面では、Uptime InstituteのTier III認証取得施設が16件、Tier IVが1件と、タイの50件やインドネシアの82件に比べて少数にとどまる。
【関連記事】ベトナムAIデータセンター投資急拡大、2030年5倍増
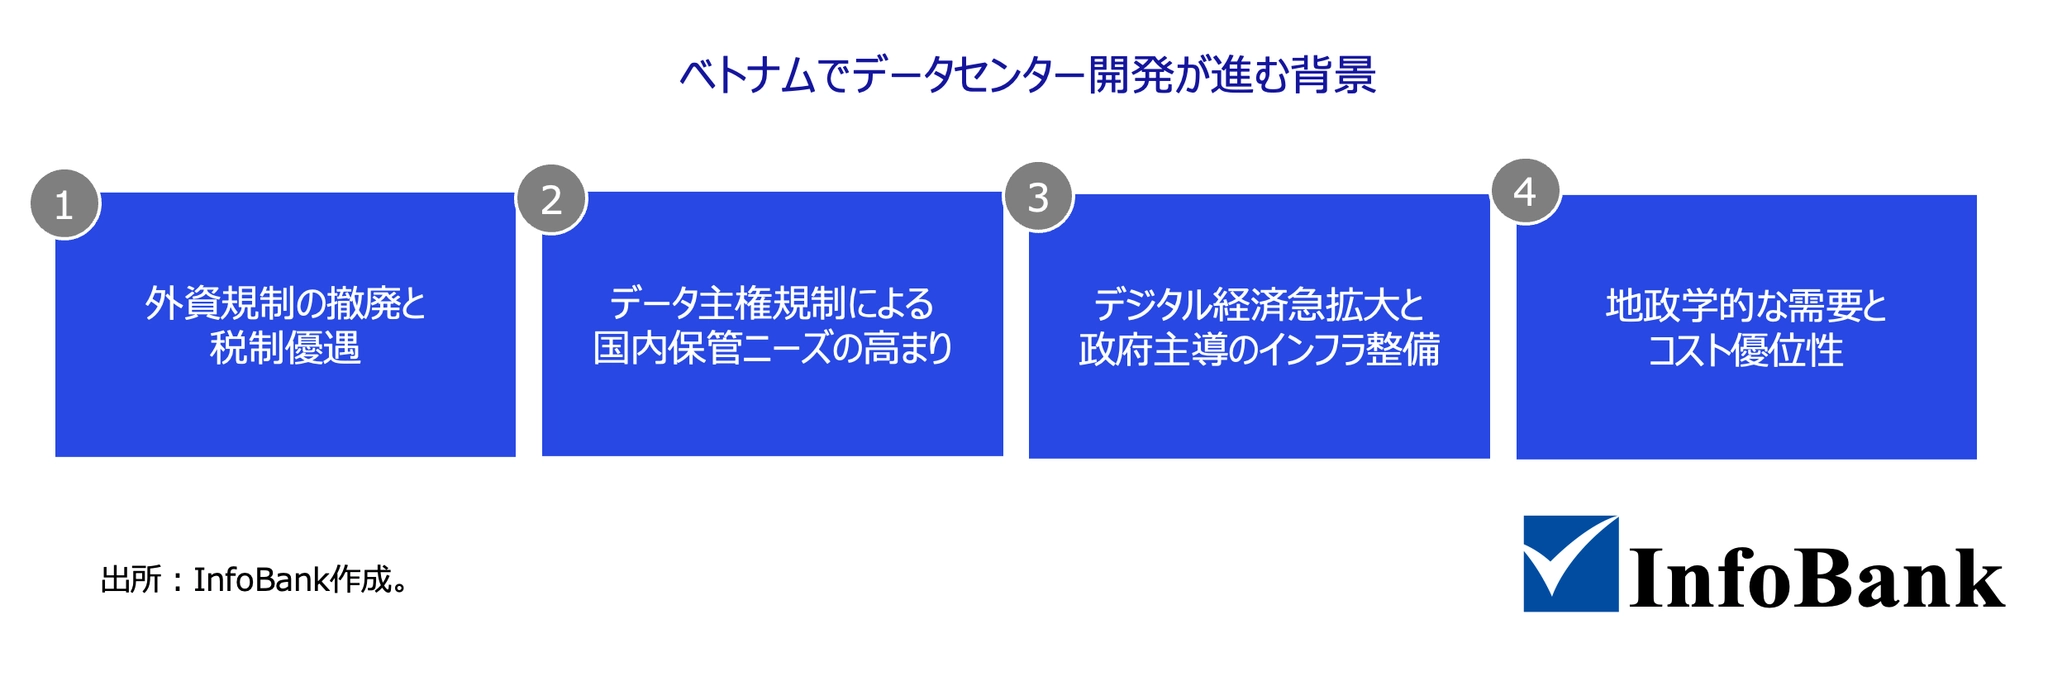
ベトナムのデータセンター事業に投資が集中する背景
外資規制の撤廃と手厚い税制優遇
ベトナムでは通信法2023(第24/2023/QH15号)第29条により、データセンター・クラウド事業への外国投資家の出資比率制限が撤廃された。加えてAIデータセンターの新設投資には法人税率10%が15年間適用され、4年間の免税と9年間の50%軽減も整備されている。海外事業者にとっての参入条件は、近年で大きく改善した。
データ主権規制が生み出す国内保管需要
2026年1月1日施行の個人データ保護法と、同年7月1日施行のサイバーセキュリティ法により、越境データ移転規制と国内データ保管義務が強化された。違反時には前会計年度売上高の最大5%にあたる制裁が科されるため、外資系企業を含め、ベトナム国内にデータ保管・処理拠点を確保する必要性が高まっている。規制が需要を直接つくり出す構造だ。
ベトナム政府主導のクラウド移行政策
2024年1月承認の国家通信インフラマスタープラン(首相決定第36号/QD-TTg)は、2030年までに政府機関・国営企業の100%、民間企業の70%、国民の50%超がベトナム国内企業提供のクラウドサービスを利用することを目標に掲げる。
2025年10月には「国家デジタル変革戦略2026〜2030年」も承認され、ハイパースケールデータセンターとデジタルハブの整備が2030年目標に盛り込まれた。国が需要側の移行を主導している点が、他国との違いである。
建設コストの優位性と分散投資の受け皿
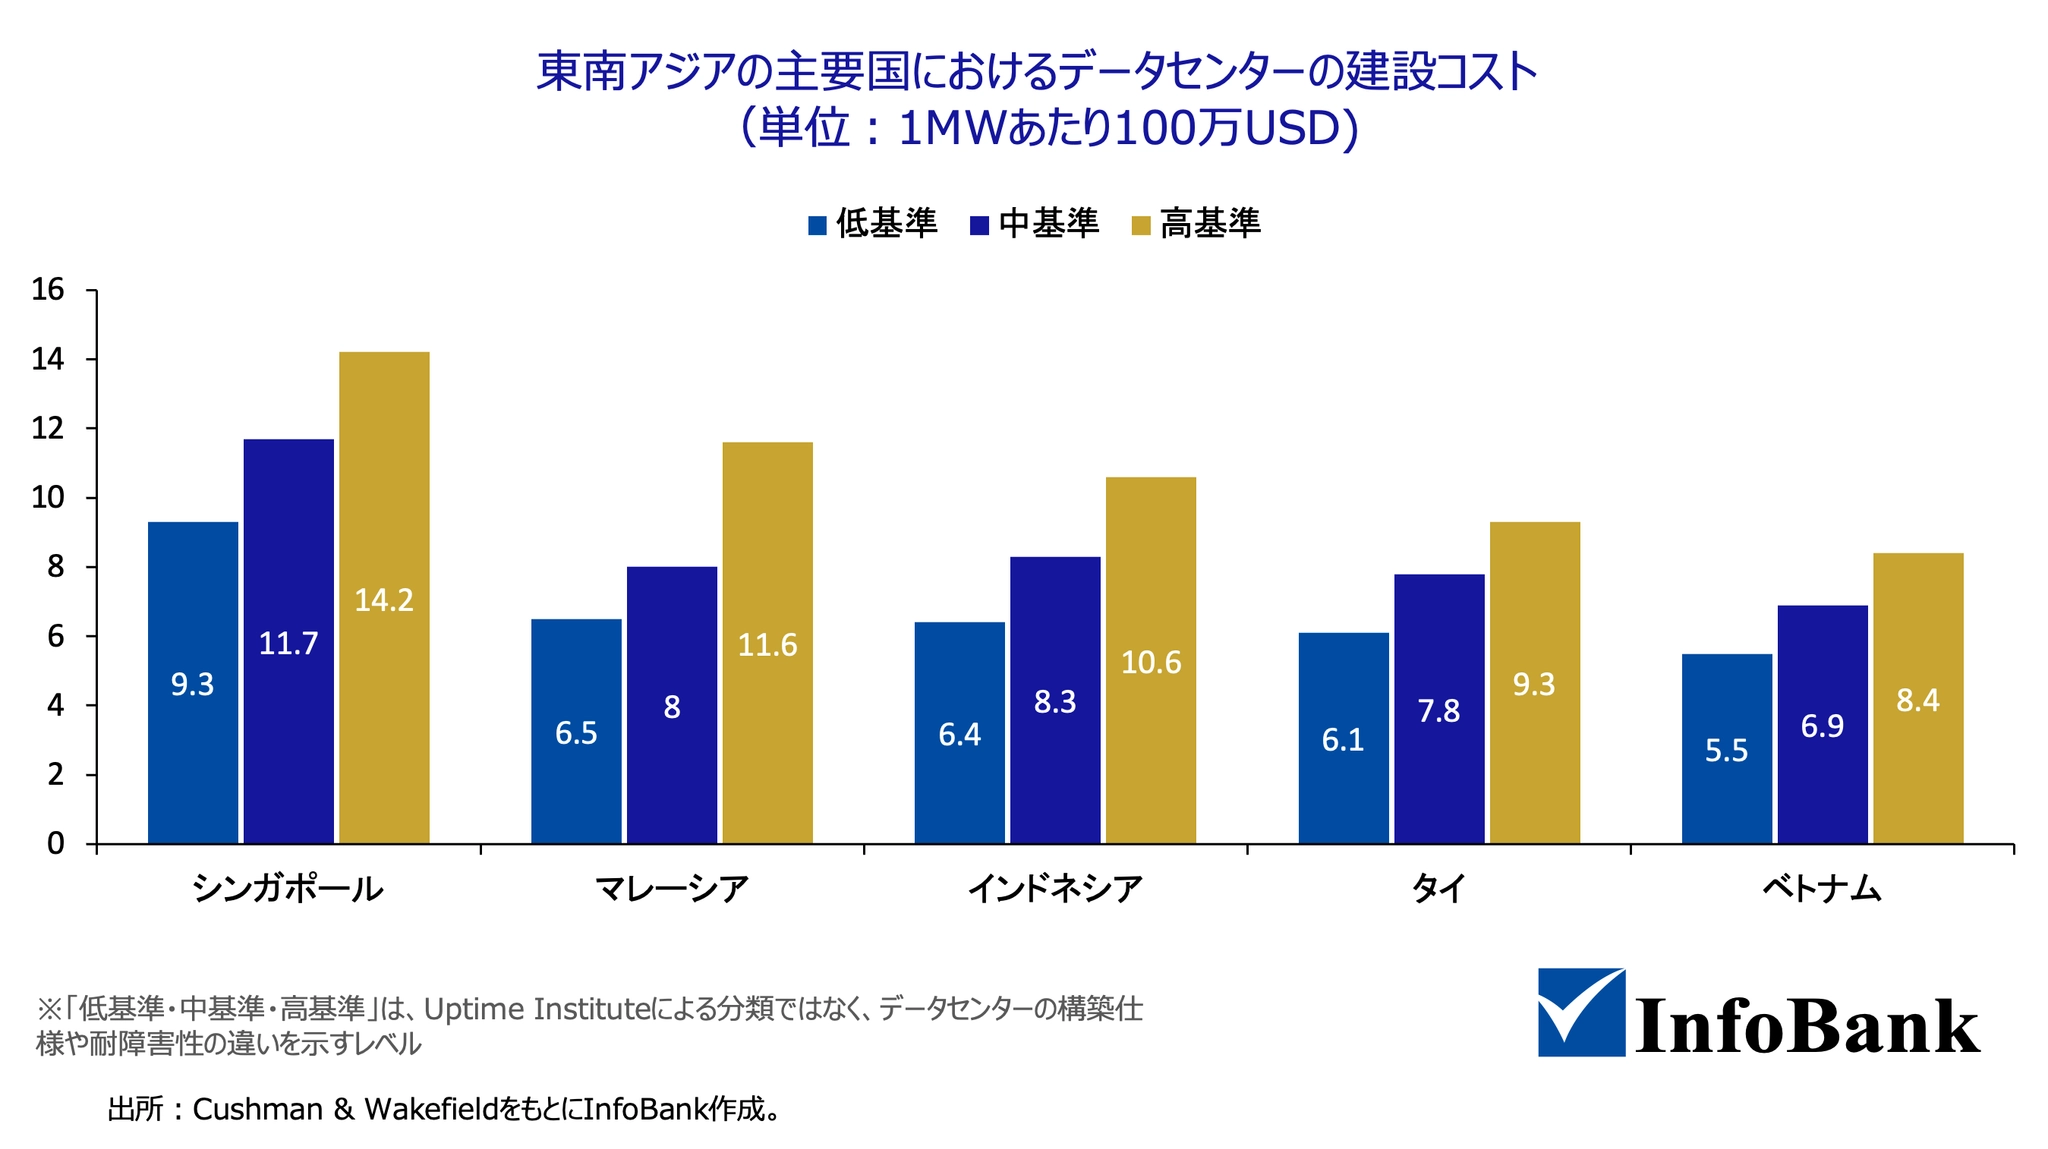
データセンターの建設コストは1MWあたり、ベトナムが5.5〜8.4百万USD(構築仕様の低・中・高基準)。同じ基準でシンガポールは9.3〜14.2百万USD、マレーシアは6.5〜11.6百万USD、タイは6.1〜9.3百万USDで、ベトナムは東南アジア主要国で最も低い水準にある。
コストの内訳は、冷却・安全システム等の設備・機器費が56%、電気システムが26%、建設費用が13%、土地が5%。ホーチミン市・ハノイ市の既存インフラが整った郊外地域では、土地価格は1㎡あたり約200USDと見積もられている。
土地が総コストに占める割合が小さいという構造は、日本の感覚とは大きく異なる。シンガポールなど既存拠点で用地・電力の逼迫が進むなか、地域分散を志向するハイパースケーラーが代替拠点としてベトナムに注目する背景には、このコスト構造がある。
市場構造:3つの運営形態とセグメント構成
データセンターは、利用者の規模と契約形態によってリテール・コロケーション、ホールセール・コロケーション、ハイパースケールの3形態に分かれる。
データセンターの3つの運営形態
| 項目 | リテール・コロケーション | ホールセール・コロケーション | ハイパースケール |
|---|---|---|---|
| 主な利用者 | 一般企業 | 中堅〜大企業の自社利用 | 大手クラウド事業者 |
| 契約電力容量 | 250kW未満 | 250kW〜5MW | 5MW超 |
| 契約期間の目安 | 3〜5年 | 5〜10年 | 15年以上 |
出所:CBRE Research(2025年10月)
ベトナムの現在の構成は、形態別でコロケーションが約8割、施設規模別で大規模施設が約6〜7割を占める(2025年)。品質面ではTier 3施設が容量の約8割を占めるが、金融・Eコマース分野の高稼働率要求を背景に、Tier 4は2031年まで年平均成長率12.43%で成長する見込みだ。
ベトナム国家銀行の規制強化を受けて銀行がTier 4へ移行する動きも進んでいる。一方、外資規制撤廃を追い風に、ハイパースケール事業者による自社建設は年平均成長率12.62%で伸びており、コロケーション中心の市場構造は今後変化していくものと予測される。
主要プレイヤーと大型プロジェクトの動向
地場5社の規模比較
地場のデータセンター事業者では、Viettel(ベトテル)が拠点数・ラック数・電力容量のいずれでも首位に立つ。
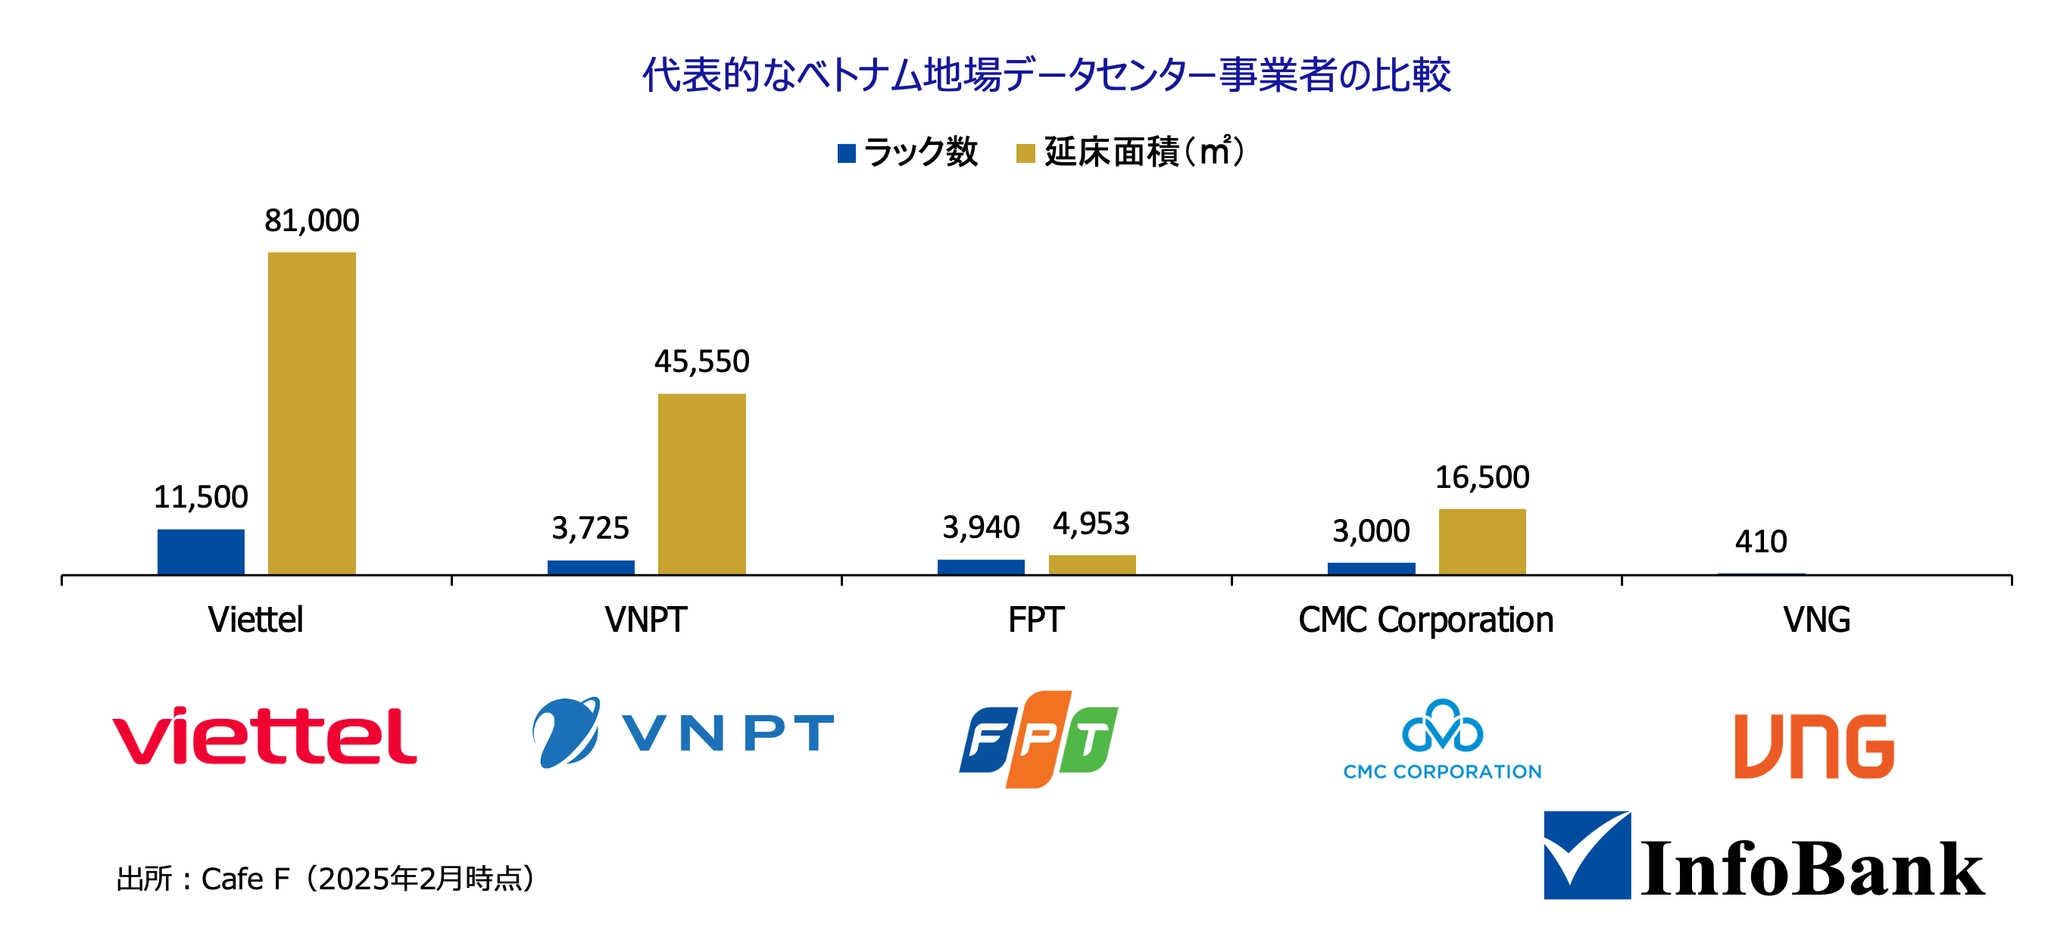
代表的なベトナム地場データセンター事業者の比較
| 企業 | データセンター数 | ラック数 | 電力容量 |
|---|---|---|---|
| Viettel | 14拠点 | 11,500 | 87MW |
| VNPT | 8拠点 | 3,725 | 30MW |
| FPT | 4拠点 | 3,940 | 20MW |
| CMC Corporation | 3拠点 | 3,000 | 20MW |
| VNG | 1拠点 | 410 | ― |
出所:Cafe F(2025年2月時点)
Viettelは2030年に34,000ラックまでの拡張を計画しており、2位以下との差はさらに開く見通しだ。FPTはホーチミン市に3,600ラック規模の新施設を、CMCはホーチミン市での超大型施設に加えて3カ所の整備を進めている。
AIファクトリー型の大型案件が主軸に
ベトナムのデータセンター市場の成長要因は、一般的なクラウド需要からAI・GPUインフラへとシフトしつつある。Viettelは2025年4月、ホーチミン市タンフーチュン工業団地でハイパースケールデータセンター(総容量140MW、約10,000ラック、PUE1.4未満)に着工した。
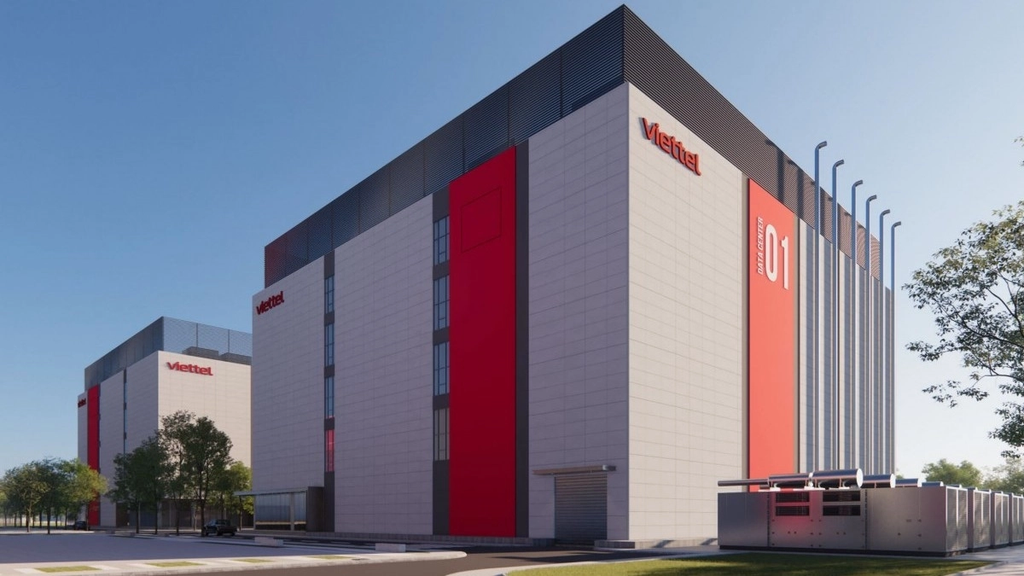
第1フェーズは2026年第1四半期の稼働予定で、2030年までに全面完成する計画だ。さらに2026年4月には、ホーチミン市、ハノイ市、カインホア、ドンタップなど5拠点で合計約350MWの「AIファクトリー」構想を発表している。
代表的なAIファクトリー型の大型案件
| 案件 | 主体 | 規模 | 投資額 | 状況 |
|---|---|---|---|---|
| SGI-HCM Campus | KBC/AIC/VietinBank | IT負荷200MW、GPU約10万基 | 約21億USD | 2026年7月に投資登録証明書を取得 |
| G42主導ハイパースケールDC | G42/FPT/VinaCapital/Viet Thai | 初期約70MW | 最大20億USD | 2026年2月に投資契約に署名 |
| CMCハイパースケールDC | CMC/Samsung C&T | 30MW→120MW | 約10億USD | 2026年内の着工を計画 |
出所:ベトナム現地報道をもとにInfoBank作成
FPTはNvidiaと提携してAIファクトリー構築に2億USDを投じるなど、GPUを前提とした施設が投資の中心になっている。
外資の企業の参入と計画が変更された事例
外資系では、NTT Global Data Centersが地場DQTekとの合弁でホーチミン市に進出したほか、Sembcorp、Evolution Data Centres、Epsilonなどが南部で施設を計画している。
一方で、計画どおりに進まない案件もある。シンガポールのST Telemedia Global Data Centresは2024年5月にVNG Corporationとホーチミン市で最大60MWの第2施設を共同開発する合弁を発足したが、2026年8月、投資・商業要件を満たさないとして撤退を発表し、敷地保有会社の持分を480億VNDでVNGに売却した。
【関連記事】サイゴンテル、ベトナムでAIデータセンターを新設計画
データセンター事業に関連する規制・制度と許認可プロセス
投資環境を形づくる主要法令
データセンターに関わる法制度は、2023年以降に相次いで整備された。通信法2023がデータセンターを通信インフラの一部と定義して外資規制を撤廃し、2026年1月1日施行のデジタル技術産業法(第71/2025/QH15号)はデータセンター・AI・半導体を投資優遇の特別対象業種に指定した。
土地・与信・税制の優遇に加え、「デジタル技術集中区」制度も新設されている。AI法(第134/2025/QH15号)はAI関連データセンターへの投資優遇を、法人所得税法(第67/2025/QH15号)は前述の税率10%・15年適用を定める。
データ保護とサイバーセキュリティの新体系
個人データ保護法(第91/2025/QH15号)は、個人データの越境移転規制やデータ主体の削除請求権を初めて法律レベルで規定した。
サイバーセキュリティ法(第116/2025/QH15号)は旧サイバーセキュリティ法2018とネットワーク情報安全法2015を統合・代替し、国内でユーザーデータを収集・処理する海外事業者への国内保管義務を継続している。両法の施行により、データを国内に置く判断は選択肢から前提へと変わった。
電力制度の変更
電力面では2つの動きがある。政令第243/2026/NĐ-CP号により、データセンターが再生可能エネルギー発電事業者との直接電力売買(DPPA)の対象に追加された。
一方で商工省の通達第60号/2025/TT-BCTによりデータセンターはサービス業に分類され、2025年12月から商用電気料金が適用されている。電力コストは事業採算に直接影響する要素として、計画段階から織り込む必要がある。
新設に必要な6段階の許認可
外国投資家がデータセンターを新設する場合、手続きは大きく6段階に分かれる。
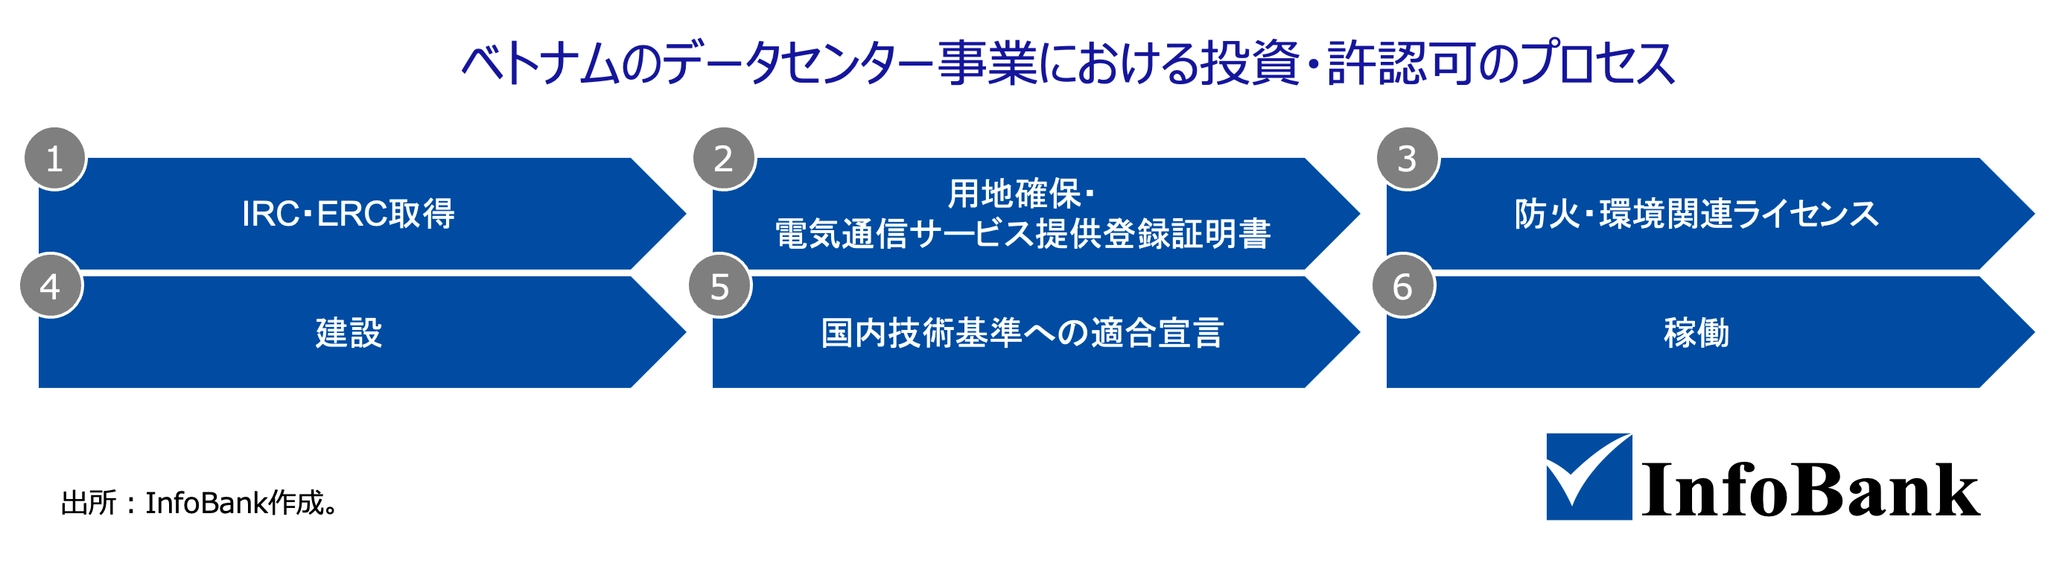
- 投資登録証明書(IRC)・企業登録証明書(ERC)の取得
- 用地確保と電気通信サービス提供登録証明書の取得
- 防火・環境関連ライセンスの取得
- 建設許可の取得と建設
- 国内技術基準への適合宣言
- 稼働後の規制順守
電気通信サービス提供者としての登録は、技術計画・設備詳細の提出を経て通常3〜5営業日で証明書が発行される。
データセンターは規模と消費電力が大きいため、多くの案件が環境影響評価(EIA)の対象となる。技術保証レベルが3または4に該当する施設は、第三者機関による評価・認証が義務づけられている。
データセンター市場の成長を左右する課題
最大の論点は電力である。ベトナムの総発電量は2025年に310TWh、うち再生可能エネルギーが140.82TWh(45%)を占めるが、送配電網の整備は需要拡大のペースに追いついておらず、ピーク時の需給逼迫が構造的な課題として残る。
不動産サービス大手Savillsは2030年までに約950MWへの拡大を予測しているが、建設中79MW、計画・発表段階870MW超というパイプラインのうち、どこまでが予定どおり稼働するかは電力制約に左右される。
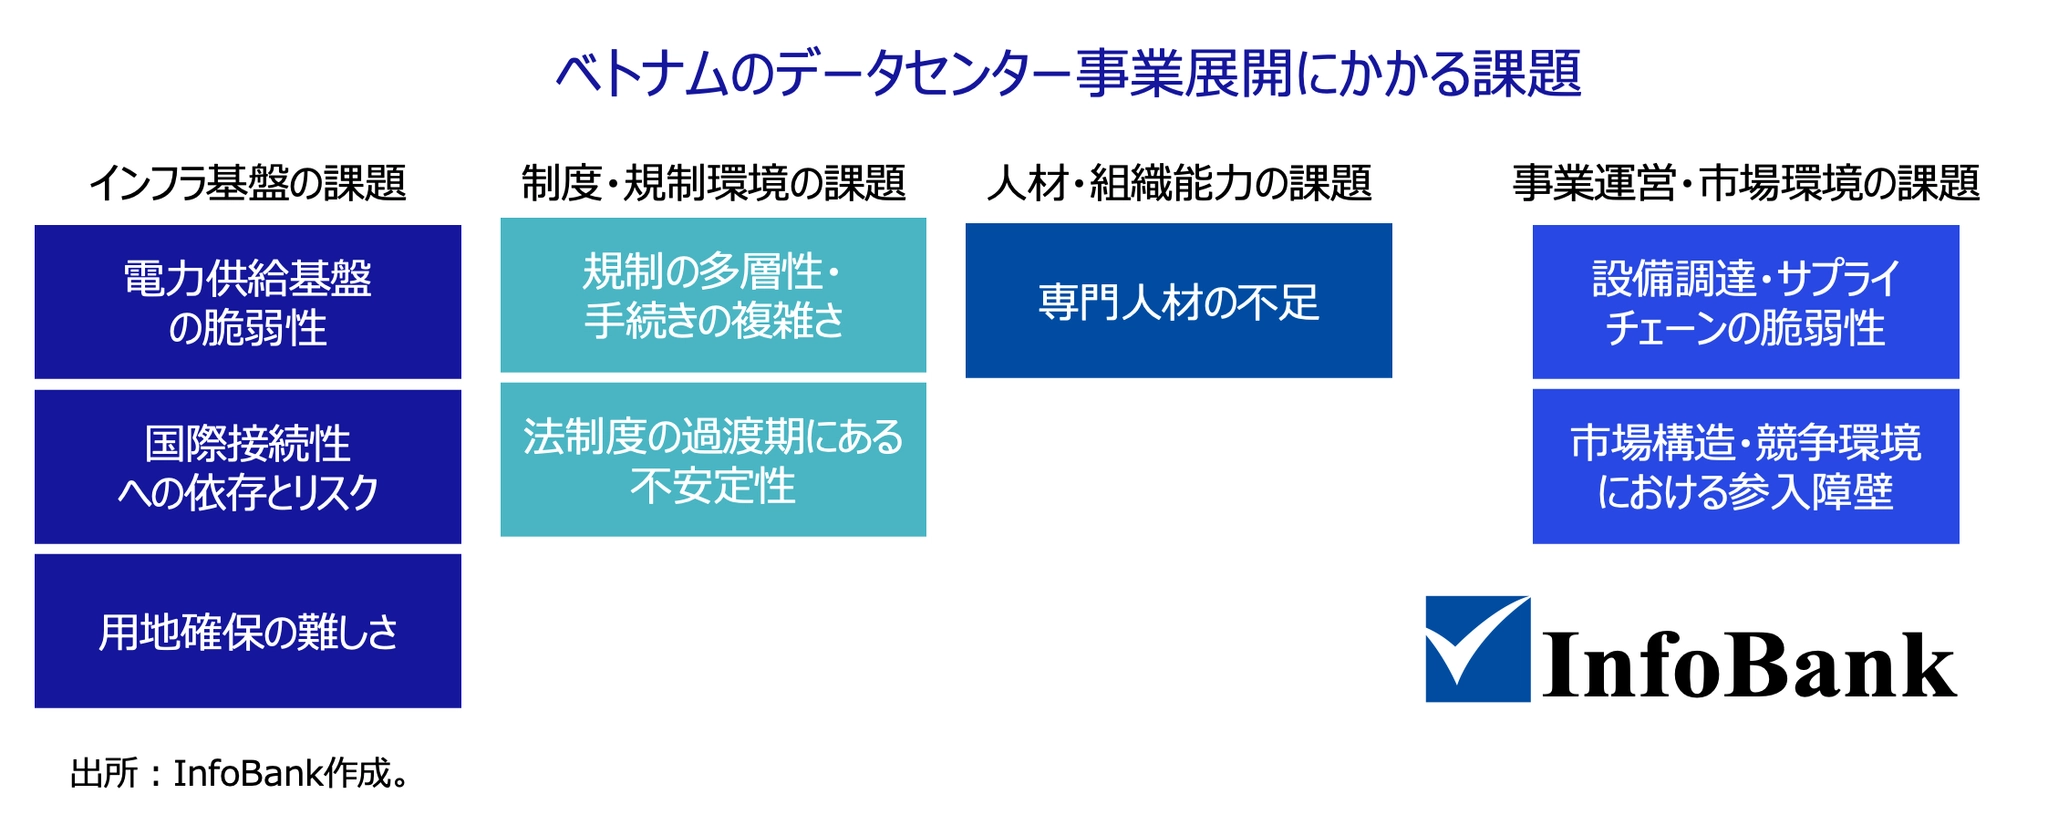
インフラ面では、海外との通信を限られた海底ケーブル網に依存している構造も課題だ。経年劣化や事故による通信障害が繰り返し発生しており、冗長性の確保や代替経路の整備は途上にある。都市中心部では適地が減少し、まとまった面積の確保が立地間の競合を生みやすい。
制度面では、データ保護やデジタル産業に関する法制度が短期間に相次いで整備されたため、制度間の関係や運用細部が固まりきっていない部分がある。投資、土地、建設、電力、通信、データ保護と複数分野にまたがる許認可が必要で、簡素化改革は進んでいるものの運用実績はまだ浅い。
運用・保守を支える専門人材の層も薄く、外資系企業同士の獲得競争が管理職・技術職の確保を難しくしている。主要設備の多くを輸入に依存する点、国内大手による寡占的な市場構造のなかで現地ネットワークの構築が事業成否を左右する点も、参入時に想定しておきたい要素である。
日本企業にとっての3つの関わり方
利用者として。現地法人を持つ日本企業にとって、2026年施行の個人データ保護法とサイバーセキュリティ法への対応は避けて通れない。現地拠点のIT基盤やBCP対策の見直しにあたっては、自社の契約電力容量が250kW未満のリテール・コロケーションで足りるのか、ホールセールが必要なのかという選択が最初の判断になる。
供給者として。データセンターのバリューチェーンは、企画・設計、インフラ基盤提供、資材・設備調達、建設工事、ICT機器導入、運用・コロケーション、クラウド・マネージドサービス、エンドユーザーの8工程に分かれる。この工程のいくつかの領域は、日本企業の技術が生かせる工程と考えられる。
投資家・パートナーとして。NTT Global Data CentersとDQTekの合弁のように、地場企業と組む形での参入が先行している。G42主導の案件がFPT、VinaCapitalを含む連合として組成されたように、大型案件は複数主体のコンソーシアム型が主流になりつつある。単独参入の制度的な障壁は撤廃されたが、現地パートナーの選定が実務上の成否を分ける。
まとめ
ベトナムのデータセンター市場は、稼働容量182MWから2030年の政府目標870MWへ向かう拡大期にある。外資規制の撤廃、税制優遇、データ主権規制、政府主導のクラウド移行という4つの要因が需要と供給の両面を押し上げ、投資の中心はAI・GPUインフラを前提とした大型案件へ移りつつある。
一方で、計画容量の実現は電力・送電網の整備に左右され、STT GDCの撤退が示すように商業条件が整わなければ案件は動かない。2026年は個人データ保護法とサイバーセキュリティ法が相次いで施行され、商用電気料金の適用も始まった年であり、参入判断の前提条件が固まった年として振り返られることになるだろう。
よくある質問
ベトナムのデータセンター市場規模はどのくらいか
稼働容量ベースで2025年5月時点182MW。ベトナム政府は2030年に870MWを目標としている。
主要なデータセンター事業者は
Viettel(14拠点・約87MW)が首位で、VNPT、FPT、CMCが続く。外資ではNTT Global Data Centers、Sembcorp、Evolution Data Centresなどが参入している。
外資は単独でデータセンター事業に参入できるか
通信法2023第29条により出資比率制限は撤廃されており、制度上は可能。ただし土地・電力・許認可の面で現地パートナーと組む形が一般的である。
ベトナム国内にデータを保管する義務はあるか
2026年施行の個人データ保護法とサイバーセキュリティ法により、国内でユーザーデータを収集・処理する事業者には国内保管義務が課される。越境移転には規制がある。
建設コストは他国と比べてどうか
1MWあたり5.5〜8.4百万USDで、シンガポール(9.3〜14.2百万USD)やマレーシア(6.5〜11.6百万USD)を下回り、東南アジア主要国で最も低い水準にある。
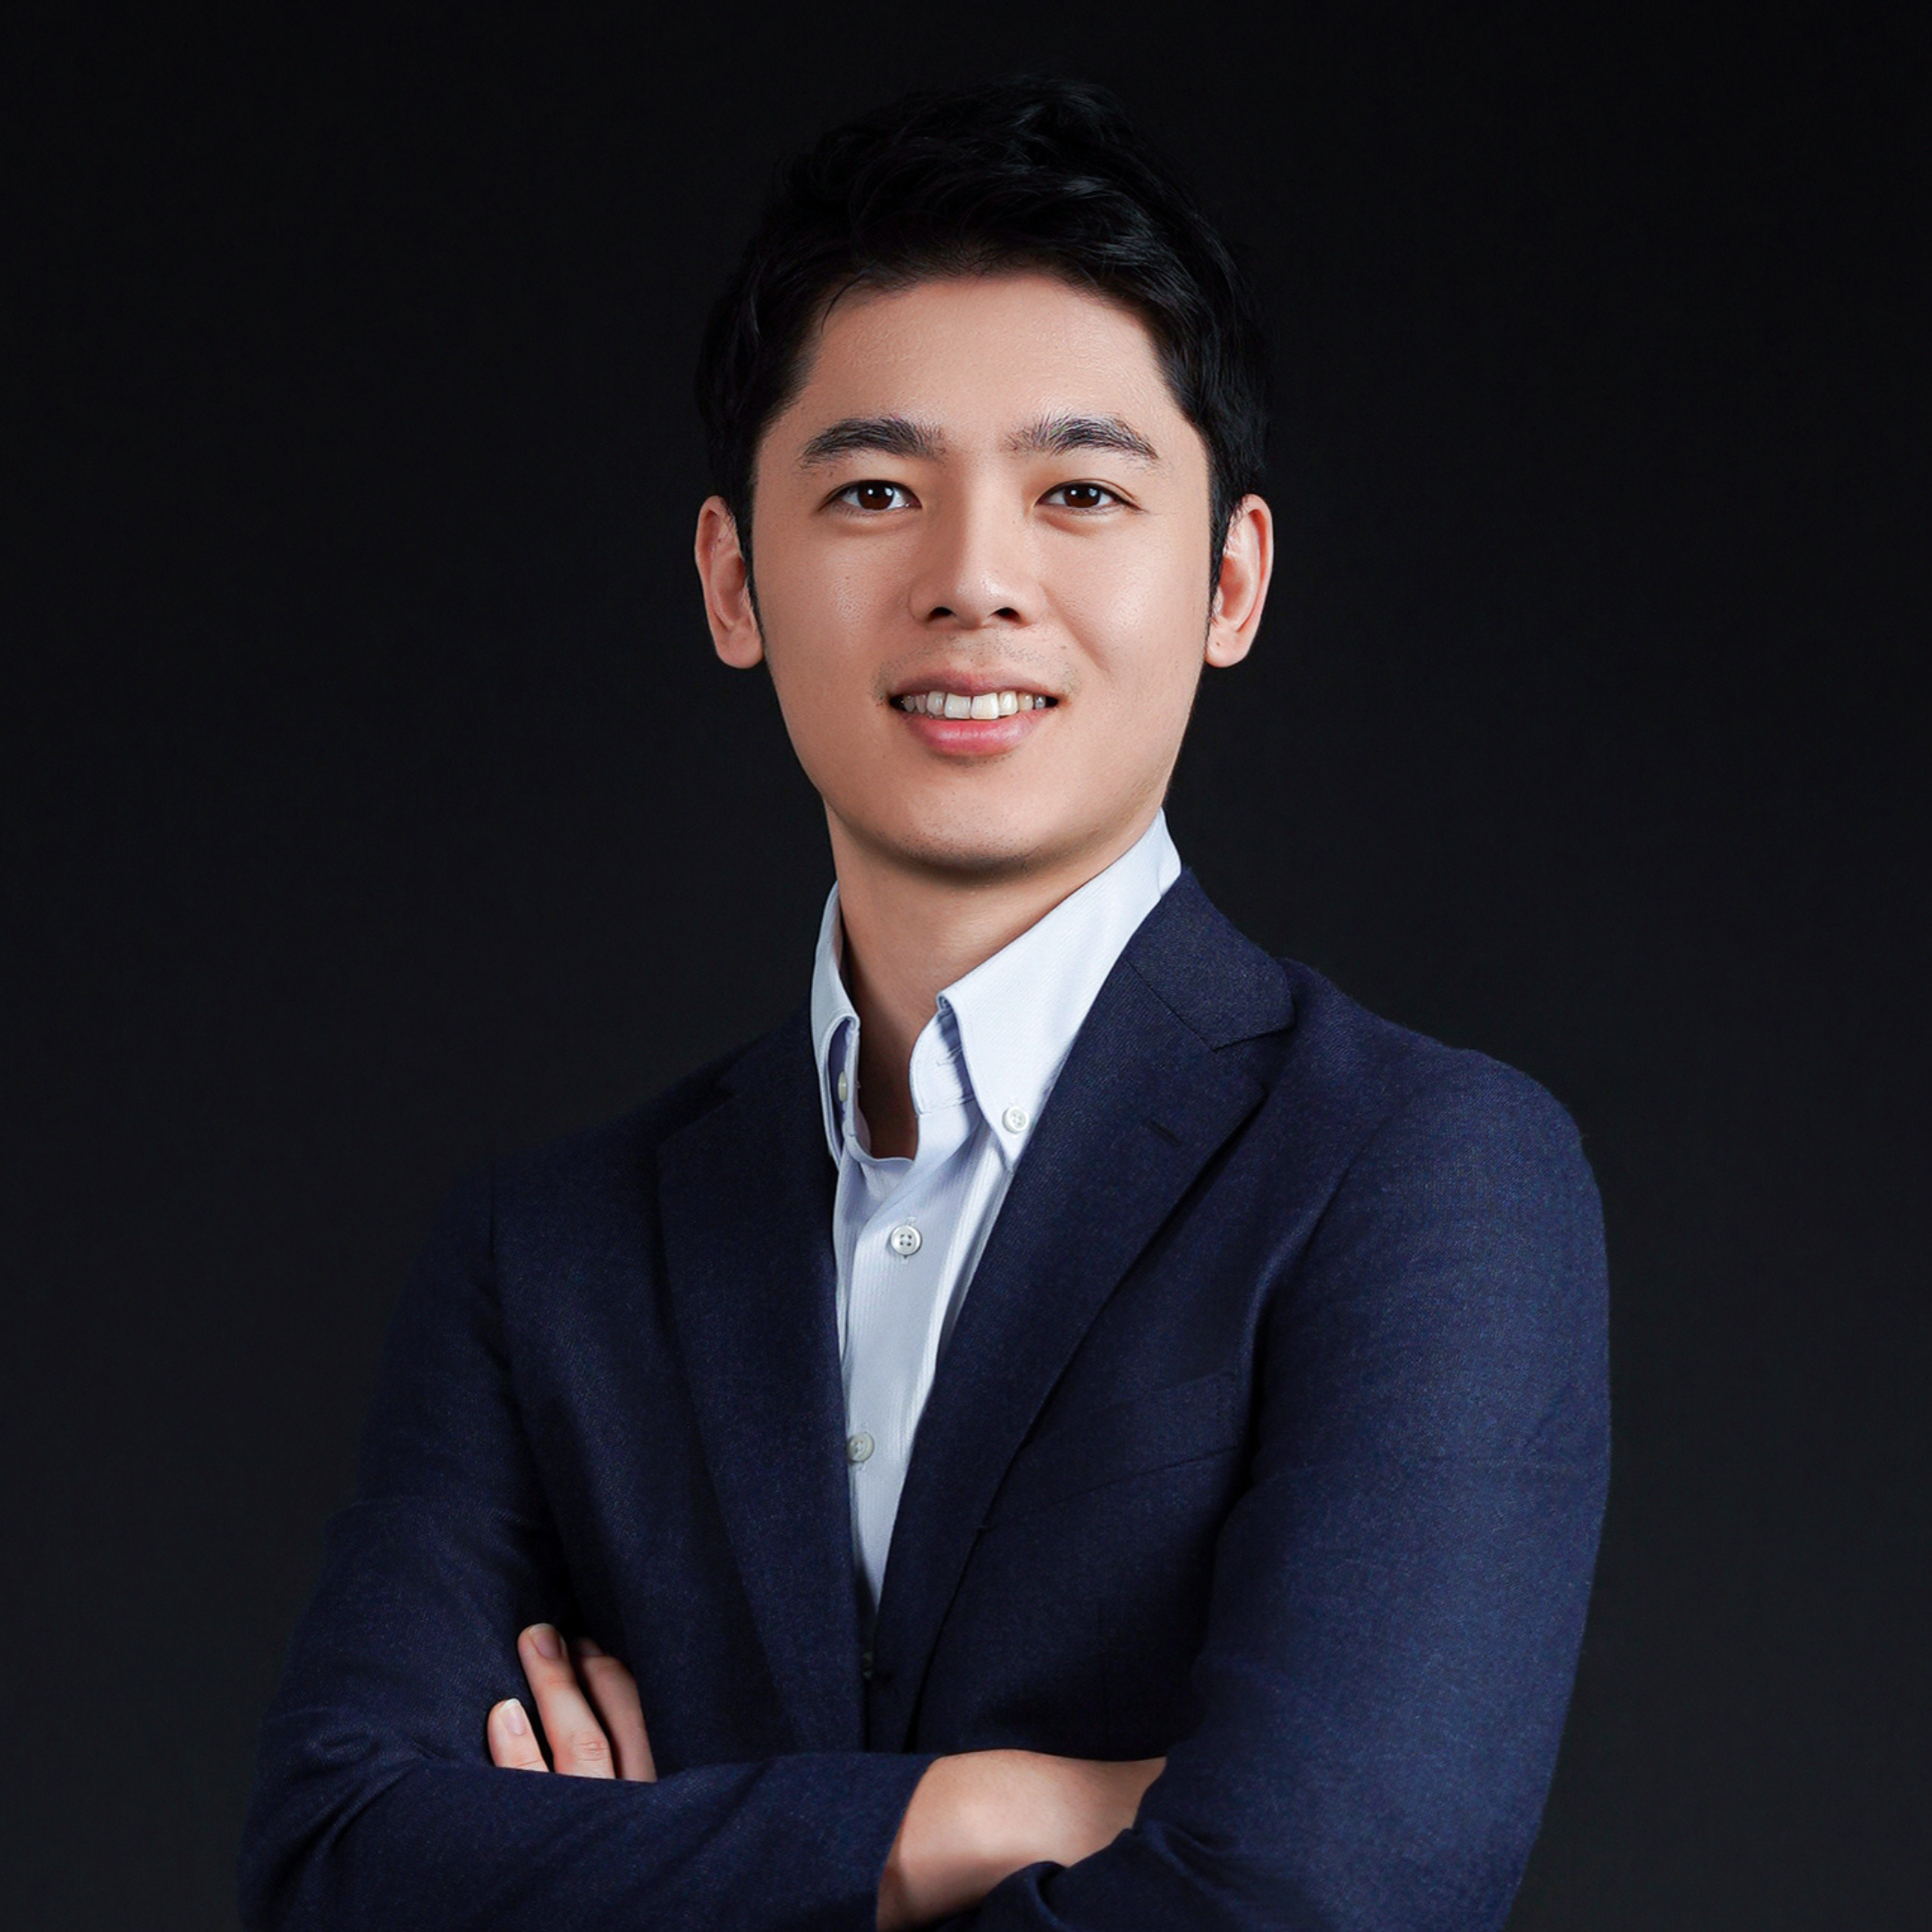
ベトナム経済メディアInfoBank 編集長
三浦 賢弥
KENYA MIURA
山形県山形市出身。筑波大学大学院でのベトナム研究・ホーチミン市師範大学での留学を経て、JETRO(日本貿易振興機構)に入構。
ベトナム進出コンサルティング・市場調査会社に7年間携わり、2026年1月にベトナム経済メディアInfoBankを企画・運営する株式会社InfoBase創業。代表取締役に就任。
お問い合わせ先は こちら