ベトナム半導体産業の成長が続いている。ベトナム半導体輸出はこの20年、年平均31.8%で伸び、後工程の世界シェアは2032年までに1%未満から8%へ高まる見通しだ。2026年には国内初の前工程工場が着工し、サムスン電子とLGイノテックが10億ドル規模の投資を決めた。
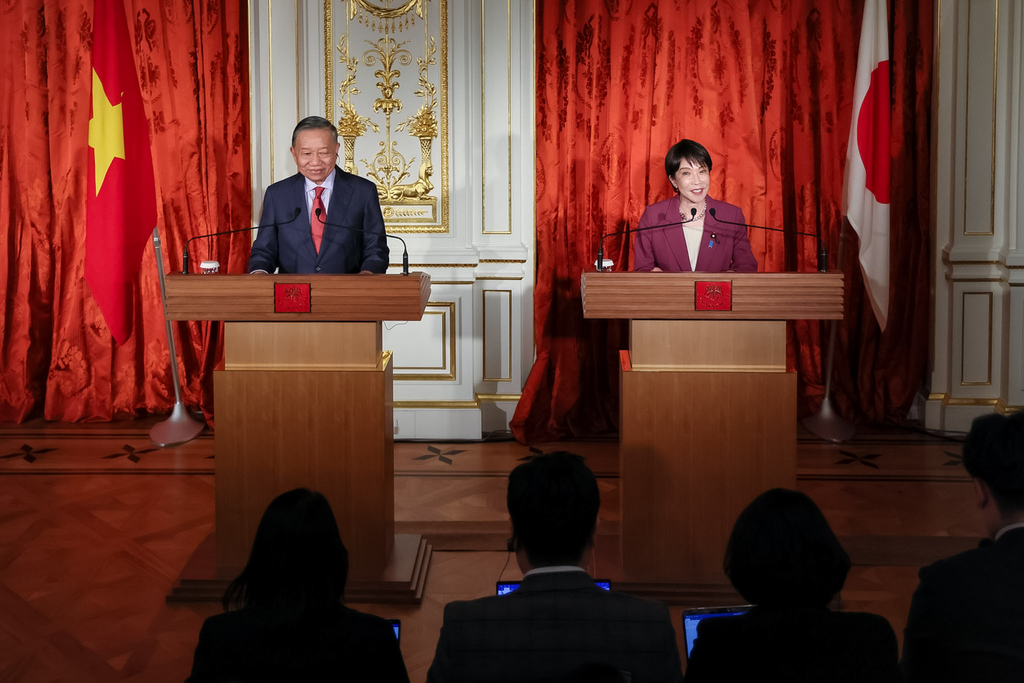
11月3日には地場IT大手FPTの検査・パッケージ工場が試験運転に入り、11月9日には訪日したトー・ラム共産党書記長兼国家主席と高市早苗首相が会談して、人工知能(AI)と半導体での連携を確認した。
半導体は、ベトナム政府が日本に強く協力を求めている分野である。ラム氏は訪日に先立つNHKのインタビューで、半導体やAIでの投資拡大と人材育成への期待を示した。韓国勢が大型投資を重ねるのに対し、日本企業の進出は材料や設計の一部にとどまり、事業環境を見極める姿勢が目立つ。
それだけに、半導体での協力がどこまで具体化するかは、今後の日本からベトナムへの投資の方向を占う試金石になる。材料、製造装置、人材育成は、日本企業が強みを生かせる領域である。
本稿は2026年11月10日時点の公表資料と現地報道をもとに、東南アジアの中でのベトナムの位置、主要企業と拠点、国家戦略、計画の進捗、日本企業の接点を整理する。要点は3つある。
第1に、ベトナム半導体産業は設計と後工程で実績が積み上がり、前工程は国内初の工場が建設段階にある。第2に、東南アジアでは50年先行するマレーシアを追う立場にあり、後工程を足場に設計や前工程へ領域を広げようとしている。第3に、今後を左右するのは電力と人材、外資優遇の評価軸の見直し、そして日本を含む外資との協力の深まりである。
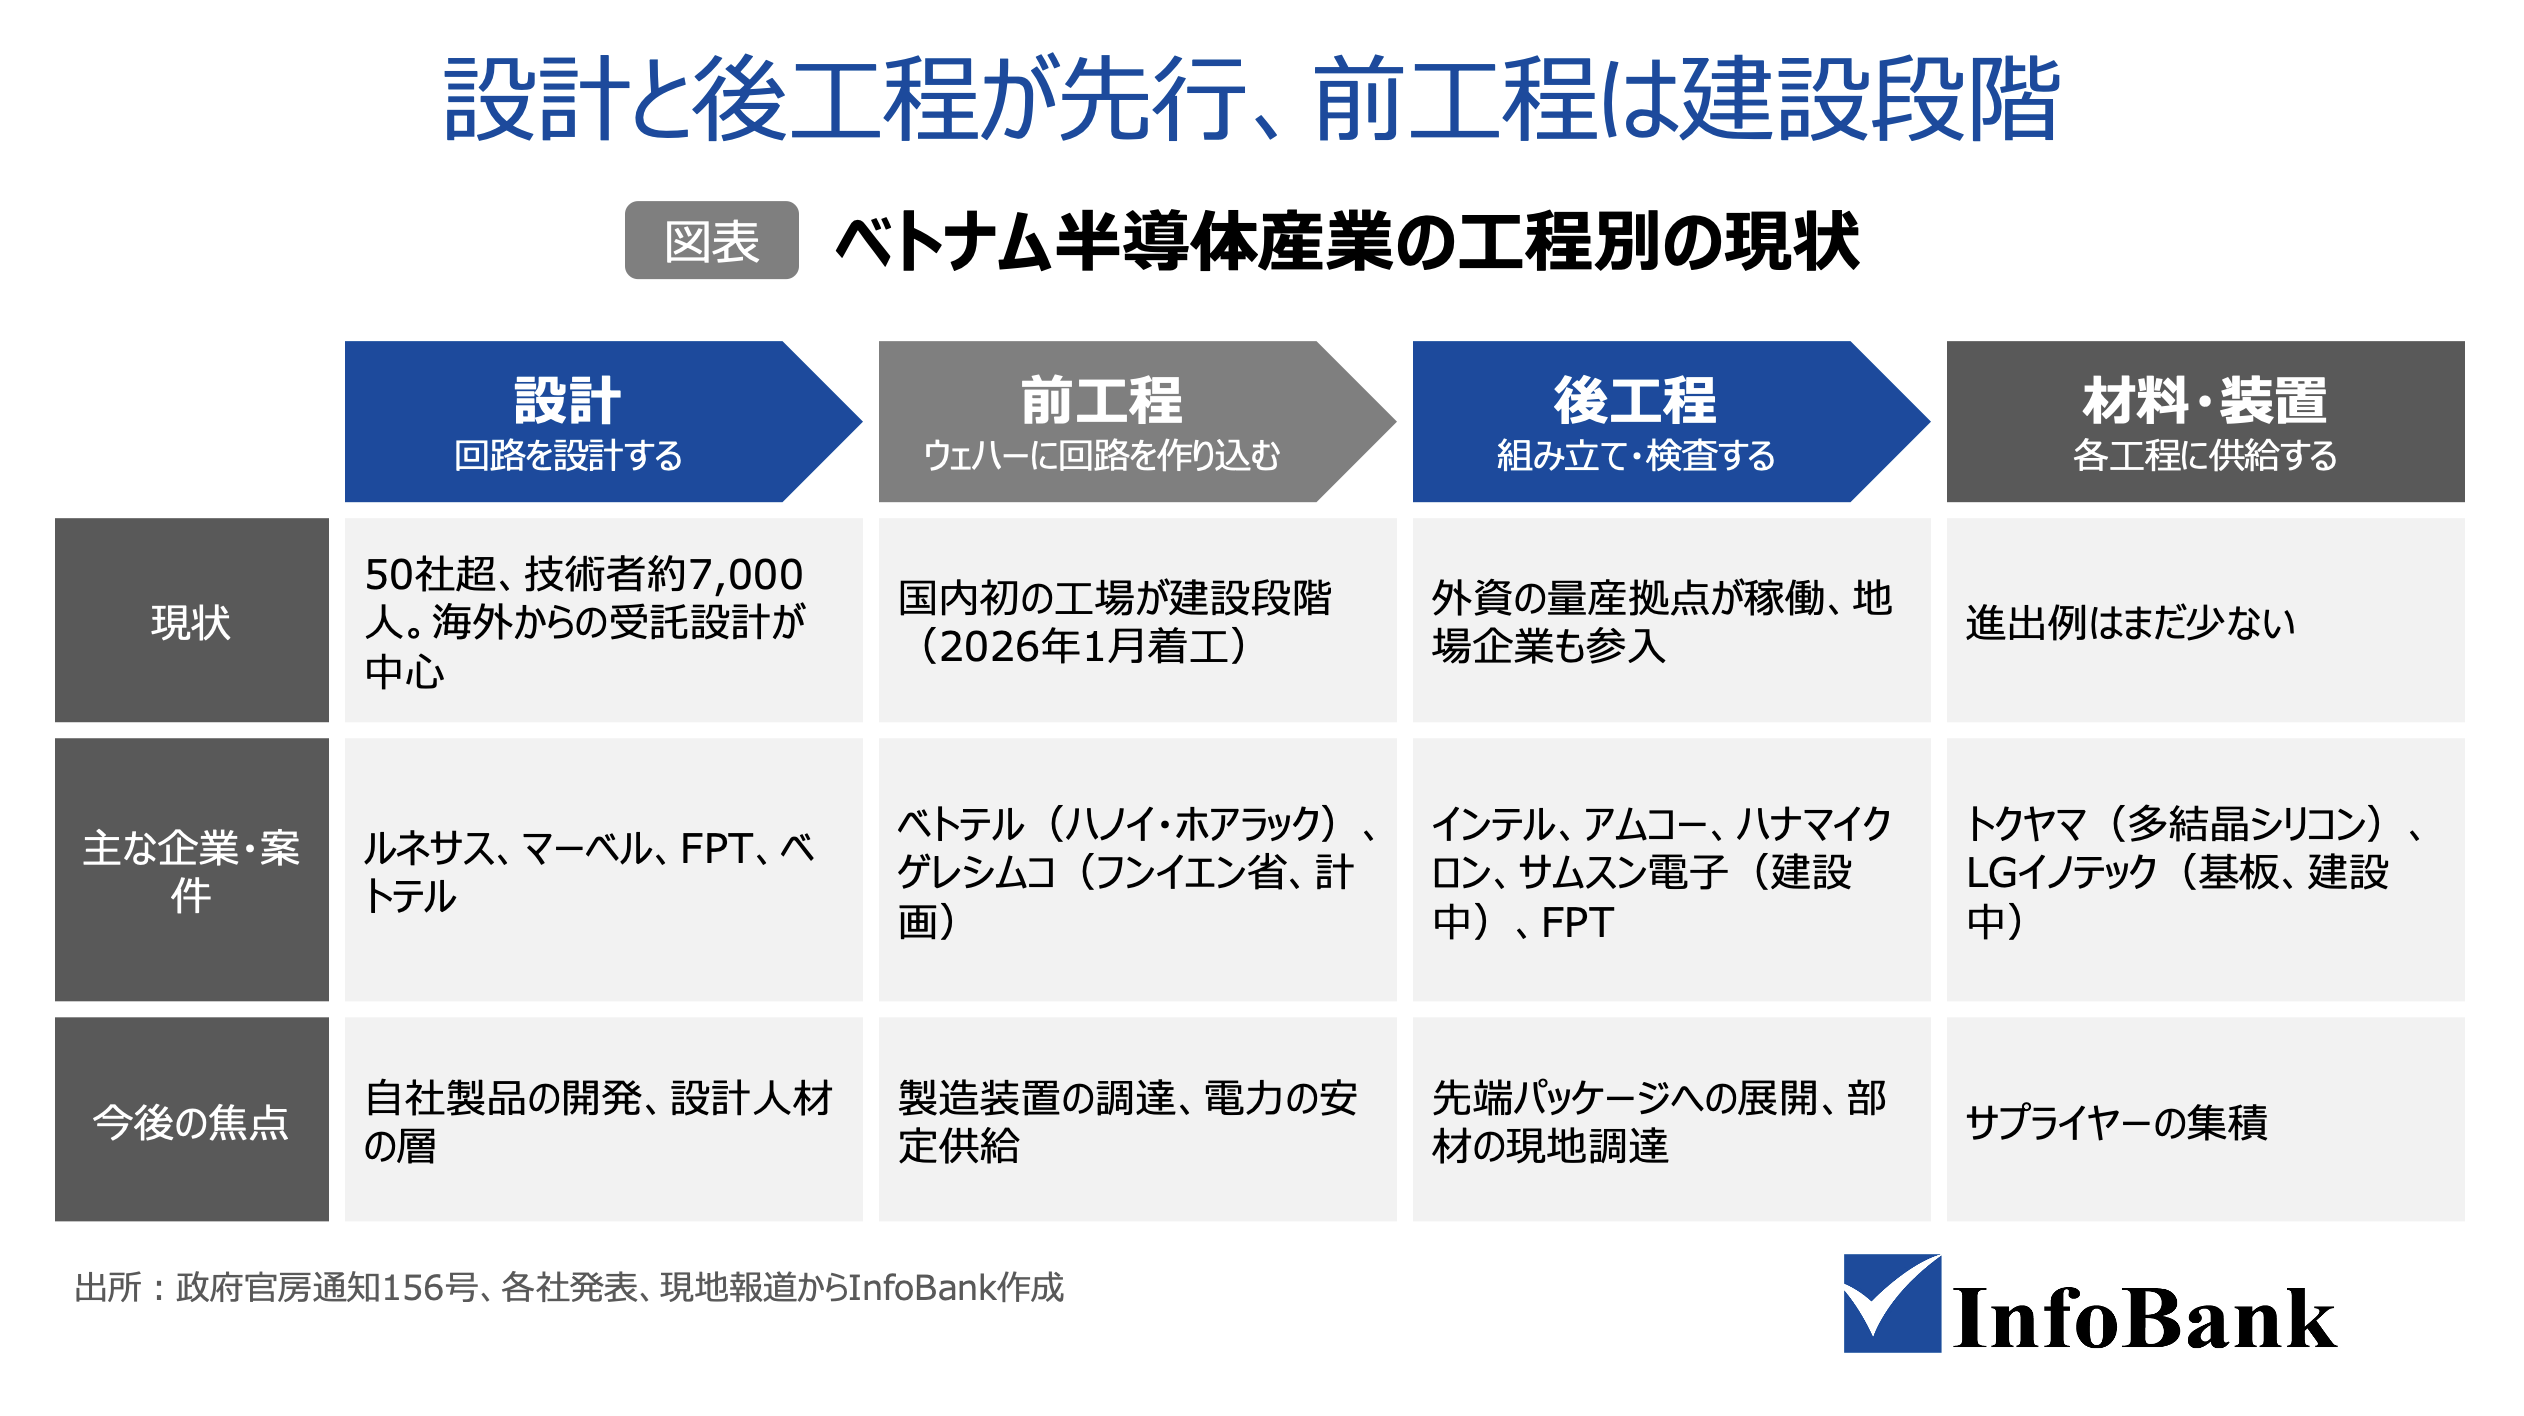
ベトナム半導体産業の全体像 設計と後工程が先行
設計・前工程・後工程と、材料・装置の関連産業
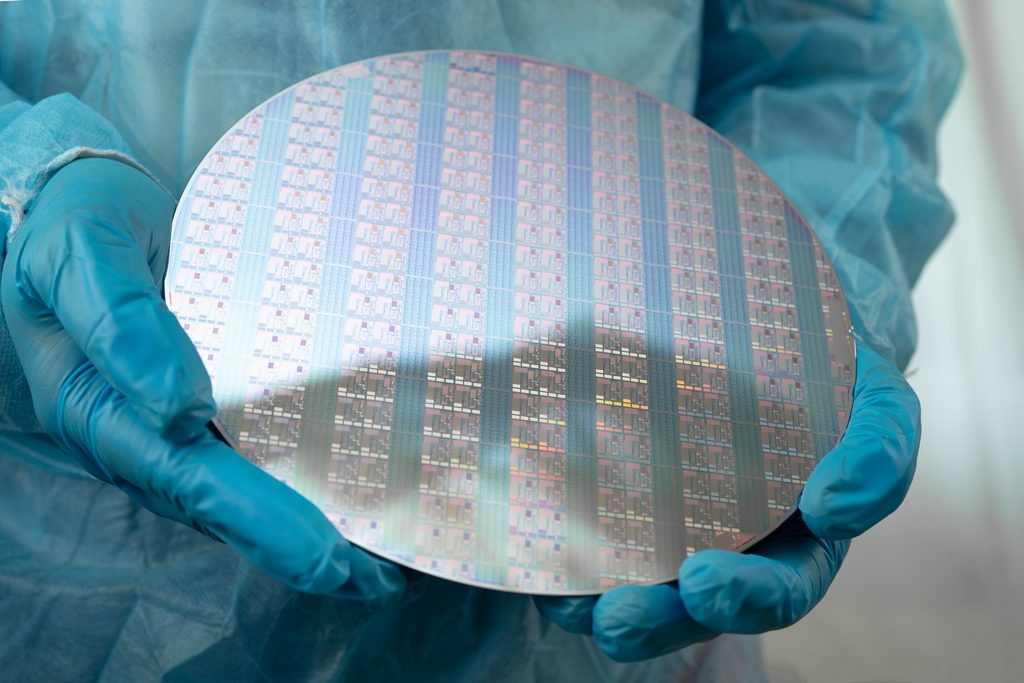
半導体は、回路を設計する「設計」、回路をシリコンウェハーに作り込む「前工程」、ウェハーから切り出したチップをパッケージに組み立てて検査する「後工程」の順に作られる。このうち前工程は、露光、成膜、エッチングなどに巨額の装置投資が必要で、参入の難度が最も高い。3つの工程はいずれも、設計ツールや設計資産(IP)、シリコンウェハー、特殊ガス、パッケージ基板、製造装置といった材料や装置の供給を受けて成り立っている。
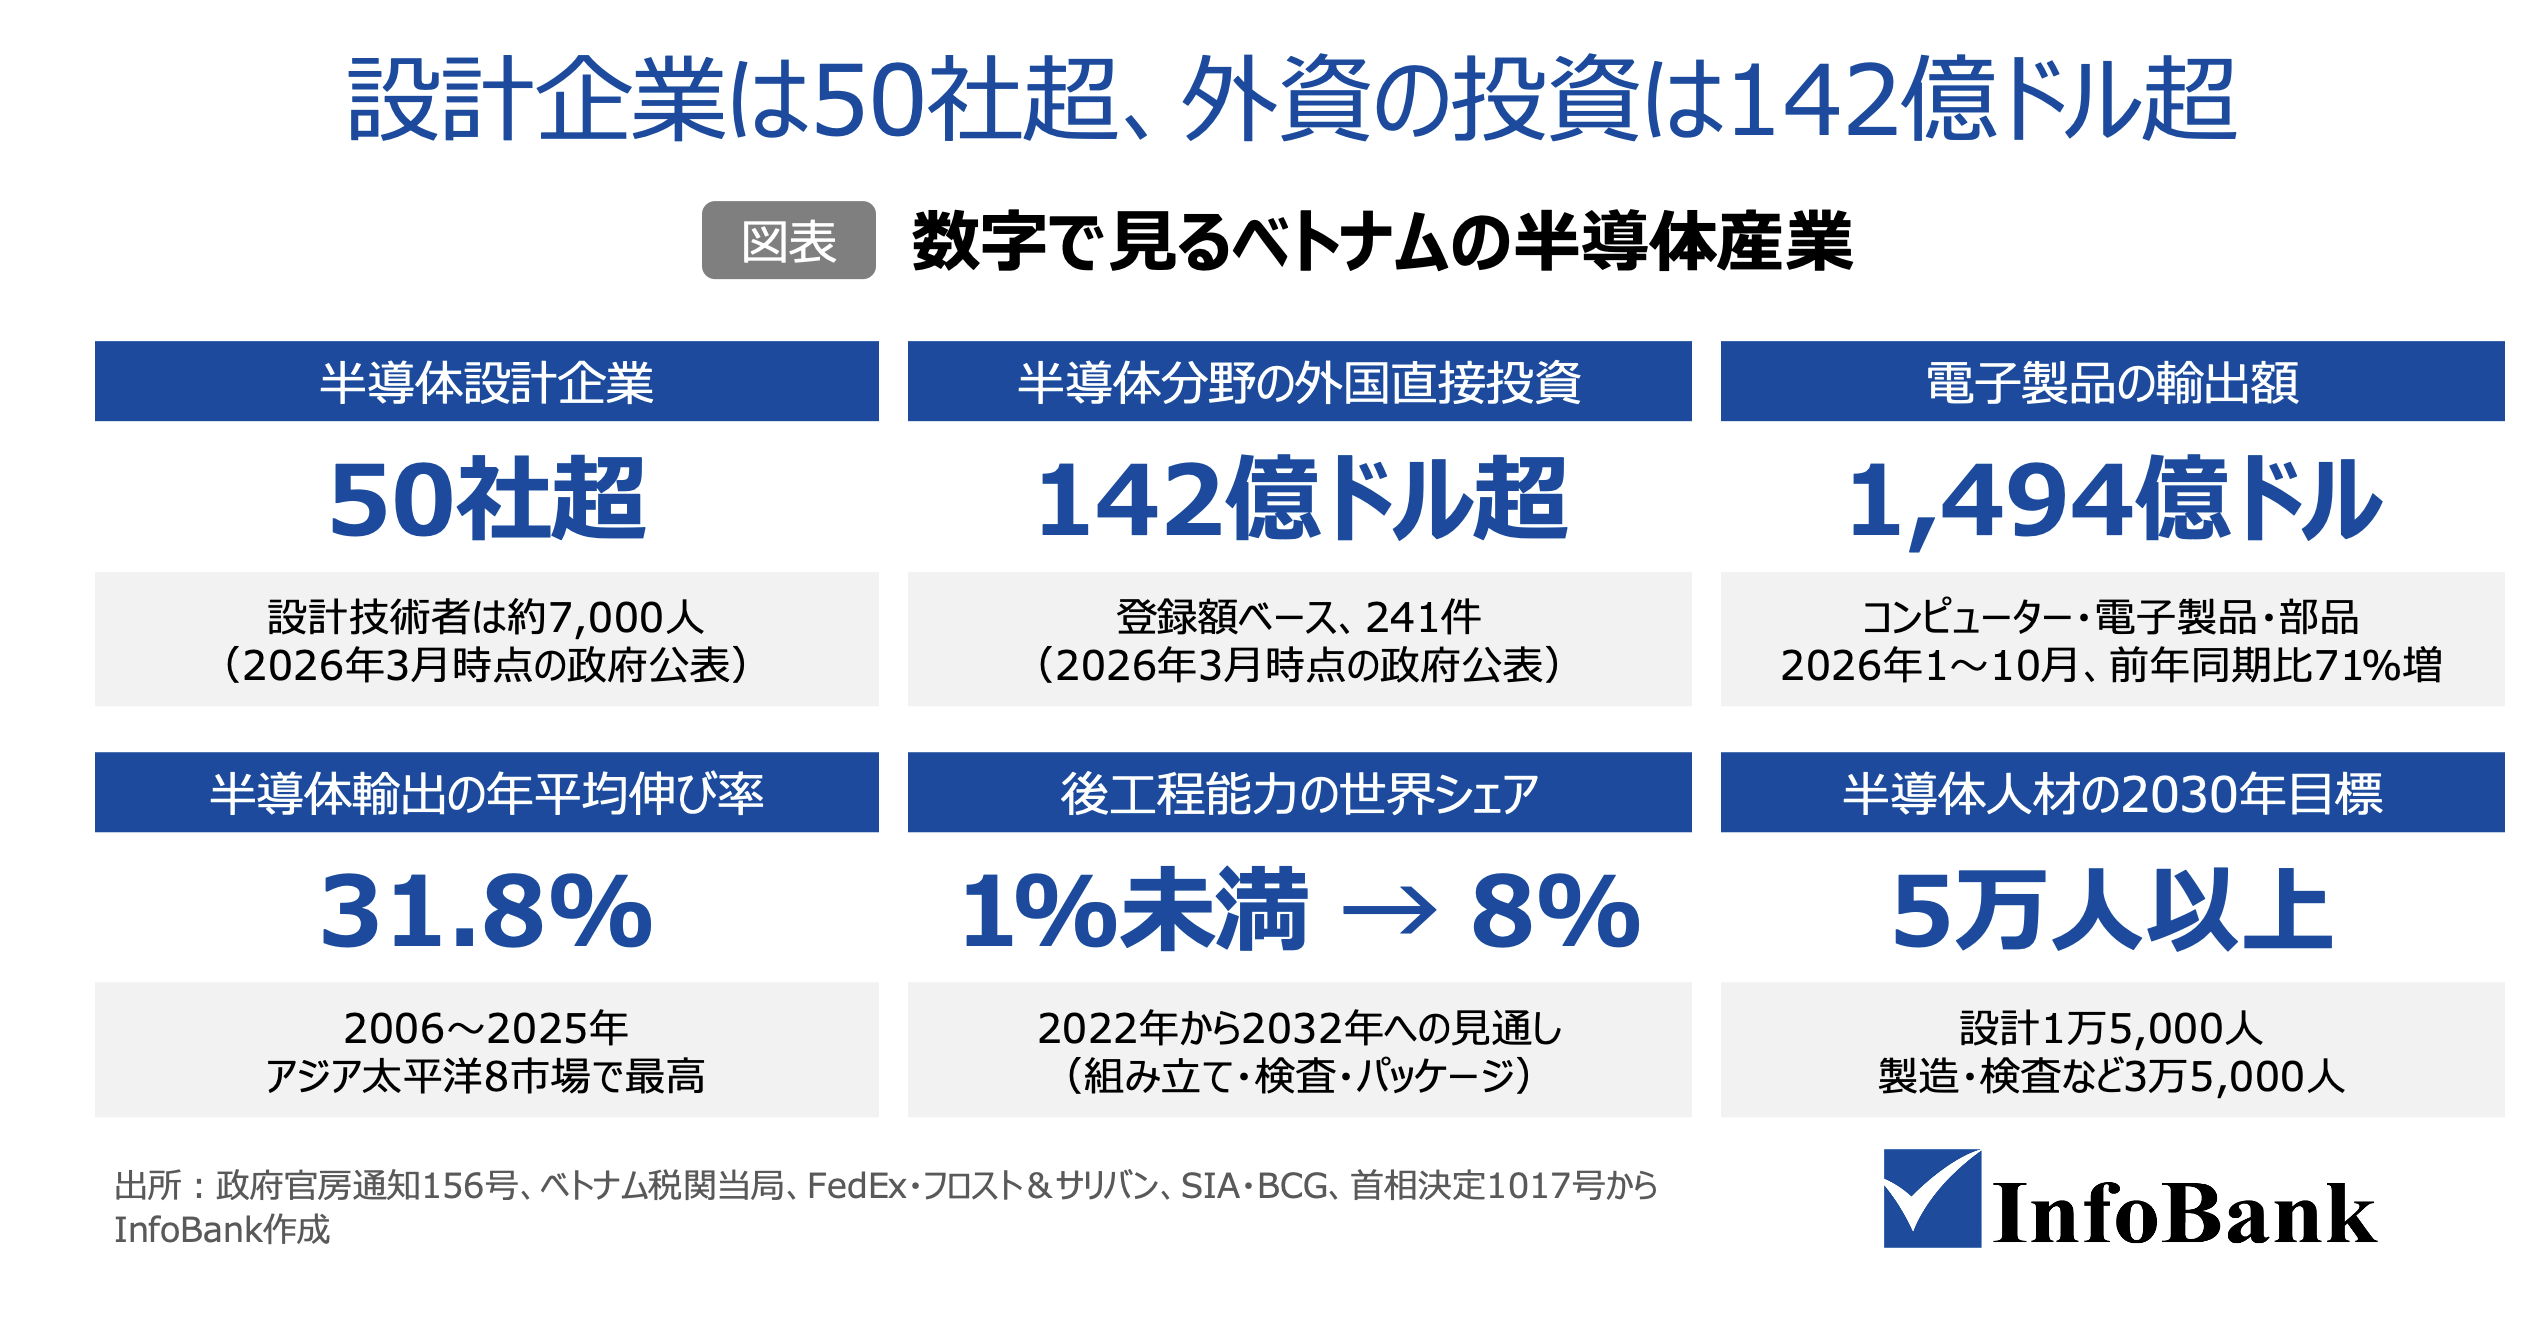
設計50社超、技術者約7,000人 伸びしろは前工程と材料・装置
ベトナム政府の半導体産業発展国家指導委員会が2026年3月にまとめた結論(政府官房通知156号)によると、国内には50社を超える半導体設計企業があり、設計技術者は約7,000人、半導体分野の外国直接投資は241件、登録額は142億ドル超にのぼる。同委員会の2026年の活動計画は、産業の売上規模230億ドル超、設計企業75社以上、ベトナム企業による検査・パッケージ工場1カ所の稼働を年内の目標に掲げた。
工程別にみると、設計と後工程では外資を中心に実績が積み上がっている。ただ、設計は海外企業からの受託が中心で、自前の設計資産を持つ企業は限られる。後工程でも、パッケージ基板などの部材は多くを輸入している。
前工程は、通信大手ベトテルが2026年1月、ハノイのホアラック・ハイテクパークで国内初の工場に着工した段階で、資本、電力、人材のいずれもこれから厚みを増していく。材料や製造装置、クリーンルームといった関連産業は進出例がまだ少なく、後述するように日本企業の得意分野と重なる領域である。
電子輸出は10か月で1,494億ドル、部品の現地調達が次の課題
半導体を含む電子産業全体では、輸出額の拡大が続いている。税関当局の速報値によると、2026年1〜10月のコンピューター・電子製品・部品の輸出額は1,494億ドルで前年同期比71%増え、輸出全体の29.9%を占めた。携帯電話・部品の576億ドルを合わせると2,070億ドルになる。一方、同じ期間のコンピューター・電子製品・部品の輸入額は2,153億ドルで、輸出を658億ドル上回った。
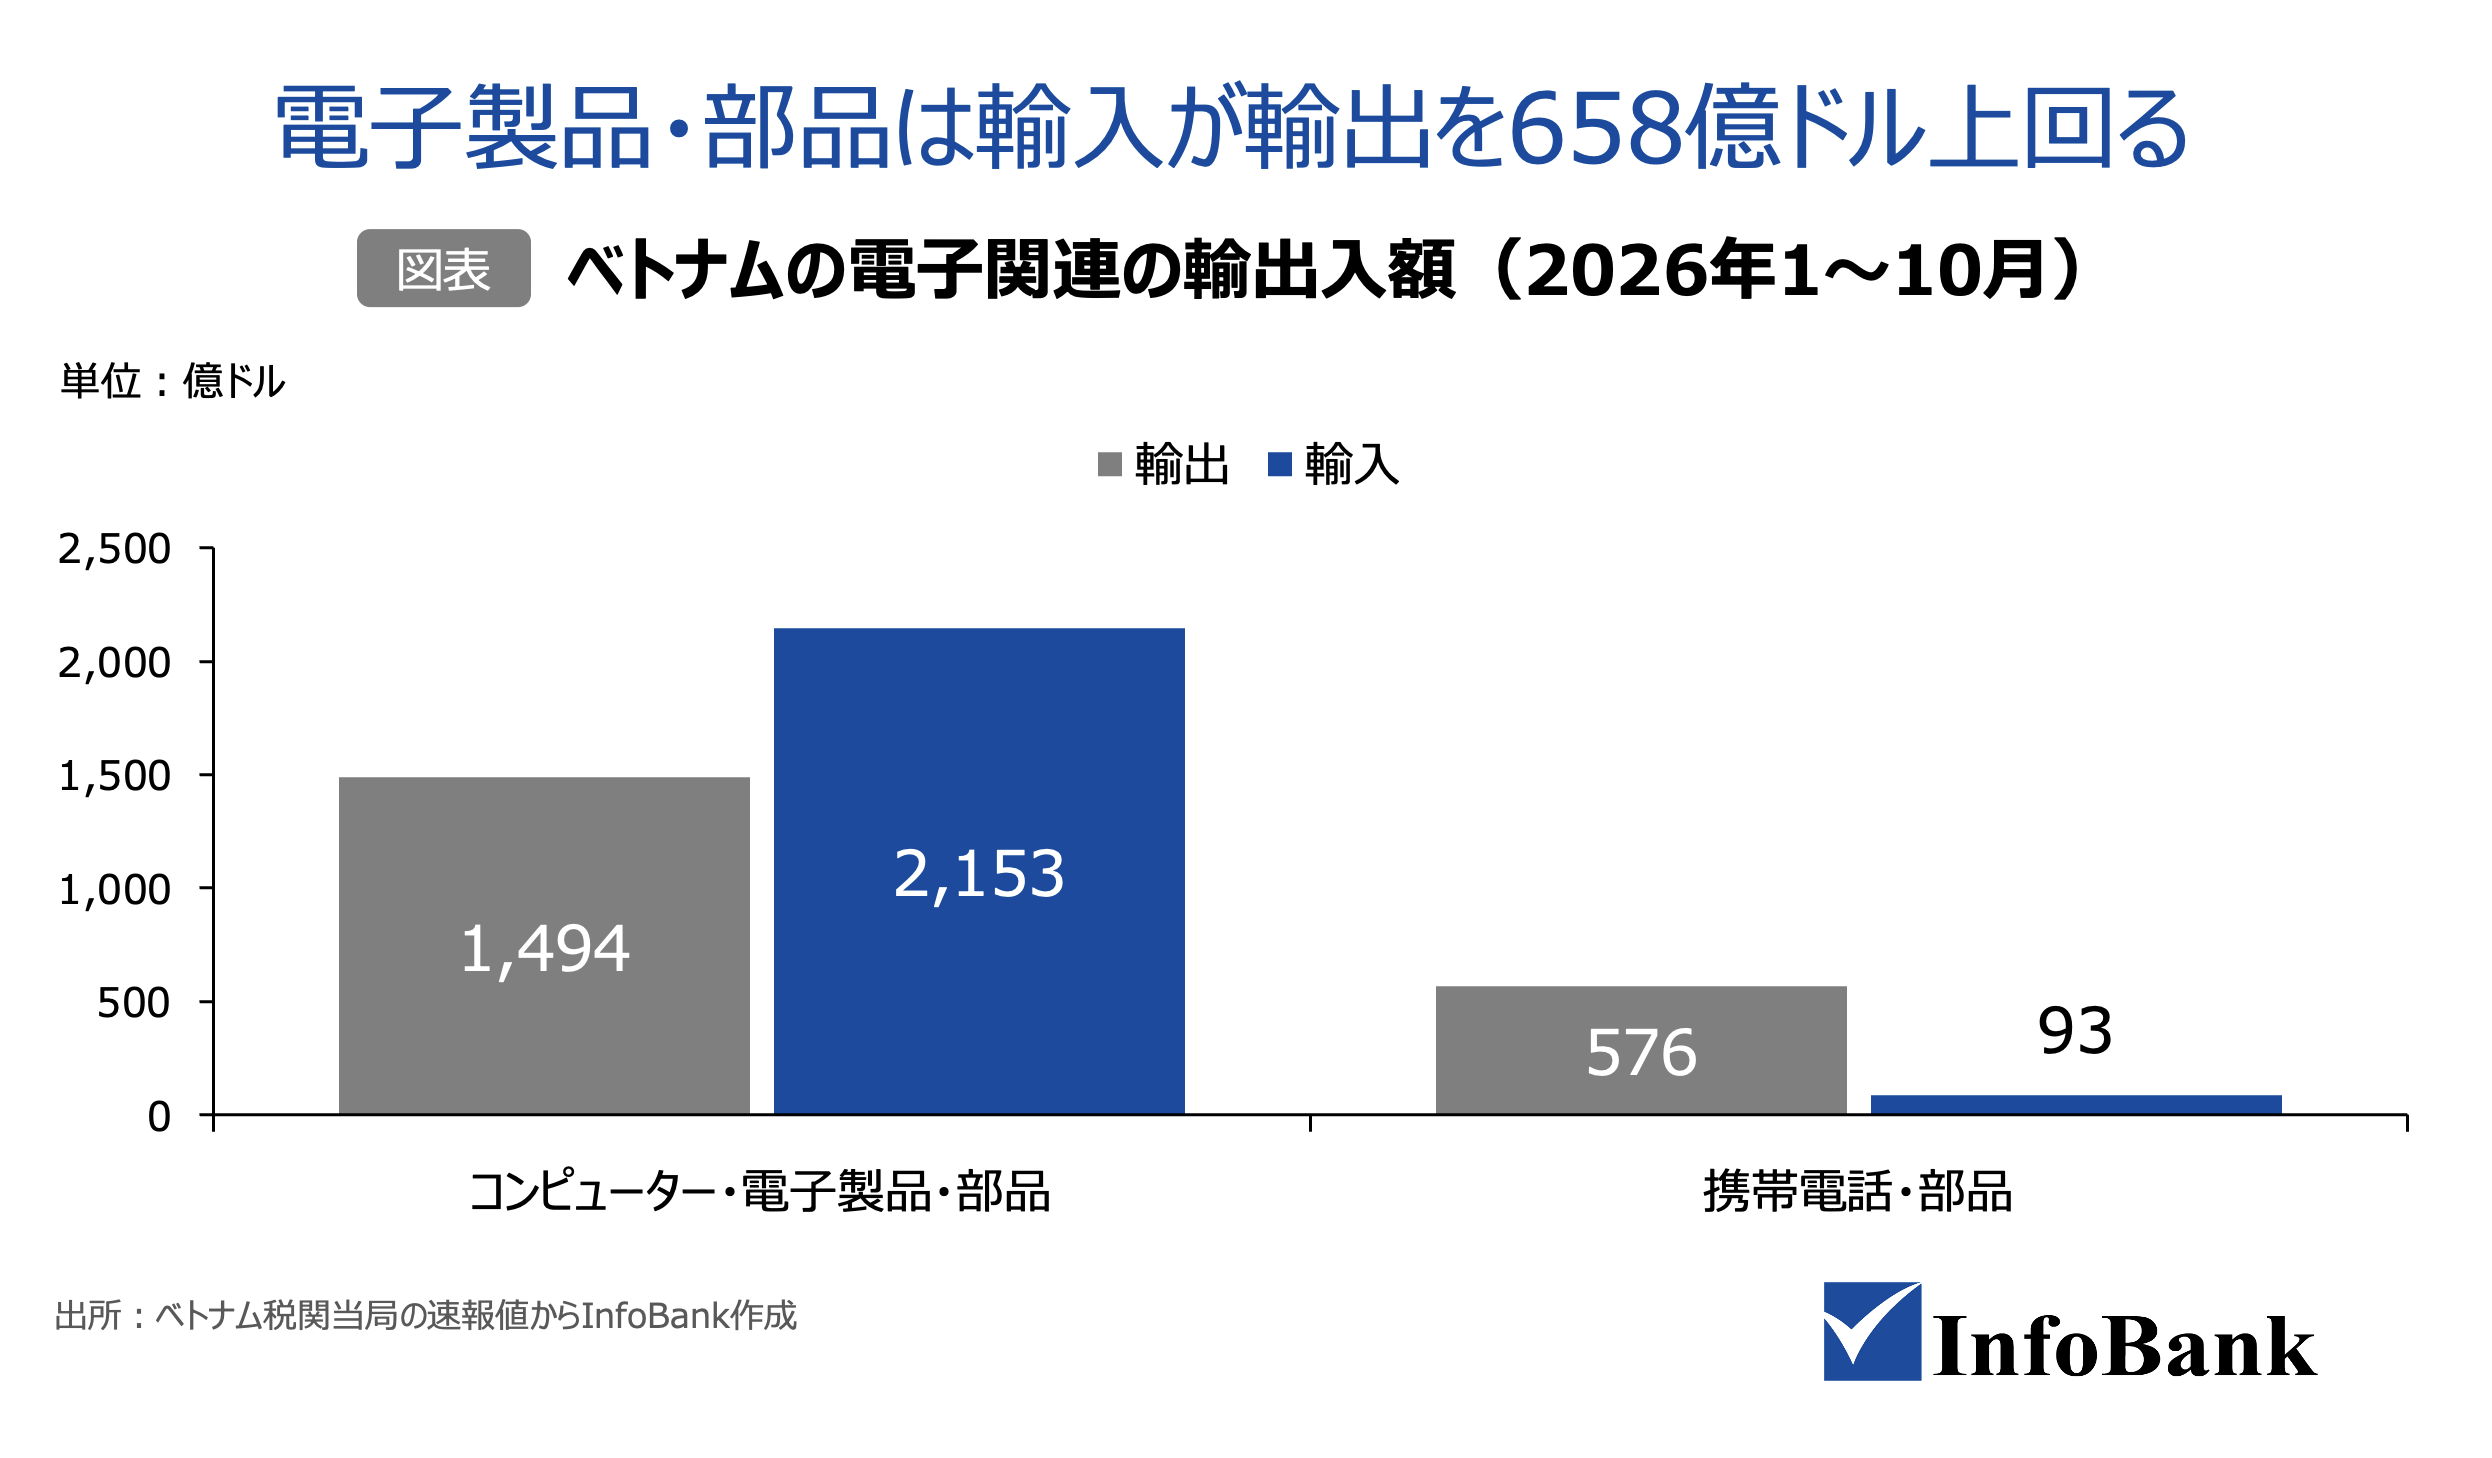
輸出が伸びるほど部品や設備の輸入も増える構図で、電子産業の現地調達率は1割に満たないとの指摘もある。国家戦略が2030年の目標として、半導体産業の売上250億ドル超とともに国内付加価値10〜15%を掲げているのは、このためだ。ベトナムは電子機器の組み立てで世界有数の拠点になったが、部品や素材の供給国としての歩みはこれからである。輸出の拡大を国内の付加価値にどう結びつけるかが、半導体政策の出発点になっている。
東南アジアの半導体産業とベトナムの位置
後工程の約4分の1を担う東南アジア、供給地であり需要地
世界の半導体の後工程で、東南アジアはすでに大きな位置を占める。米国半導体工業会(SIA)とボストン・コンサルティング・グループ(BCG)が2024年5月に公表した報告によると、東南アジアは2022年時点で世界の組み立て・検査・パッケージ能力の約20%を担い、2032年には約27%に高まる見通しである。足元ではおよそ4個に1個の半導体が、東南アジアで組み立て・検査されている計算になる。
国別にみると、伸びる国と横ばいの国が分かれる。同報告によれば、マレーシアは7%から9%へ、フィリピンは6%から5%へ動くのに対し、ベトナムは1%未満から8%へと大きく伸びる。台湾や韓国がシェアを下げる見通しのなかで、10年で8倍を超える伸びは目を引く。
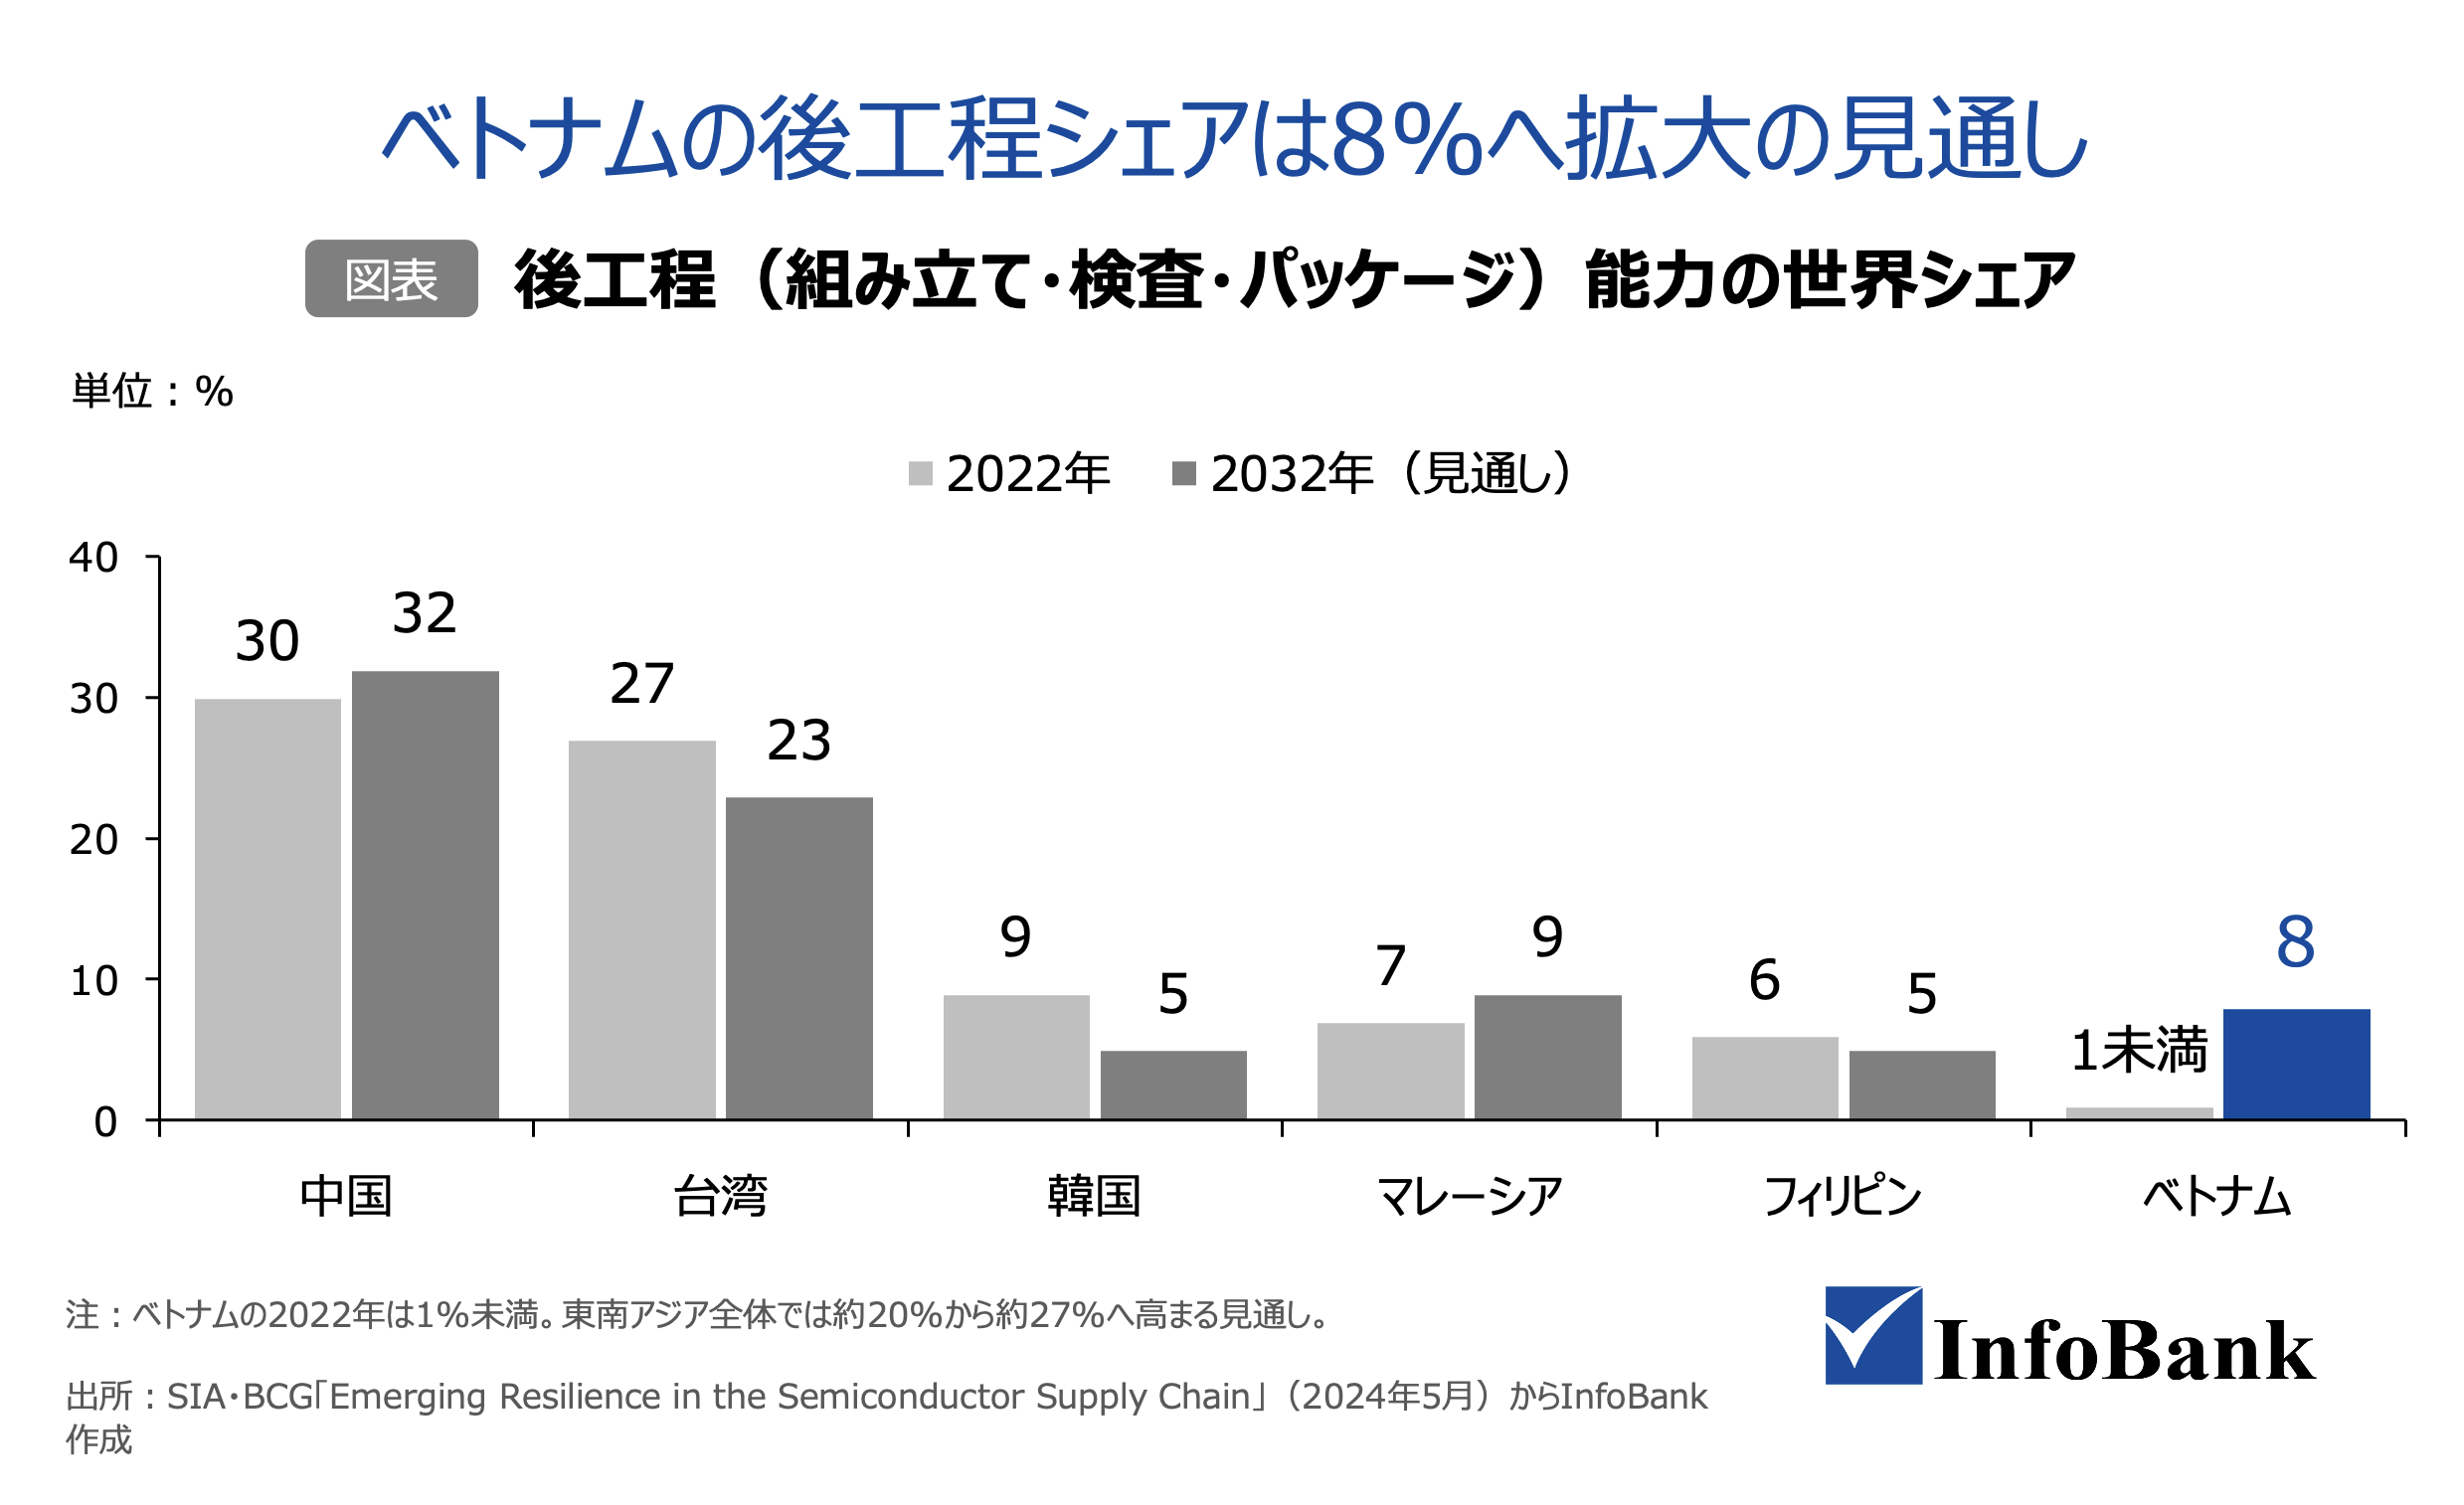
バリューチェーンの観点では、シンガポールとマレーシアが設計、前工程、後工程をそろえた総合型であるのに対し、ベトナム、タイ、フィリピンは後工程を足場に上流へ広げようとする新興国と整理できる。
東南アジアに工場が集まる理由は、供給地としての条件だけではない。この地域は半導体を使う場所にもなっている。マレーシア、ベトナム、タイではスマートフォンやパソコンなど電子機器の生産が広がり、タイやインドネシアでは電気自動車(EV)の生産が拡大している。
各国で相次ぐデータセンター投資は、サーバー向けのメモリーや演算用チップの需要を押し上げる(ベトナムの動向は「ベトナムのデータセンター市場調査レポート」を参照)。地理的にも、主要航路の中央にあって日本、韓国、台湾、中国の前工程拠点に近い。工程が国境をまたぎ、完成までに数か月を要する半導体では、この近さが輸送面の利点になる。
輸出の伸びでもベトナムは目立つ。FedExと調査会社フロスト&サリバンが2026年10月に公表した報告によると、ベトナムの半導体輸出は2006〜2025年に年平均31.8%で伸び、比較したアジア太平洋8市場で最も高かった。
50年先行するマレーシアとベトナムの差
ベトナムの位置を測るうえで、先行するマレーシアとの比較が参考になる。マレーシアの半導体産業は1972年、インテルがペナンに初の海外生産拠点を設けたことに始まる。
自由貿易区に米国企業、続いて日本企業が進出し、多国籍企業の周りに部品、装置、保守を担う地場の中小企業が育った。現在は世界の半導体の検査・組み立て・パッケージの約13%を担うとされ、2024年の半導体輸出額は約1,300億ドルにのぼる。(※なお、この13%は図表4の能力ベースのシェア(7%)とは集計の基準が異なる)。半導体は関わる企業の種類が多く、こうした集積は短期間では築けない。50年という時間そのものが、後発国にとっての参入障壁になっている。
これに対しベトナムの半導体産業は、2000年代半ばに始まった。ルネサス エレクトロニクスは2004年にホーチミン市に設計拠点を設け、インテルは2006年に同市で後工程工場の建設を発表した。転機になったのは、韓国サムスン電子が北部に築いたスマートフォンの生産拠点である。
大量の端末を組み立てる拠点ができたことで、チップを実装し検査する工程の需要が生まれ、電子機器の組み立てが後工程の投資を呼び込む流れができた。韓国企業の半導体投資が北部に集まる背景もここにある。
2023年10月には米アムコー・テクノロジーがバクニン省で総投資額16億ドルの後工程工場を開所し、2024年9月には政府が半導体産業の国家戦略を定めた。2025年から2026年にかけては、先端パッケージや基板への投資が相次ぎ、地場のFPTとベトテルも工場の建設に踏み出した。
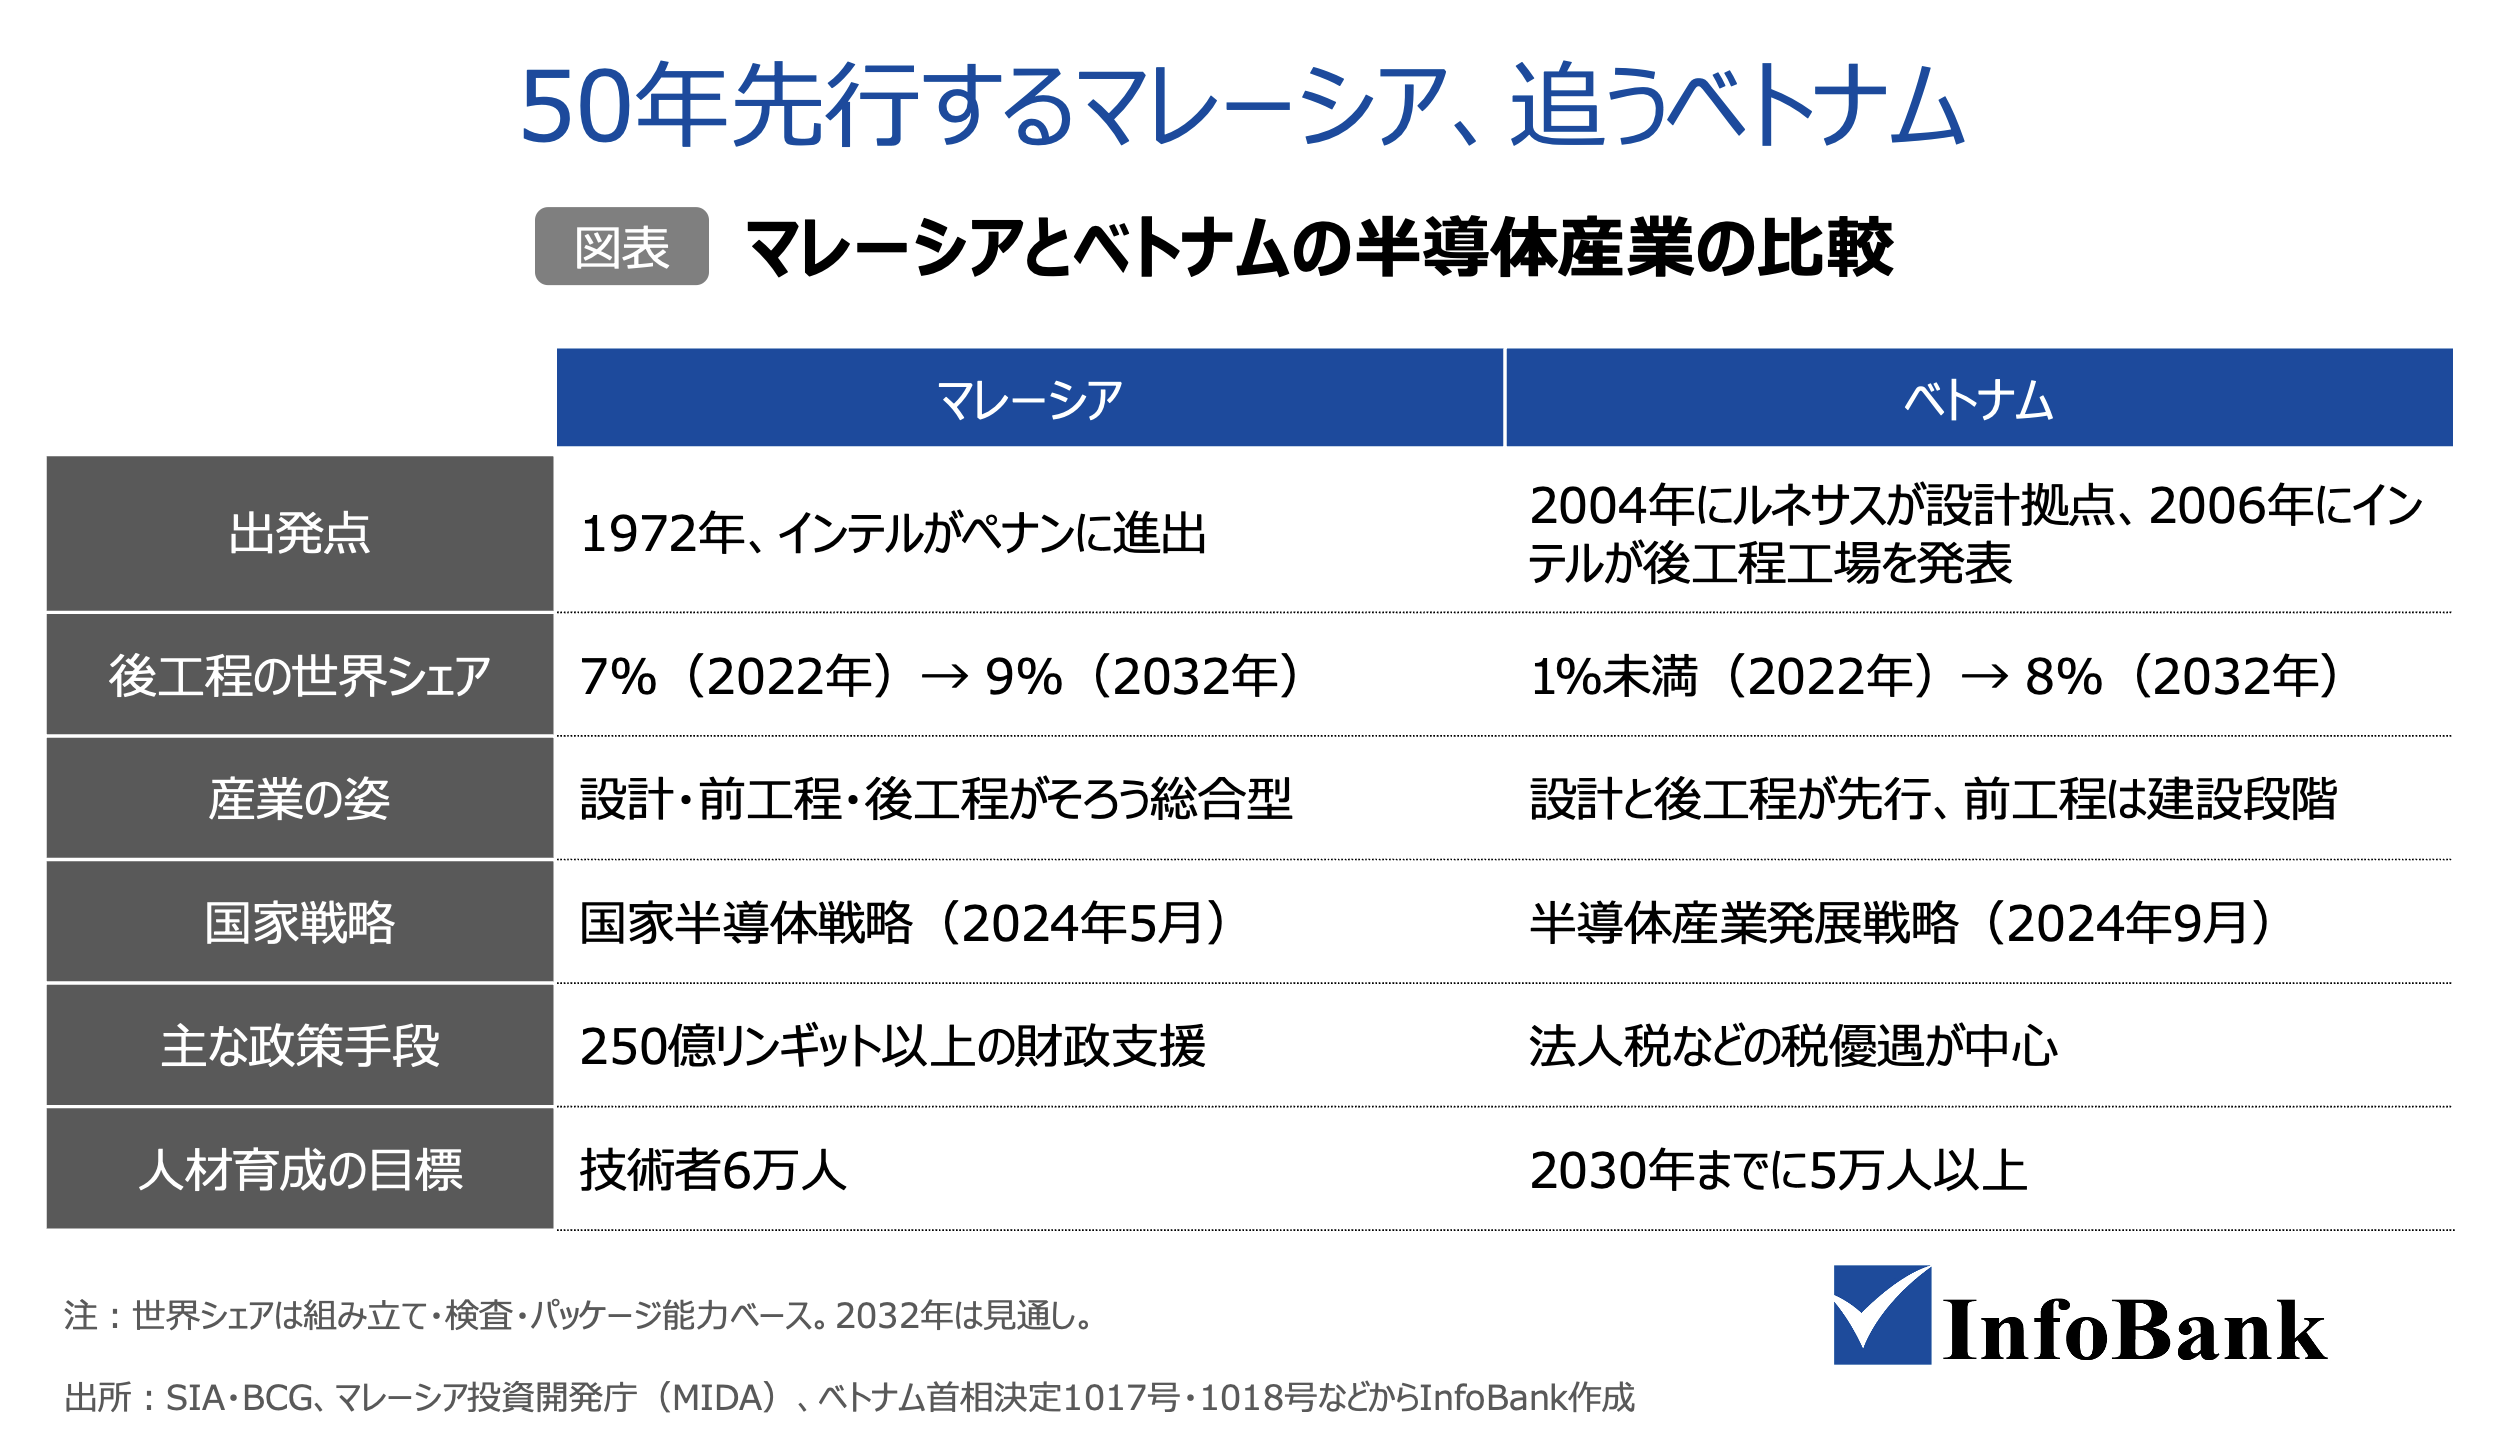
出発点の差は約30年ある。マレーシアが50年かけて築いた集積に、ベトナムはどこまで近づけるか。その道筋は、次章以降でみる企業の投資と政策手段に表れている。
ベトナムの半導体企業と拠点 地域別・国籍別の整理
北部は後工程、ホーチミンとダナンは設計
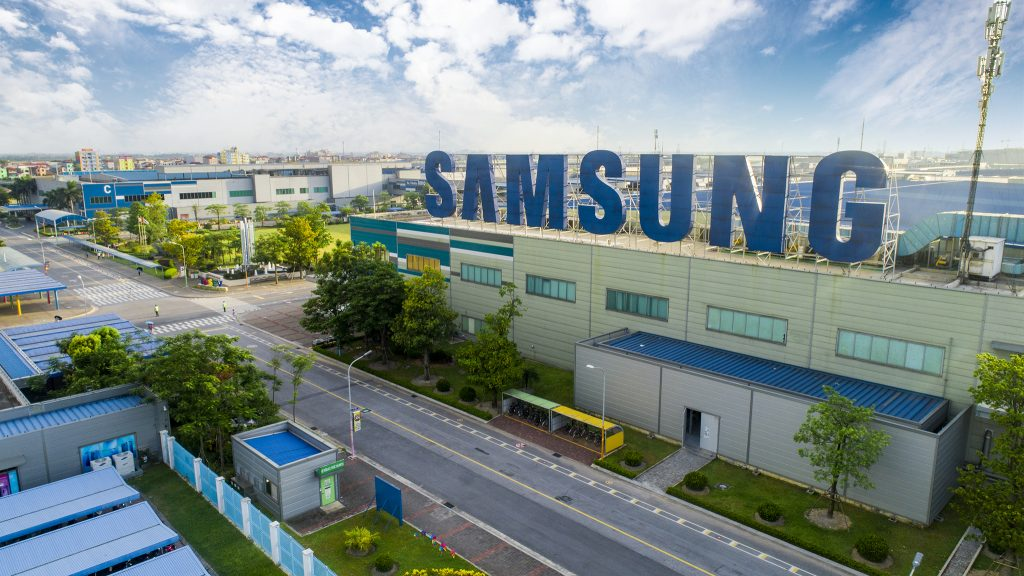
ベトナムの半導体拠点は、地域ごとに役割が分かれてきた。北部のバクニン省、タイグエン省、ハイフォン市にかけては、サムスンをはじめとする電子産業の集積を土台に、後工程と基板の投資が集まる。アムコーとFPTの工場はバクニン省、サムスン電子の検査工場はタイグエン省、LGイノテックの基板工場はハイフォン市に立地する。
ハノイ西郊のホアラック・ハイテクパークでは、ベトテルが国内初の前工程工場を建設しており、国家イノベーションセンター(NIC)のチップ設計支援拠点もここにある。北部ではクアンニンも半導体産業の誘致計画を掲げている(「ベトナム・クアンニン市の半導体計画、トゥアンチャウに拠点」を参照)。
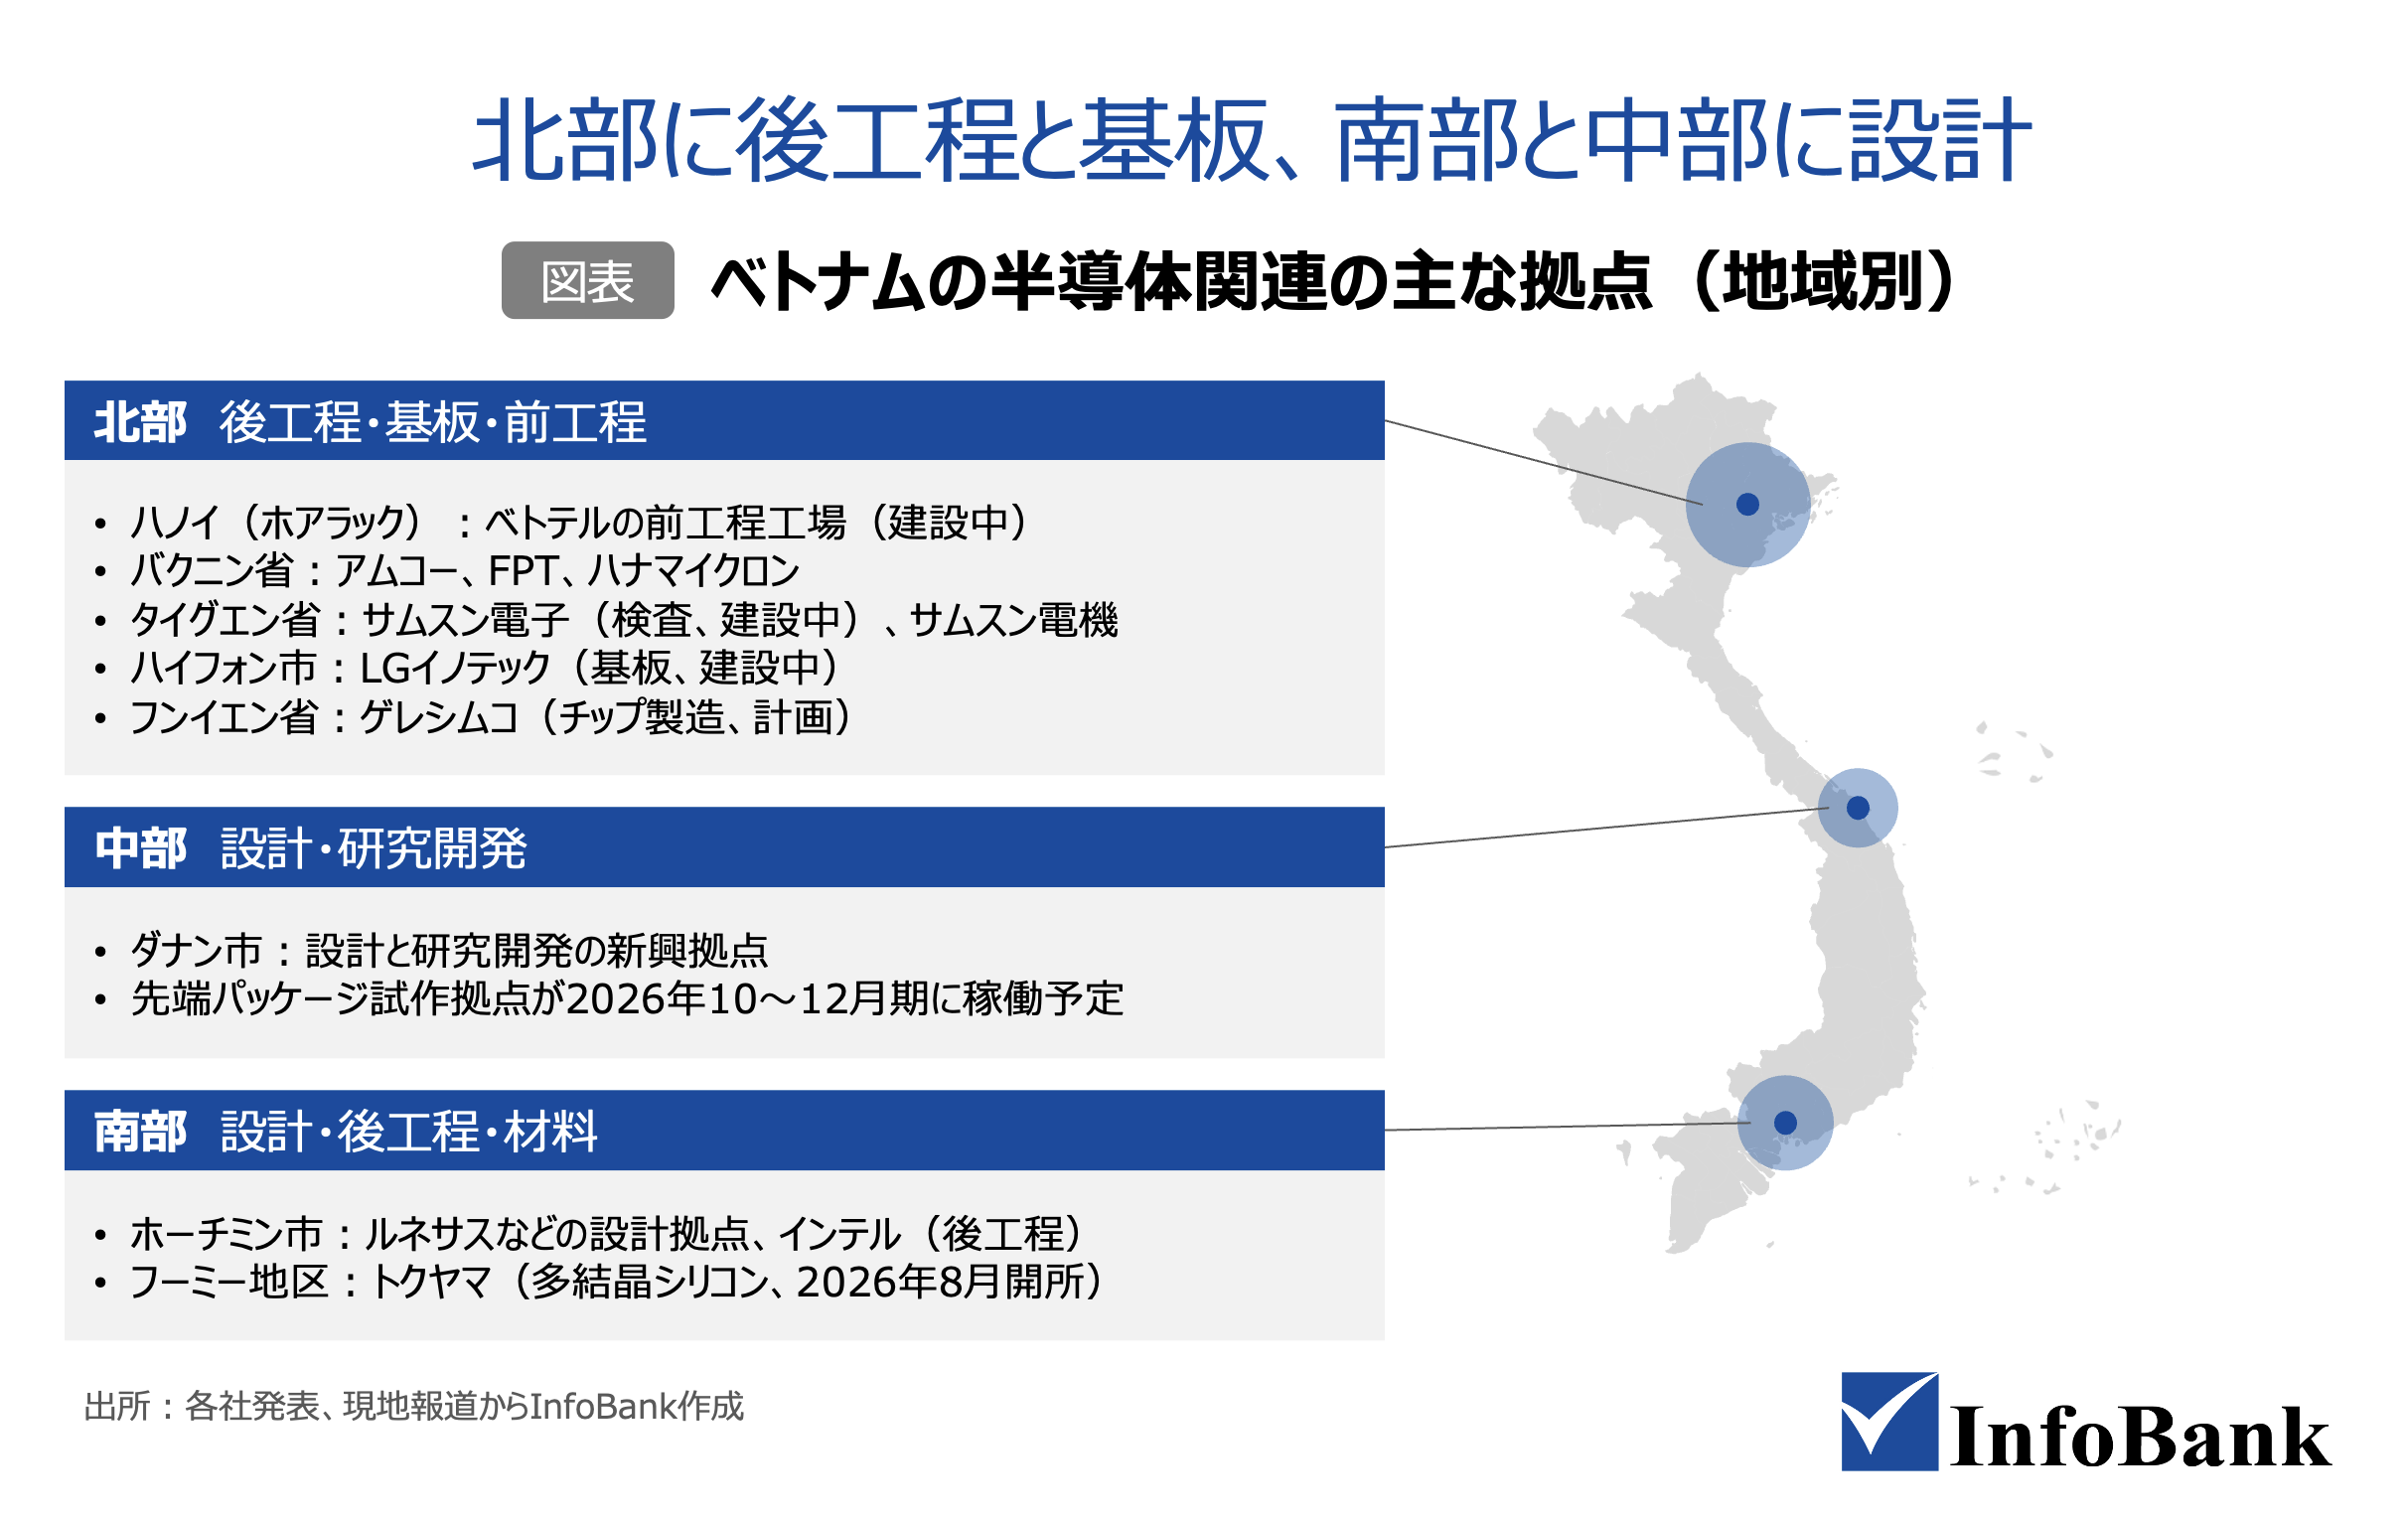
南部のホーチミン市は設計の中心地である。ルネサスなど外資の設計拠点が集まり、サイゴン・ハイテクパークにはインテルの後工程工場がある。同社の世界の拠点網のなかで最大の後工程工場だ。旧バリア・ブンタウ省にあたるフーミー地区では、2026年8月にトクヤマの多結晶シリコン工場が開所した。
中部のダナン市は、設計と研究開発の新興拠点である。設計や研究開発は大型の設備投資を必要とせず、オフィスと人材を呼び込めれば成り立つため、人材誘致に力を入れる同市の方針と相性がよい。市は半導体分野で高度人材5,000人以上、設計企業30社以上を育てる目標を掲げる。投資額1.8兆ドンの先端パッケージ試作拠点も、2026年10〜12月期の稼働を計画している。
韓国勢が大型投資、日本勢は材料・基板と設計
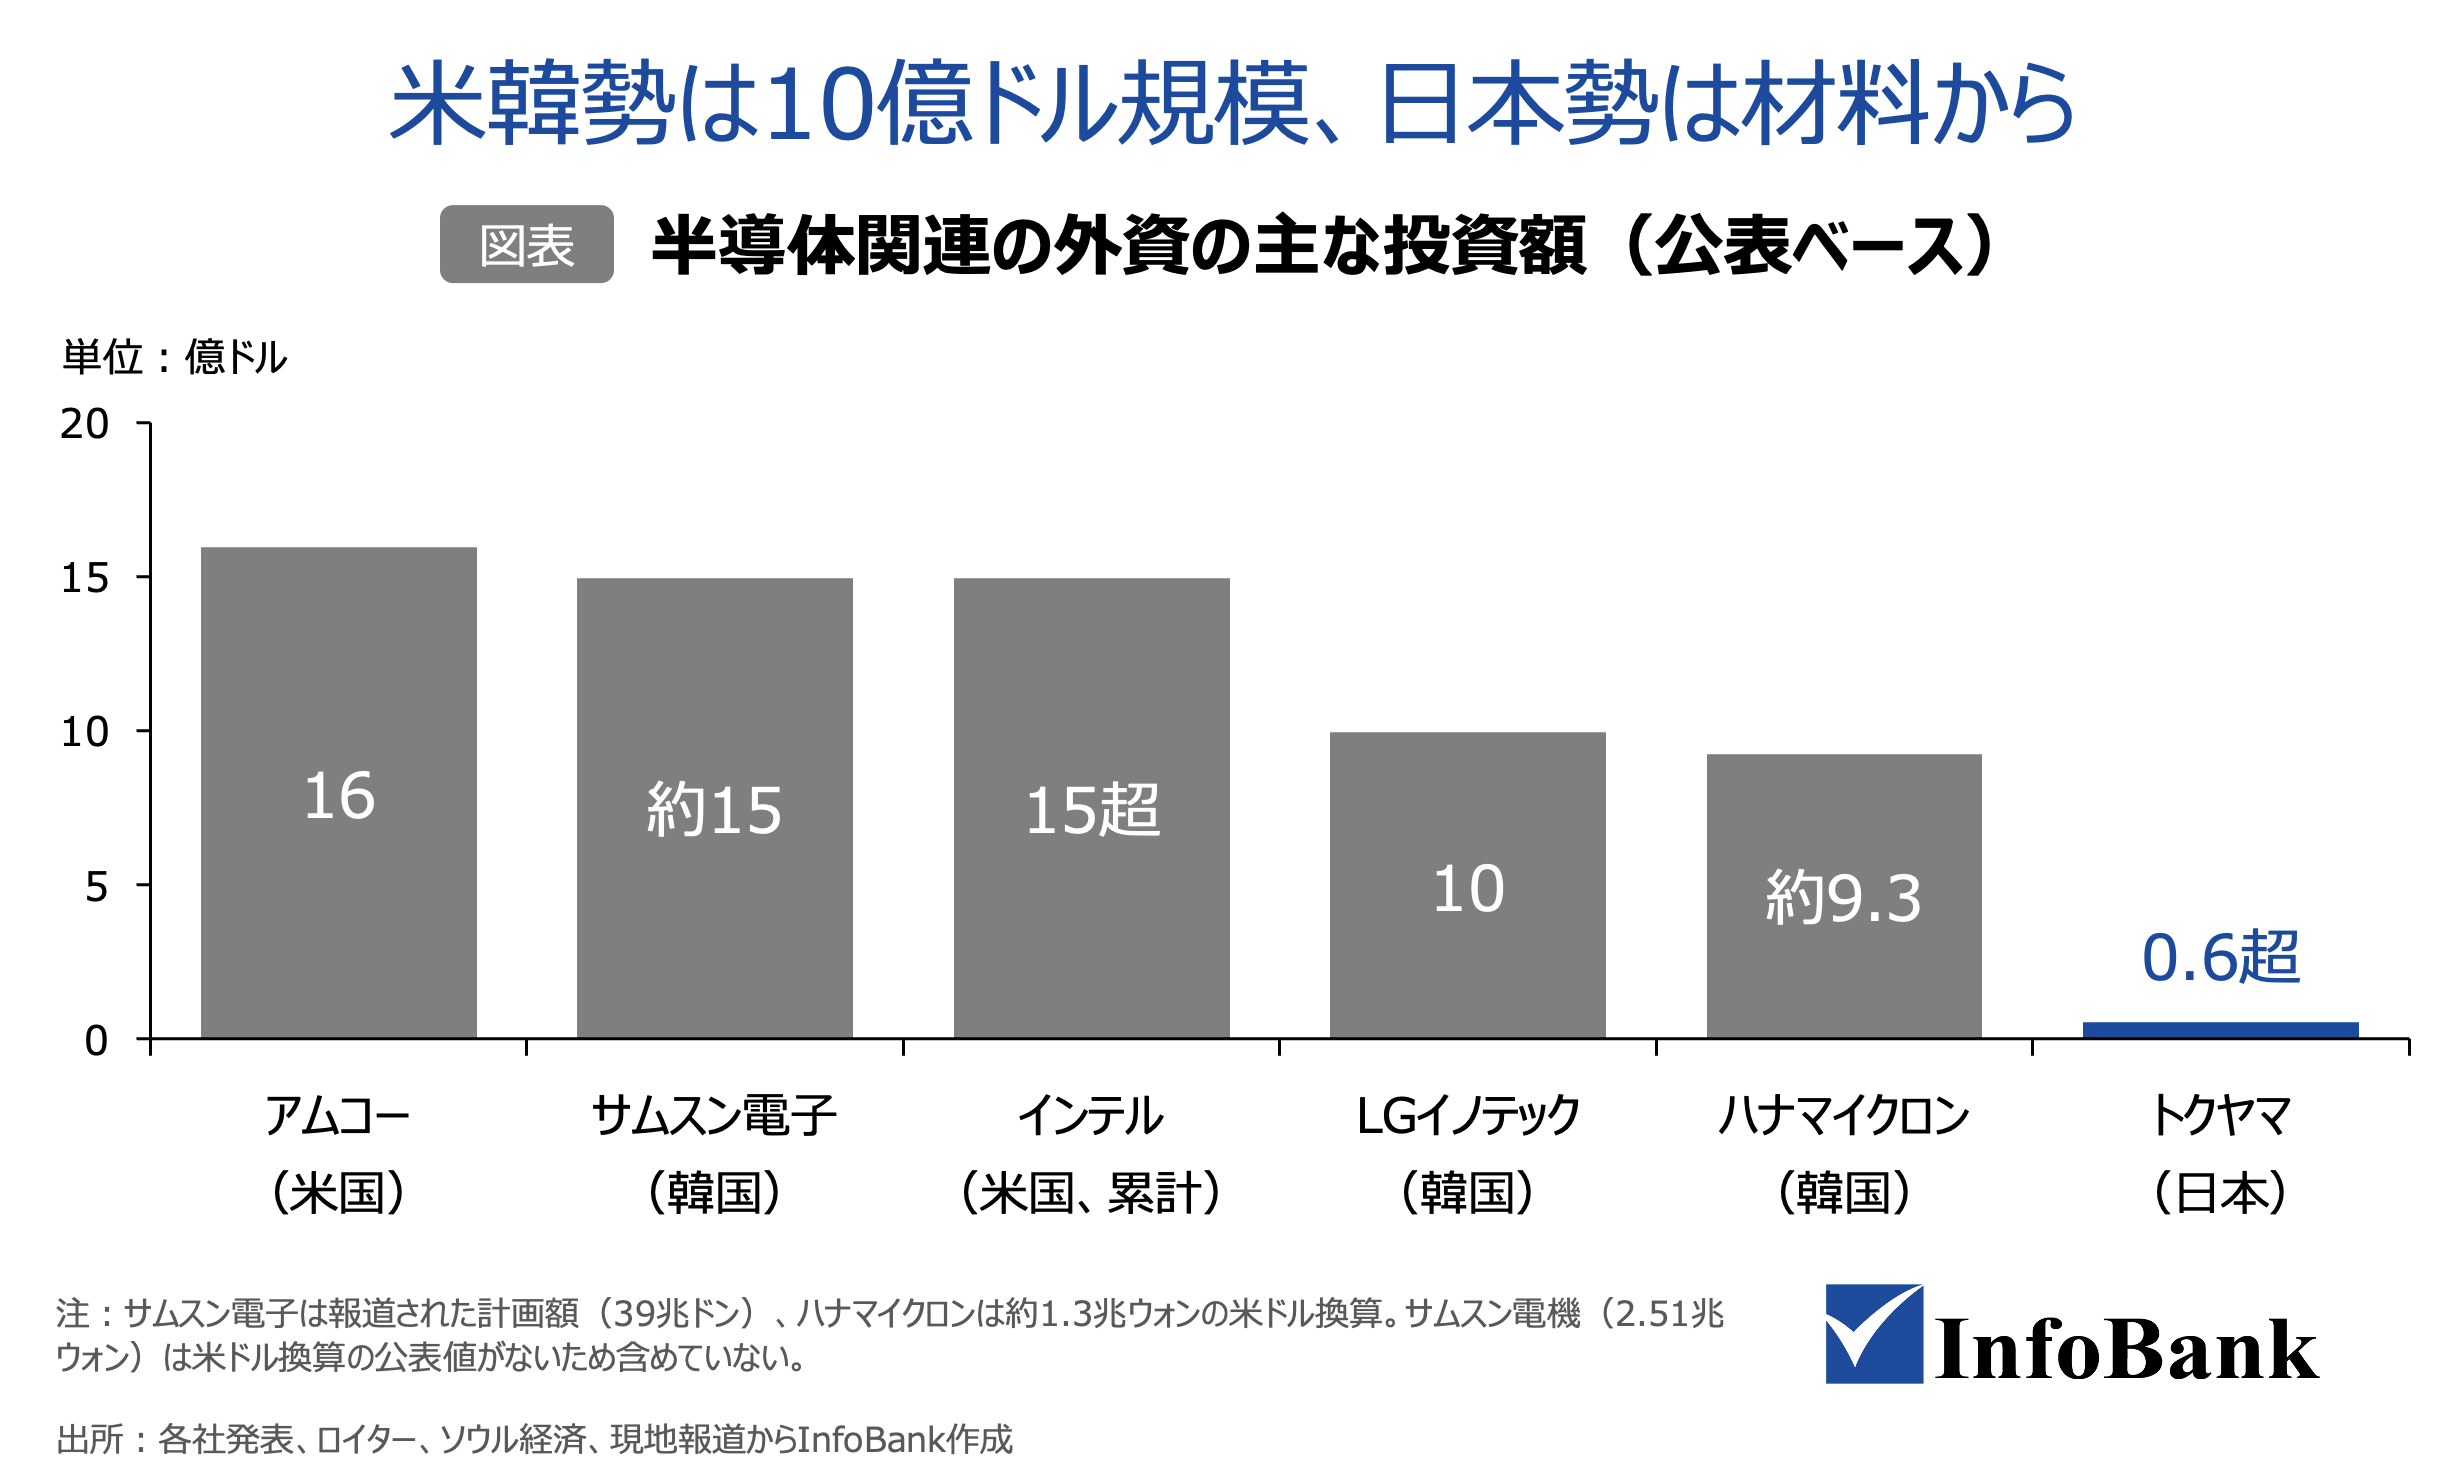
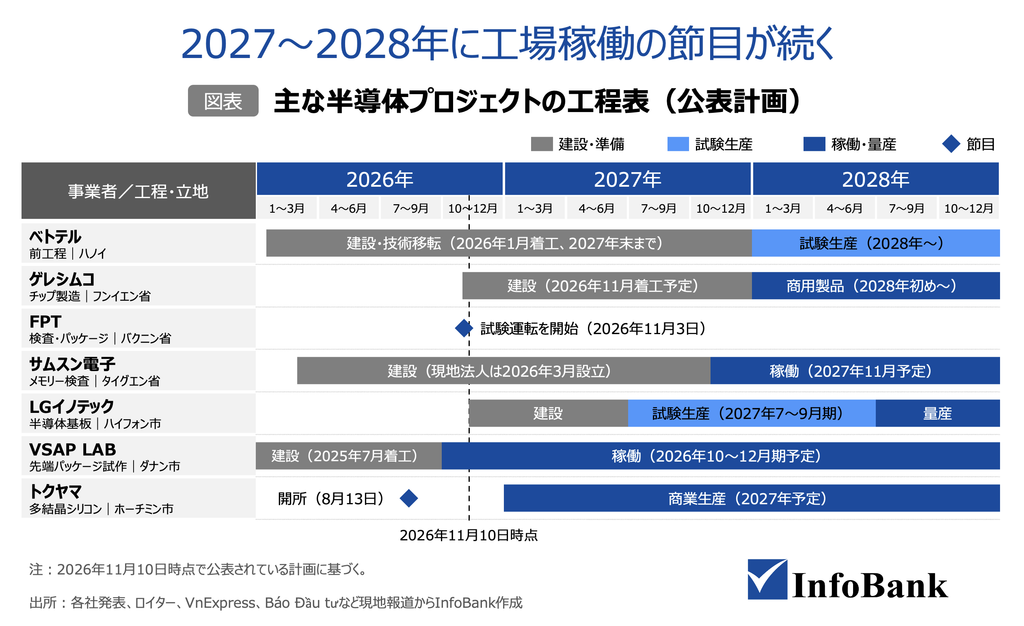
投資の主役は韓国勢である。サムスン電子は2026年3月に後工程の現地法人サムスン・ベトナム・セミコンダクターを設立し、タイグエン省イエンビン工業団地でメモリー半導体の検査工場を建設している。ロイターが報じた計画書によると、投資額は39兆ドン(約15億ドル)、稼働は2027年11月の予定である。
韓国紙ソウル経済は、検査工場を2棟建て、総額5.48兆ウォンを投じる計画だと伝えた。グループのサムスン電機も、同じ工業団地にAI向けパッケージ基板の生産拠点を設ける。LGイノテックはハイフォン市のDEEP Cハイフォン2工業団地に10億ドルを投じ、同社にとって韓国国外で初となる半導体基板工場を建てる。試験生産は2027年7〜9月期、量産は2028年7〜9月期の予定だ。ハナマイクロンも2026年までに約1.3兆ウォン(約9.3億ドル)を投じ、メモリーのパッケージ事業を広げている。
韓国勢の動きが速いのは、サムスンの自社需要という確かな引き手があるためだ。メモリーの検査や基板は、グループ内に納入先がある。これに対し日本や台湾の企業は、人材、電力、サプライヤーの厚みといった事業環境を見極めている段階にあるとみられる。こうした条件が整えば、次の投資が動く余地がある。
日本勢の進出は、材料と部品、設計に集中している。トクヤマは2026年8月13日、ホーチミン市のフーミー3特別工業団地で半導体向け多結晶シリコンの工場を開所した。投資額は6,000万ドル超、生産能力は年最大4,955トンで、2027年の商業生産を見込む。
ルネサスは2004年から設計拠点を運営し、車載や家電向けのシステムLSIの設計・検証を担ってきた。調査会社B&Companyの整理によると、このほか京セラがセラミックパッケージ、ローツェが半導体製造装置向けロボット、アドバンテストが検査装置の営業・技術支援の拠点を置く。米国勢ではインテルとアムコーが後工程の量産拠点を持つ。
地場はベトテルとFPTの2社
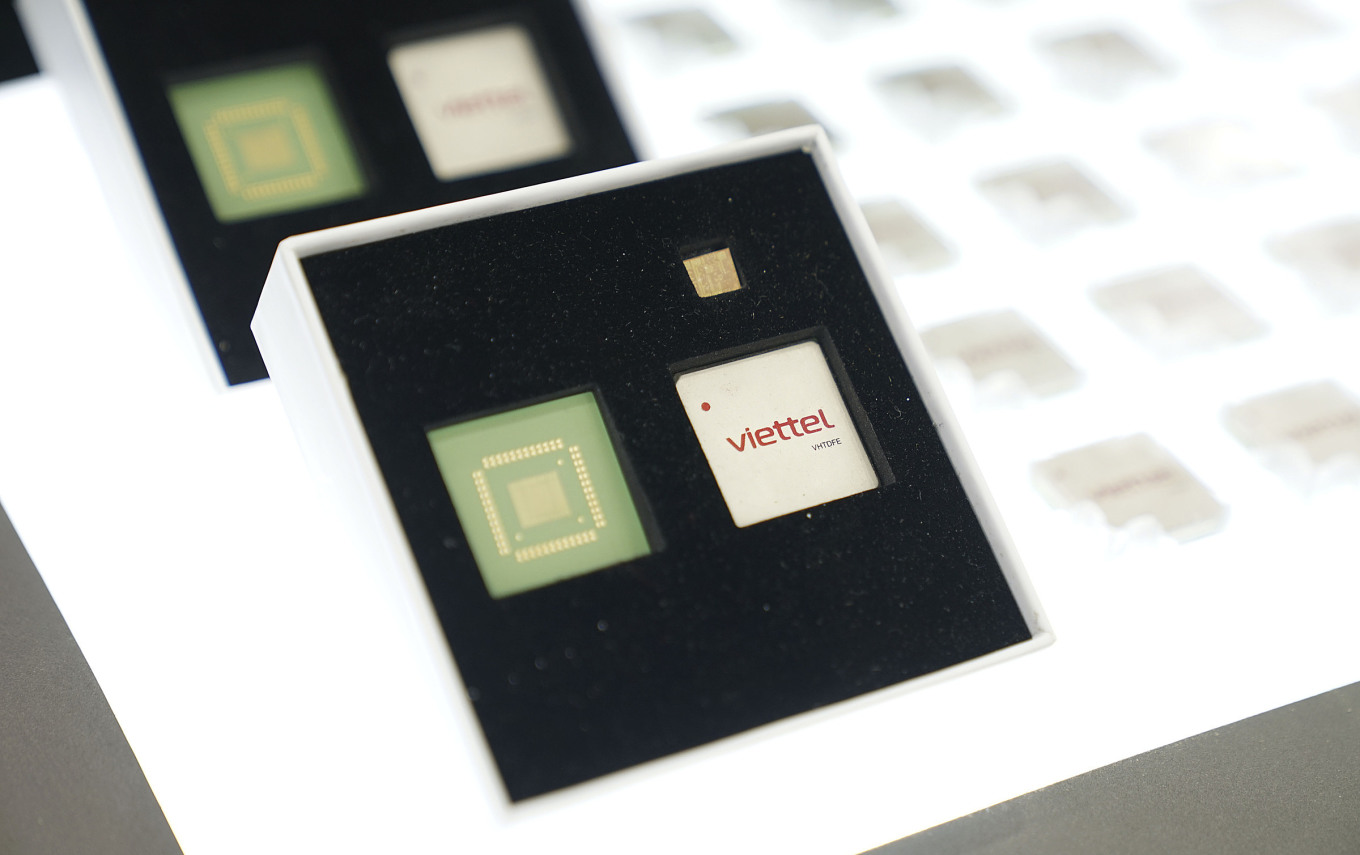
地場企業では、国防省傘下の通信大手ベトテルと、民間IT大手のFPTが中心である。国有と民間の2社が、設計から製造、検査までを国内でつなごうとしている。
ベトテルは5G向けチップの設計で実績を積み、2026年には政府暗号委員会と共同で、28ナノメートルのセキュリティーチップを開発した。ただし国内に稼働中の製造工場がないため、ウェハーの製造は国外に委託している。設計はできても国内に作る場所がないという状況が、同社がホアラックで前工程工場の建設を担う背景にある。
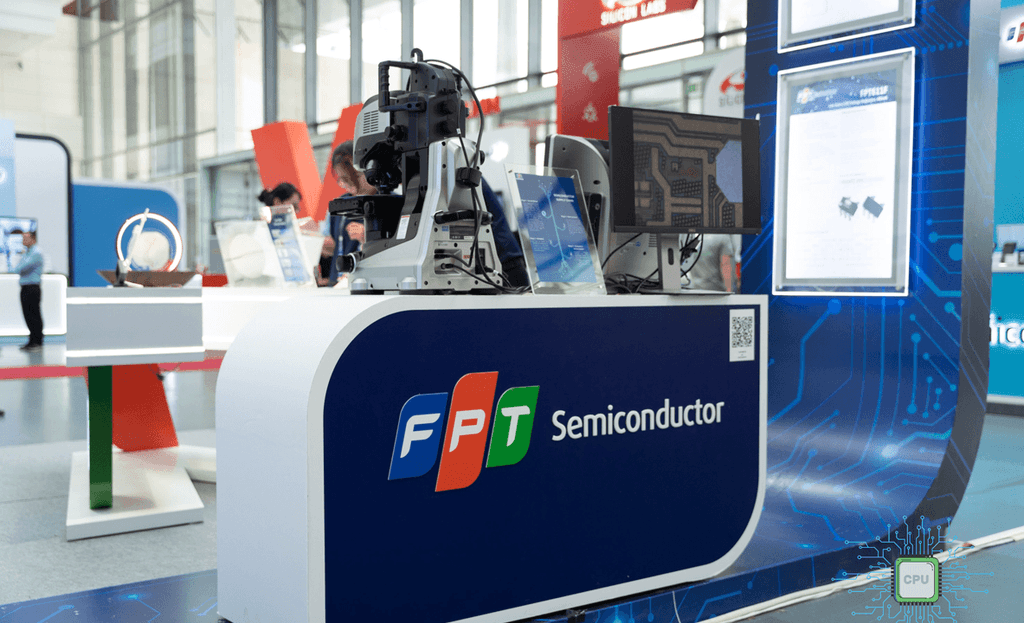
FPTは2022年に自社設計のチップを発表し、2025年末には電源チップを商社のレスターを通じて日本向けに初めて商用輸出した。2026年11月3日には、バクニン省のイエンフォンII-C工業団地で検査・パッケージ工場の試験運転を始めた。面積は1,600平方メートル、検査ラインは6本、設計能力は年最大3億個で、最初の検査受注は韓国企業向けである。今後は検査の高度化とパッケージ技術の開発に進む計画だ。
両社が狙うのは最先端の微細化ではない。ベトテルの工場が導入する32ナノメートルは、日本でラピダスが量産を目指す2ナノメートルとは世代が大きく異なる。それでも通信機器、家電、車載、IoT機器など、ベトナムが自国で使うチップの多くはこの水準で足りる。最先端を競うより、必要なチップを国内で賄える体制を優先する。この選択は、次章でみる国家戦略の考え方と一致している。
国家戦略と優遇制度 税優遇から成果連動へ
「C=SET+1」と2050年までの3段階目標
ベトナムの半導体政策の土台は、2024年9月の首相決定1018号「2030年までの半導体産業発展戦略と2050年までのビジョン」である。戦略は「C=SET+1」という式で方針を示す。Cはチップ、Sは特定用途向け(Specialized)、Eは電子産業(Electronics)、Tは人材(Talent)を指し、「+1」はベトナムが世界の半導体供給網にとって新たな安全な立地になることを意味する。
注目したいのは「+1」である。規模で中国やマレーシアと張り合うのではなく、供給網を分散したい企業から次の選択肢として選ばれる立ち位置を狙う。量では勝負しないという判断が、戦略の出発点にある。
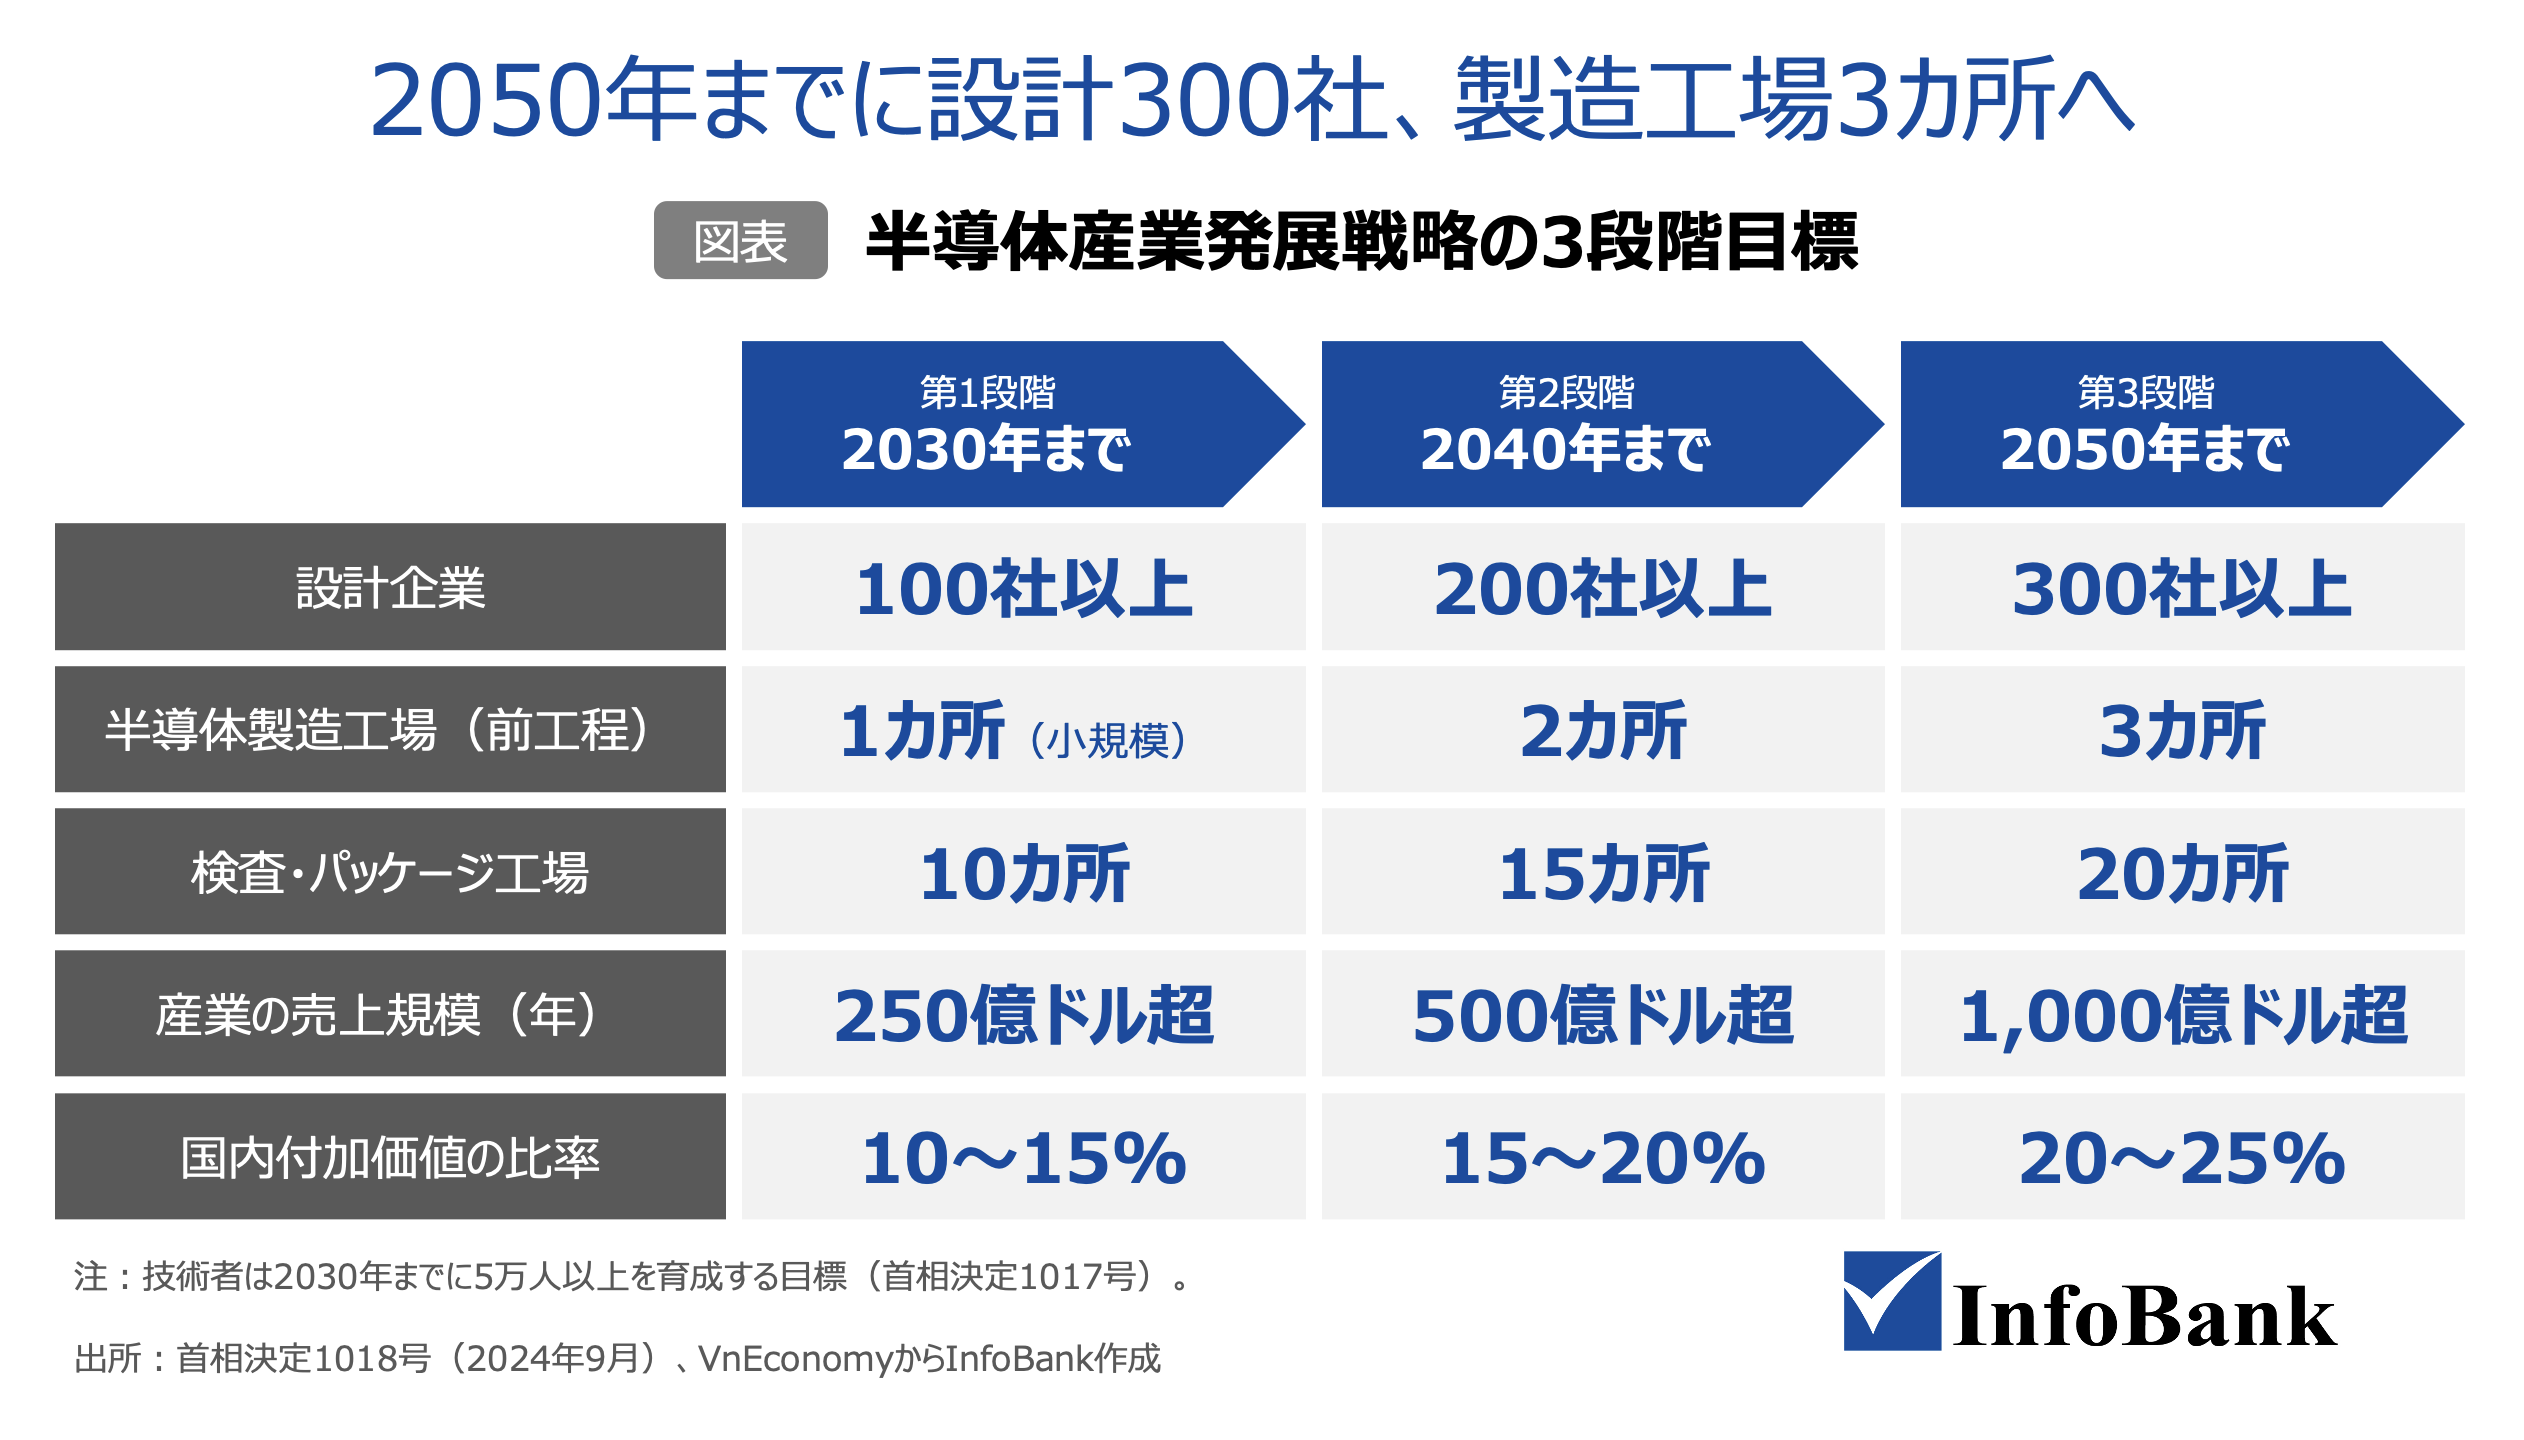
目標は3段階で示されている。2030年までに設計企業100社以上、小規模な半導体製造工場1カ所、検査・パッケージ工場10カ所、技術者5万人以上。2040年までに設計企業200社以上、製造工場2カ所、検査・パッケージ工場15カ所。2050年には設計企業300社以上、製造工場3カ所、検査・パッケージ工場20カ所とし、自立したエコシステムの完成を目指す。産業の売上規模は2030年に年250億ドル超、国内付加価値は10〜15%が目標で、2050年には売上規模を年1,000億ドル超に引き上げる計画だ。
▼図表8(スライド8)をここに挿入
実行段階の施策も動いている。科学技術省は2026年1月に国家チップ試作支援センターを設け、設計ツールや設計資産、試作の機会を国内の設計企業に提供する。同省は、国が優先的に発注する専用チップ約20グループの一覧も策定している。
対象はAI、エッジ処理、次世代通信、センサー、IoT、パワーエレクトロニクス、ハードウェアセキュリティーなどである。国産チップの最初の顧客を国が用意し、設計企業が量産に踏み出しやすくする狙いがある。商工省が策定を進める基幹産業法の法案でも、半導体は基幹産業の一つに挙げられている(「半導体・洋上風力・レアアース ベトナム基幹産業に追加」を参照)。
補助金のマレーシア、税優遇のベトナム
上流への移行を目指す点は同じでも、マレーシアとベトナムでは使う政策手段が異なる。
マレーシアは2024年5月に国家半導体戦略を発表し、少なくとも250億リンギット(約53億ドル)の財政支援を打ち出した。設計と先端パッケージで売上10億〜47億リンギットの地場企業を10社以上、売上10億リンギット近い関連企業を100社以上育て、技術者6万人を育成する。2025年3月には英アームと契約し、10年間で2億5,000万ドルを支払って設計資産の提供を受け、技術者1万人の育成でも協力を得ることにした。自前で積み上げれば長い年月がかかる設計の基盤を、資金を投じて短縮する手法である。
ベトナムの手段は税優遇が中心だ。2026年1月施行のデジタル技術産業法は、半導体やAIなどの優先分野について、法人税率10%を15年間適用し、当初4年間は免税、続く9年間は50%減税とする優遇を定めた。高度なデジタル人材の個人所得税も5年間免除される。政令182号(2024年)に基づく投資支援基金などの補助制度もあるが、政策の軸足は税優遇にある。
この違いは、進出を検討する企業にとって事業計画の前提の違いになる。マレーシアでは補助金と、厚みのある地場サプライヤーを活用できる。ベトナムでは税負担の軽さと人件費の水準が強みになる一方、サプライヤーや人材は自ら育てる部分が大きい。
投資規模から技術移転・現地調達へ移る評価軸
税優遇の考え方そのものも見直されている。共産党政治局は2026年6月8日付で、外国投資に関する決議10号(10-NQ/TW)を出した。投資額の大きさを重視してきた誘致方針を改め、技術水準、付加価値、研究開発、国内企業との連携を重視する方向を明確にした。
誘致の単位も、省ごとの競争から産業クラスターや供給網の単位へ移す。長島・大野・常松法律事務所の整理によると、2030年までの目標には、先進国からの投資割合75%、主要産業の内製化率45〜50%、外資の供給網に参加する国内企業約1万社(うち一次サプライヤー500〜1,000社)が含まれる。政府は9月22日、決議を実行するための行動計画(政府決議280号)を公布した。
半導体に当てはめれば、工場を建てるだけでなく、どれだけ人材を育て、国内のサプライヤーを育てたかが、優遇の評価に関わってくる。これから進出する企業には、研修計画や現地調達の計画を当初から事業計画に織り込むことが求められる。11月9日の日越共同ビジョン声明で、日本側が日本企業の主導する供給網へのベトナム企業の参加を後押しすると表明したのも、この方向と重なる。
計画の進捗と条件整備 前工程・電力・人材
前工程と後工程の工場、計画と11月時点の状況
ベトテルは2026年1月16日、ハノイのホアラック・ハイテクパークで国内初の前工程工場に着工した。敷地は27ヘクタールで、32ナノメートルから製造技術を導入する。現地紙の報道によると、2027年末までに建設と技術移転を終え、2028年から試験生産に入り、2030年にかけて製造工程の最適化を進める計画である。用途は航空宇宙、通信、IoT、自動車、医療機器、自動化などを想定する。政府は税優遇に加え、総投資額の最大30%にあたる財政支援を行う方針と報じられている。
進み具合については複数の報道がある。ロイターは10月26日、関係者の話として、製造装置の調達交渉が続いており2027年の試験生産は難しい見通しだと伝えた。ベトテルは同通信に対し、定められた計画とスケジュールに沿って進んでいると説明している。前工程工場は、建屋の建設に加えて装置の調達、技術移転、人材の確保を並行して進める事業である。国内初の案件だけに、公表される工程表と現場の進み方を、節目ごとに確認していくことが欠かせない。
民間にも前工程への参入計画がある。複合企業ゲレシムコは北部フンイエン省でチップ工場の投資手続きを進めており、2026年11月の着工、2028年初めの商用製品の出荷を目指す。米クアルコムなどと協力関係を築き、自社グループの電気自動車に国内で設計した制御用チップやパワー半導体を搭載する考えを示している。後工程では、FPTの工場が11月に試験運転に入り、政府が2026年の目標に掲げた「ベトナム企業による検査・パッケージ工場1カ所の稼働」に近づいた。
電力は発電容量より安定供給と送電網
半導体工場にとって、電力は人材と並ぶ前提条件である。とくに前工程は、瞬間的な停電でも製造中のウェハーに影響が及ぶため、供給量だけでなく安定性が問われる。
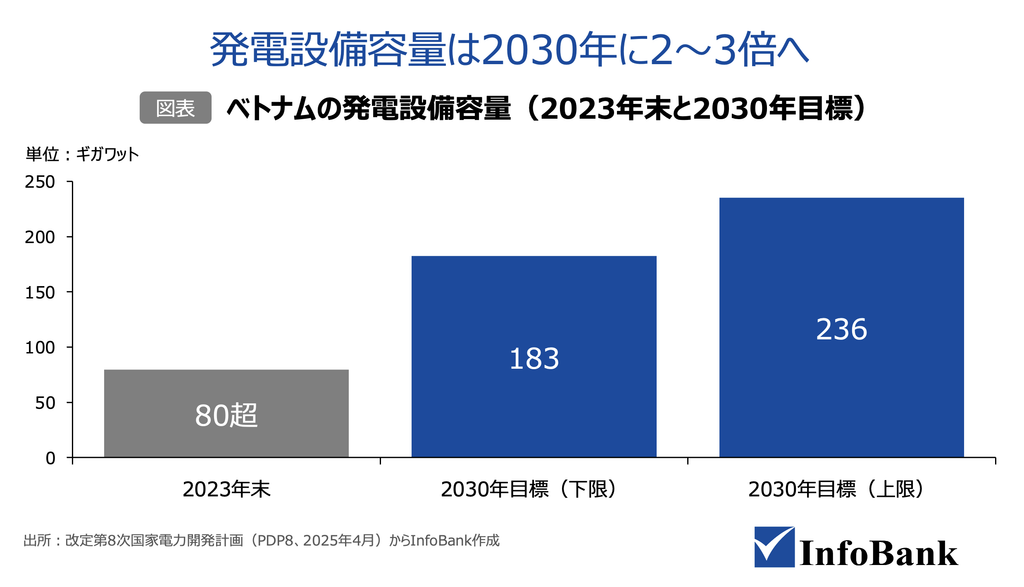
政府は2025年4月に第8次国家電力開発計画(PDP8)を改定し、2030年の発電設備容量を183〜236ギガワットとした。2023年末の80ギガワット超から2〜3倍に増やす計画で、原子力も初めて盛り込んだ。発電所の建設と並行して送電網を整え、工業地帯へ安定して届けられるかが焦点になる。
企業側の選択肢は広がっている。再生可能エネルギーの発電事業者と大口需要家が直接契約する直接電力購入契約(DPPA)は、2026年の政令243号で対象が広がった。国の送電網を使うDPPAの最初の契約は、サムスン電子のタイグエン工場向けで、タイニン省の太陽光発電所から年約70ギガワット時の供給を受ける。
電気料金は2026年11月1日から平均小売価格が2%下がり、1キロワット時あたり約2,160ドン(付加価値税別)になった。政府は半導体工場向けの電気料金制度の検討も商工省に指示している。日越共同ビジョン声明は、日本企業が参画するLNG・ガス火力発電の早期実現や、原子力分野での協力にも触れた。電源と送電網の整備は、半導体に限らず製造業全体の投資判断に関わる条件である。
人材は量とコストに強み、質の底上げはこれから
ベトナムの強みは、若い理工系人材の層と人件費の水準にある。設計技術者の人件費はシンガポールの4分の1程度とされる。一方で、大学院修了者の割合は低く、設計ツールや製造設備に触れる機会が限られることが課題とされてきた。
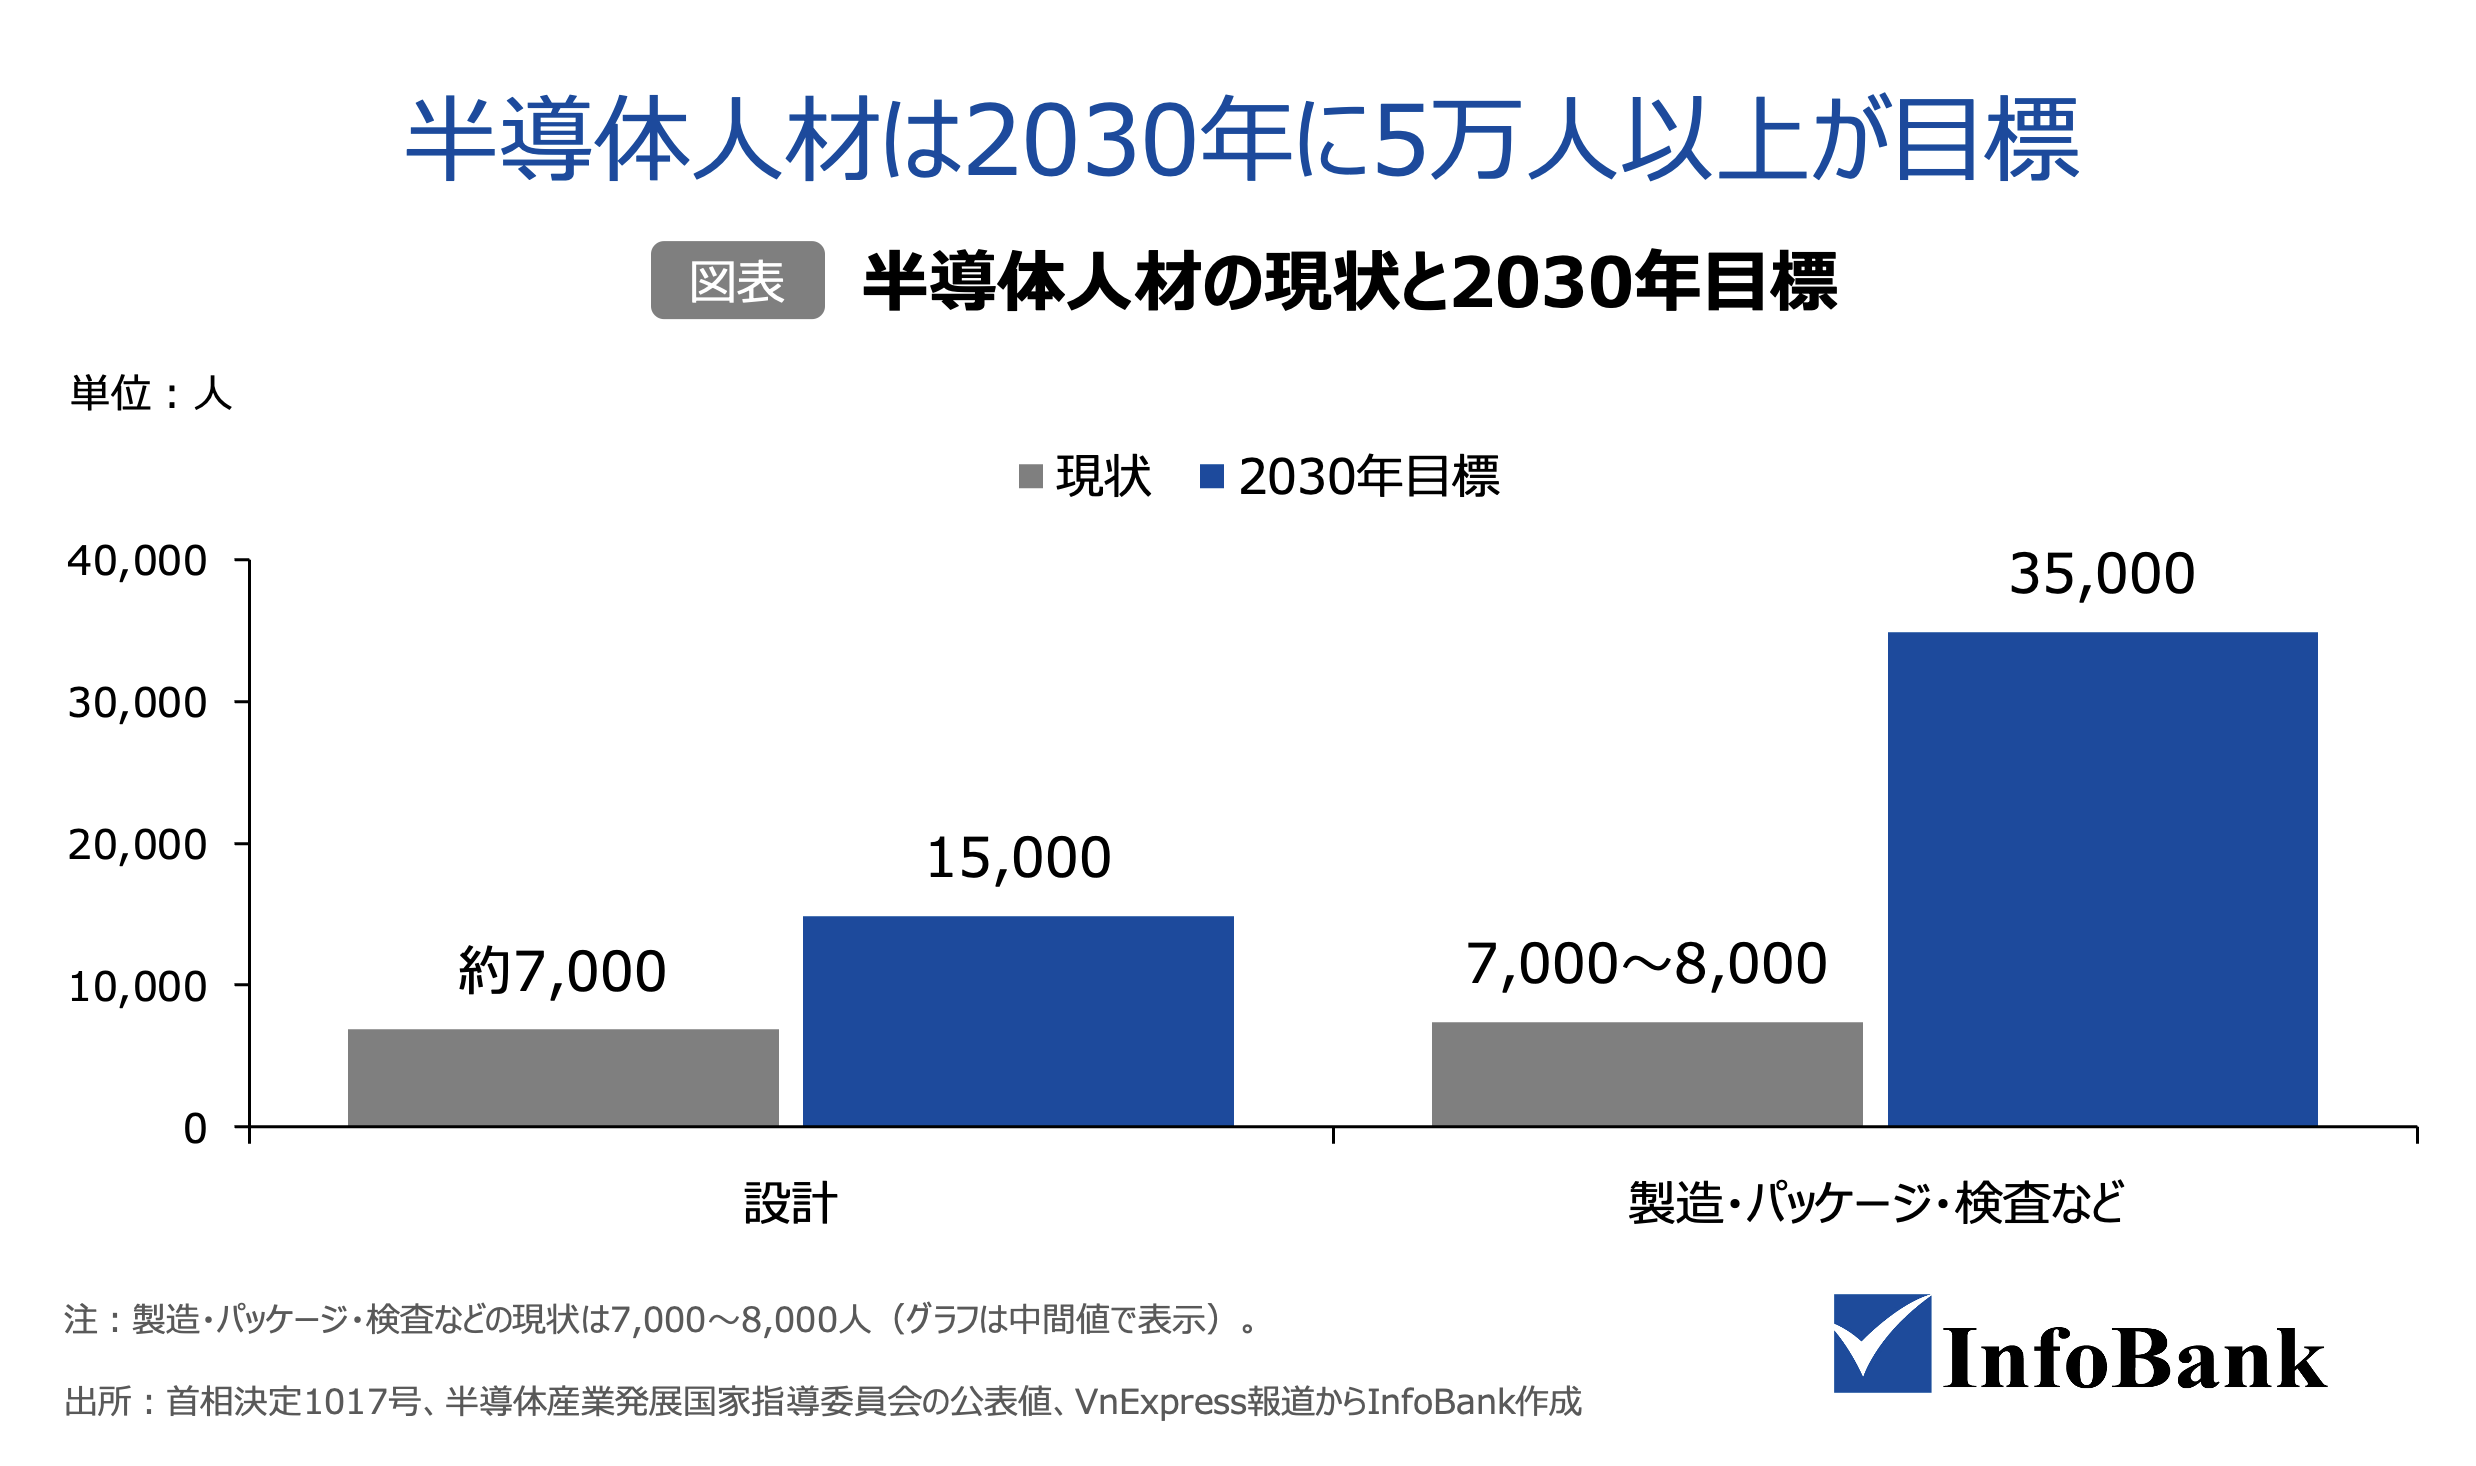
政府は2024年9月の首相決定1017号で、2030年までに大学卒以上の半導体人材を5万人以上育てる目標を定めた。内訳は設計が1万5,000人、製造・パッケージ・検査などが3万5,000人である。国家イノベーションセンターによると、現在の設計技術者は約7,000人で、約30の大学が育成に参加し、1校あたりの規模は100〜200人ほどだ。2026年の年次目標は半導体人材1万5,000人超である。需要に対する充足の状況は「ベトナム半導体人材、実需要への充足率2割で5万人育成へ」で詳しく扱っている。
外資との連携も進む。国家イノベーションセンターの設計支援拠点には米シノプシスなどが協力している。設計の受託を通じて技術者が経験を積み、やがて自社製品の開発に進むという経路は、インドや中国がたどった道でもある。人材の量を質に変えられるかは、電子産業の量と付加価値の関係と同じ構図の課題である。
日本企業の接点 首脳会談後の協力と参入領域
11月の日越首脳会談で確認された半導体協力
高市早苗首相とトー・ラム共産党書記長兼国家主席は2026年11月9日、東京の迎賓館赤坂離宮で約50分間会談し、「日越共同ビジョン声明」を発出した(外務省発表)。両首脳は経済安全保障分野の協力強化を確認し、重要鉱物の協力案件づくりを加速することで合意したほか、AI・半導体での連携も申し合わせた(時事通信)。ラム氏は同日の国会演説でも、AIや半導体などの分野で日本との協力を深める方針を示している。
共同ビジョン声明は、協力の柱として、科学技術・イノベーション、教育・人材育成、生産・供給網の連結、金融・投資・開発支援の4つを挙げた。半導体に関わる内容は、3点に整理できる。
第1は人材育成と共同研究である。日本側は、AIや半導体など先端分野での人材育成と共同研究を強化すると表明した。日ASEAN科学技術・イノベーション協働連携事業(NEXUS)のもとで共同研究6件の開始が公表され、同事業を通じてベトナムの半導体分野の博士250人の育成を支援する。日越大学については発展に向けた協力協定が結ばれ、半導体を含む先端分野の人材を、政府・企業・大学の連携で育てる方向が確認された。
第2は資金面の枠組みである。声明は、AI、半導体、エネルギー安全保障などの分野で「新世代ODA」の協力を進める意向を示した。
第3は供給網である。高市首相は、日本の供給網の多元化と高度化においてベトナムが重要な役割を担うと評価し、日本企業が主導する供給網にベトナム企業がより深く参加できるよう後押しする考えを示した。
同日に東京で開かれた官民フォーラムでは、ベトナム科学技術省のデジタル技術・AI局と東京大学のシステムデザイン研究センター(d.lab)が、半導体産業の発展に関する協力覚書を交わした(VnExpress)。これらの合意は、2026年5月の高市首相のベトナム訪問時に両国がまとめた、経済安全保障と科学技術などの協力優先リストを土台にしている(経緯は「高市早苗首相ベトナム訪問——経済安全保障が新たな局面へ」と「ラム氏訪日で問う 2045年に向けた日本とベトナムの接点」を参照)。
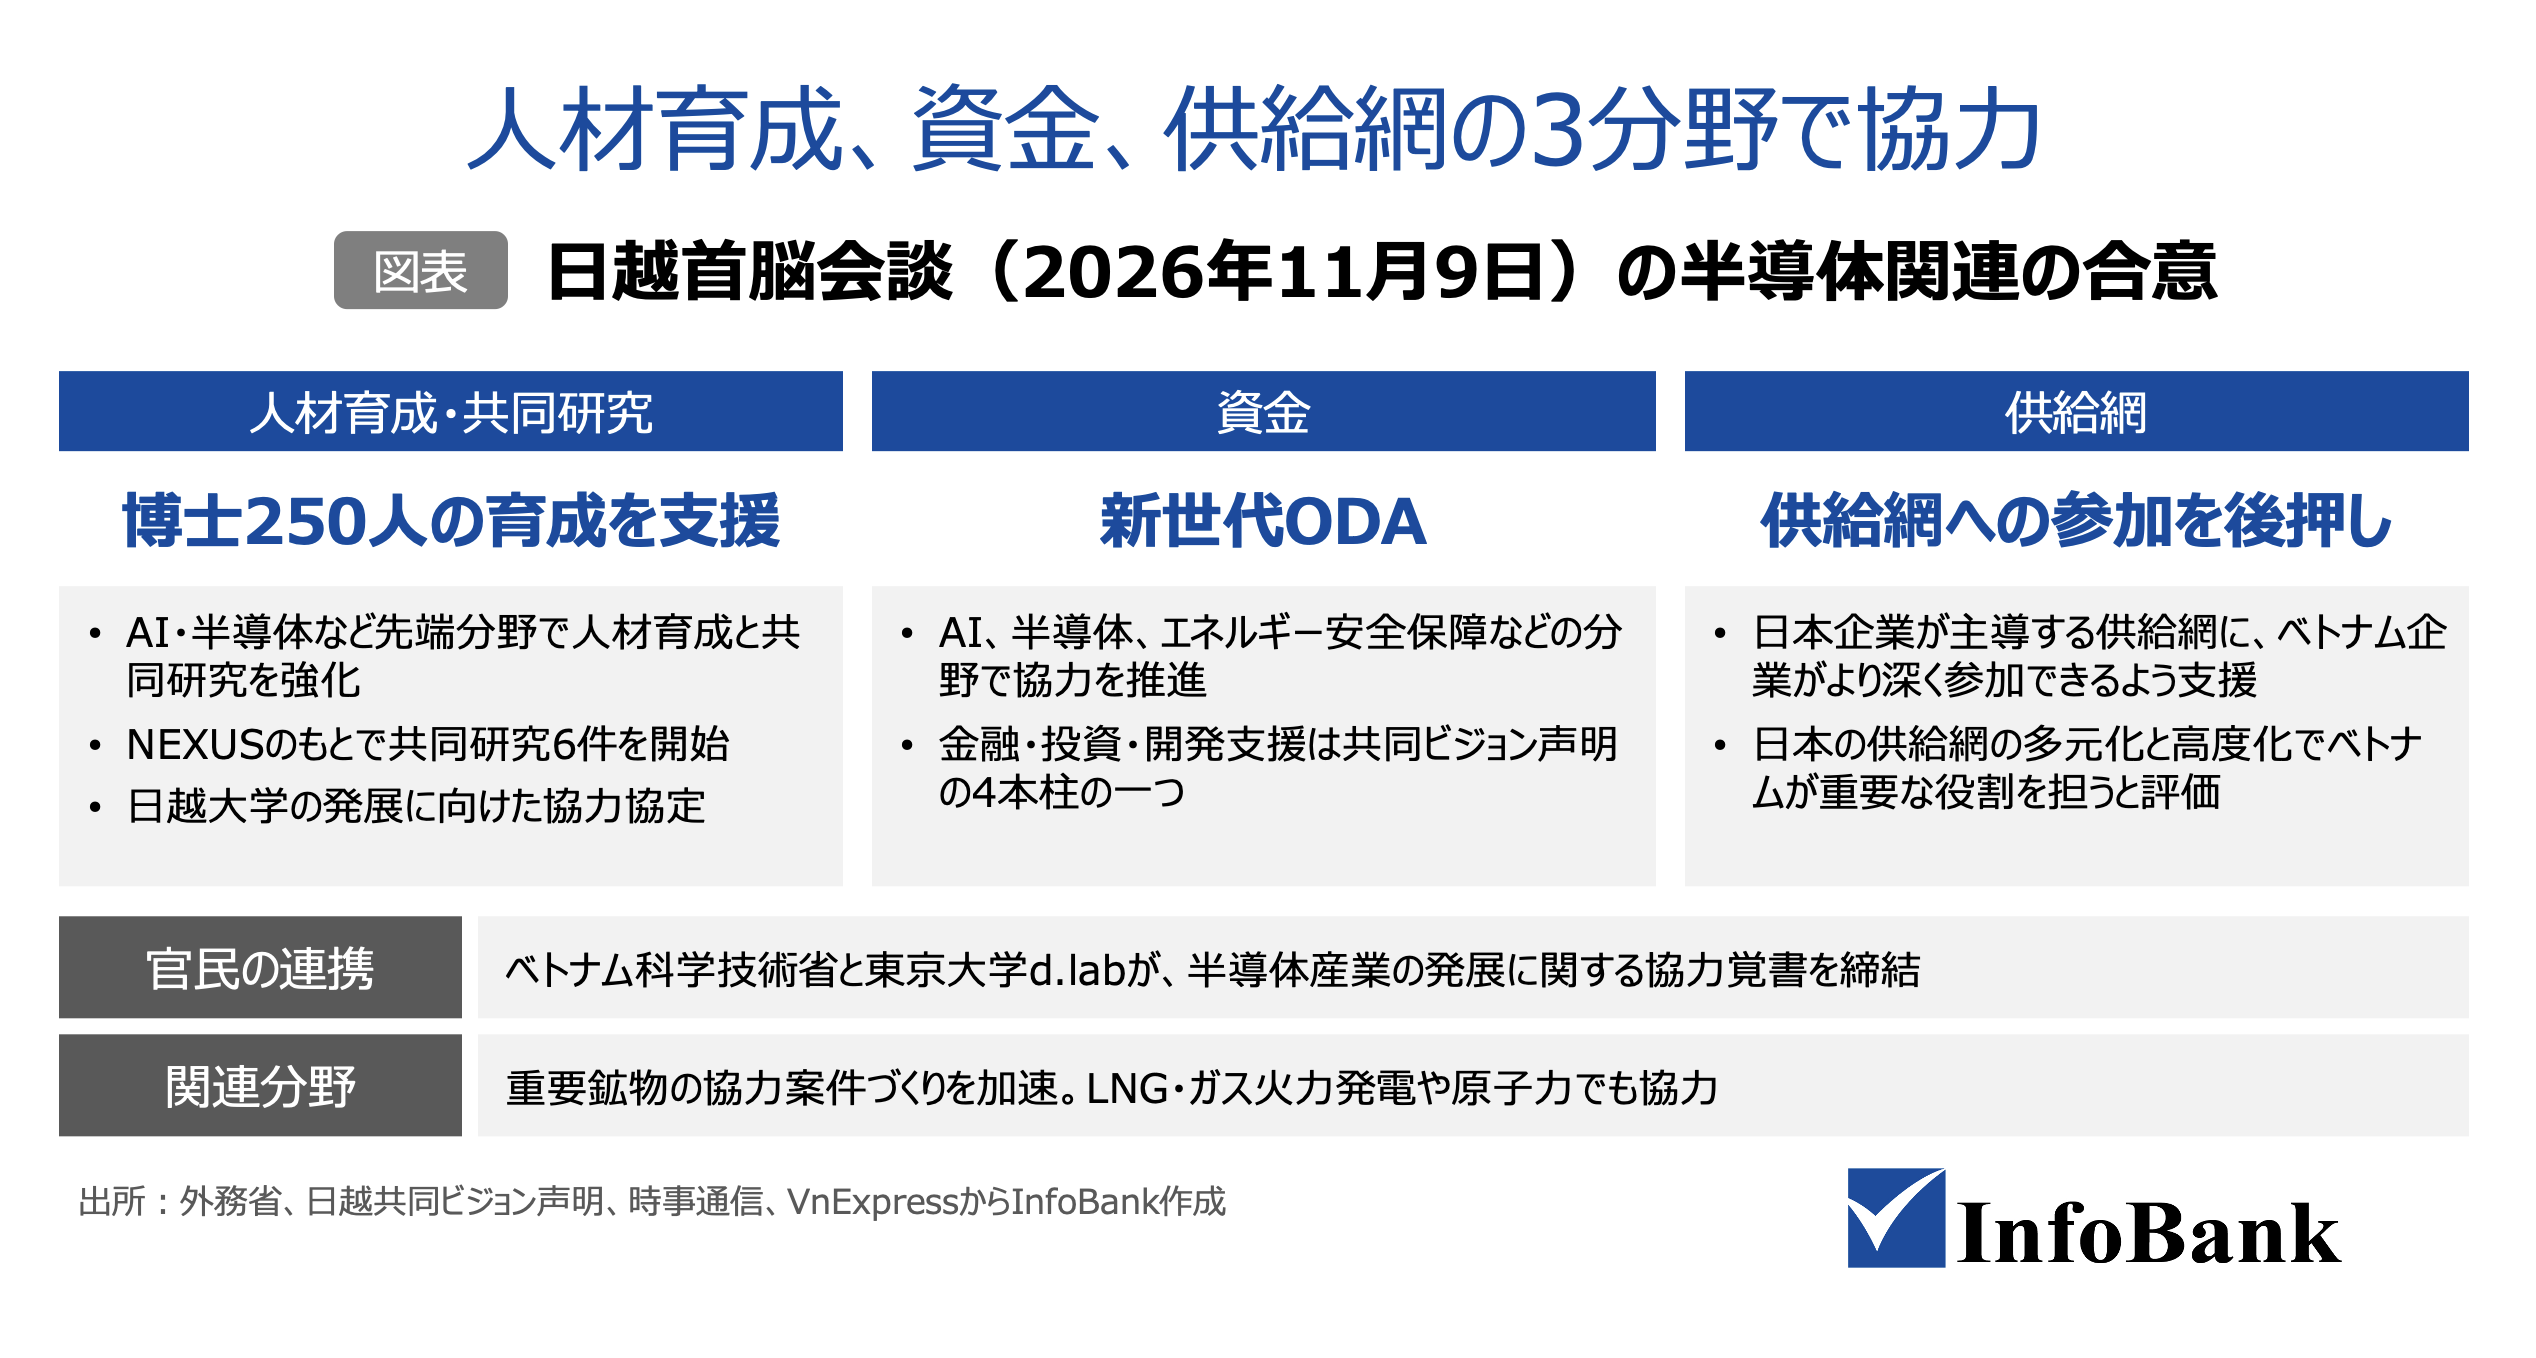
合意の中心は、人材と研究、そして供給網の連結である。工場投資そのものは企業の判断に委ねられており、政府間の枠組みは、その判断を支える人材と事業環境を整える役割を担う。
半導体は、ベトナム側が日本に強く協力を求めている分野である。ラム氏は訪日に先立つNHKのインタビューで、半導体やAI、クリーンエネルギーといった先端分野での投資拡大と人材育成への期待を示し、国会演説でも同じ分野を挙げた。国家戦略の柱に据えた産業に日本がどう関わるかは、ベトナム側にとって日越関係の中身を測る材料になる。
これに対し、日本企業の動きは慎重である。韓国勢が10億ドル規模の投資を重ねる一方、日本企業の進出は材料や設計の一部にとどまり、多くは事業環境を見極めている。半導体は投資額が大きく、電力や人材の条件に左右されるだけに、判断に時間がかかるのは自然でもある。ただ、政府間の合意が企業の投資にどうつながるかは、半導体にとどまらず、今後の日本の対ベトナム投資全体の方向を占う材料になる。
これから育つ領域は日本企業の得意分野と重なる
工程別にみたとき、ベトナムでこれから育つ領域は、材料、製造装置、クリーンルームといった関連産業である。シリコンウェハー、フォトマスク、特殊ガス、製造装置は、日本企業が世界で高いシェアを持つ分野であり、ベトナムの伸びしろと日本の強みは重なる。
トクヤマの進出はその一例である。同社は半導体向け多結晶シリコンの生産を日本に集中させてきたが、供給網を分散するため、ベトナムで粉砕・洗浄・分析の仕上げ工程を、マレーシアで合成工程を担う体制をつくる。ベトナム進出には日本政府が40億円を補助した。材料メーカーが供給網の分散先としてベトナムを選び、政府がそれを支えるという形は、首脳会談で確認された方向と一致する。
後工程の工場が増えれば、周辺にはクリーンルームの施工、空調、超純水、特殊ガス、検査装置、搬送・梱包資材といった需要が生まれる。国家戦略は2030年までに検査・パッケージ工場10カ所を目標に掲げており、サムスン電子、LGイノテック、FPTの新工場はその一部になる。ベトナムに進出した日本の装置企業の多くは、営業、保守、技術支援の拠点から始めている。装置や設備の企業にとっては、据え付けや保守を含むサービス拠点が現実的な入り口になるだろう。
人材育成とサプライヤー育成を組み込んだ進出計画
設計分野では、ルネサスが20年以上にわたりホーチミン市で設計・検証拠点を運営してきた前例がある。受託設計は初期投資が小さく、日本企業にとって取り組みやすい入り口である。FPTの電源チップが日本へ輸出されたように、ベトナム企業が設計したチップを日本側が採用する取引も始まっている。
日本国内でも半導体人材は不足している。九州半導体人材育成等コンソーシアムが2025年2月にハノイへミッションを派遣したように(ジェトロ)、ベトナムでの人材育成を日本の人材確保と結びつける動きも出ている。NEXUSや日越大学の枠組みは、企業が大学との共同研究や奨学金、インターンシップを設計する際の足場になる。
決議10号が示すように、今後のベトナムでは、技術移転や現地調達への貢献が優遇の評価に関わる。工場を建てる計画に、技術者の研修と現地サプライヤーの育成をどう組み込むか。その中身を示せるかどうかが、行政や現地パートナーとの協議で問われることになる。
2030年に向けた注視点
米中対立は、東南アジアの半導体産業にとって追い風であると同時に、対応を求められる要因でもある。供給網を分散する動きが投資を呼び込む一方、米国は第三国を経由した輸出にも目を配っており、通商措置は東南アジアにも及ぶ。米通商代表部(USTR)は2026年7月、通商法301条に基づく追加関税を決め、7月24日以降、ベトナム、シンガポール、タイなどには12.5%、マレーシアやインドネシアなどには10%が適用されている。半導体では関税に加えて輸出管理や許認可への対応も欠かせず、進出企業にはコンプライアンス体制の整備が求められる。
資源も注視点の一つである。日越両首脳は、重要鉱物の協力案件を検討することで合意した。レアアースやタングステンなどを産するベトナムにとって、鉱物資源は半導体を含む先端産業の材料供給という面で強みになりうる。
今後の節目は次のとおりである(図表9)。2026年12月3〜4日には、業界団体SEMIと国家イノベーションセンターが共催する「SEMIEXPO Viet Nam 2026」がホーチミン市で開かれる。2027年にはサムスン電子の検査工場の稼働(11月)とLGイノテックの試験生産が予定され、年末にはベトテルの前工程工場が建設と技術移転の完了時期を迎える。2028年にはベトテルの試験生産とLGイノテックの量産開始が続く。これらが予定どおりに進むかどうかは、電力と人材、製造装置の調達に左右される。
マレーシアが50年かけて築いた集積に、ベトナムは「次の選択肢」という立ち位置から近づこうとしている。その歩みは、工場の数よりも、人材の質、電力の安定、国内に残る付加価値で測られることになる。半導体は、ベトナム政府が日本に強く協力を求める分野であり、今後の日越間の投資の方向を占う領域でもある。日本企業は、ベトナムを生産拠点の候補として条件が整うのを待つのか、人材とサプライヤーを育てる側として早い段階から関わるのか。今後の動向が注目される。
※本稿は、2026年11月10日時点の公表資料と現地報道、各種レポート、独自知見をもとに構成した。金額は原則として発表時の通貨で表記した。
ベトナム経済メディアInfoBank 編集長
三浦 賢弥
KENYA MIURA
山形県山形市出身。筑波大学大学院でのベトナム研究・ホーチミン市師範大学での留学を経て、JETRO(日本貿易振興機構)に入構。
ベトナム進出コンサルティング・市場調査会社に7年間携わり、2026年1月にベトナム経済メディアInfoBankを企画・運営する株式会社InfoBase創業。代表取締役に就任。
お問い合わせ先はこちら